猜你想问
这份报告主要分析了哪些内容?
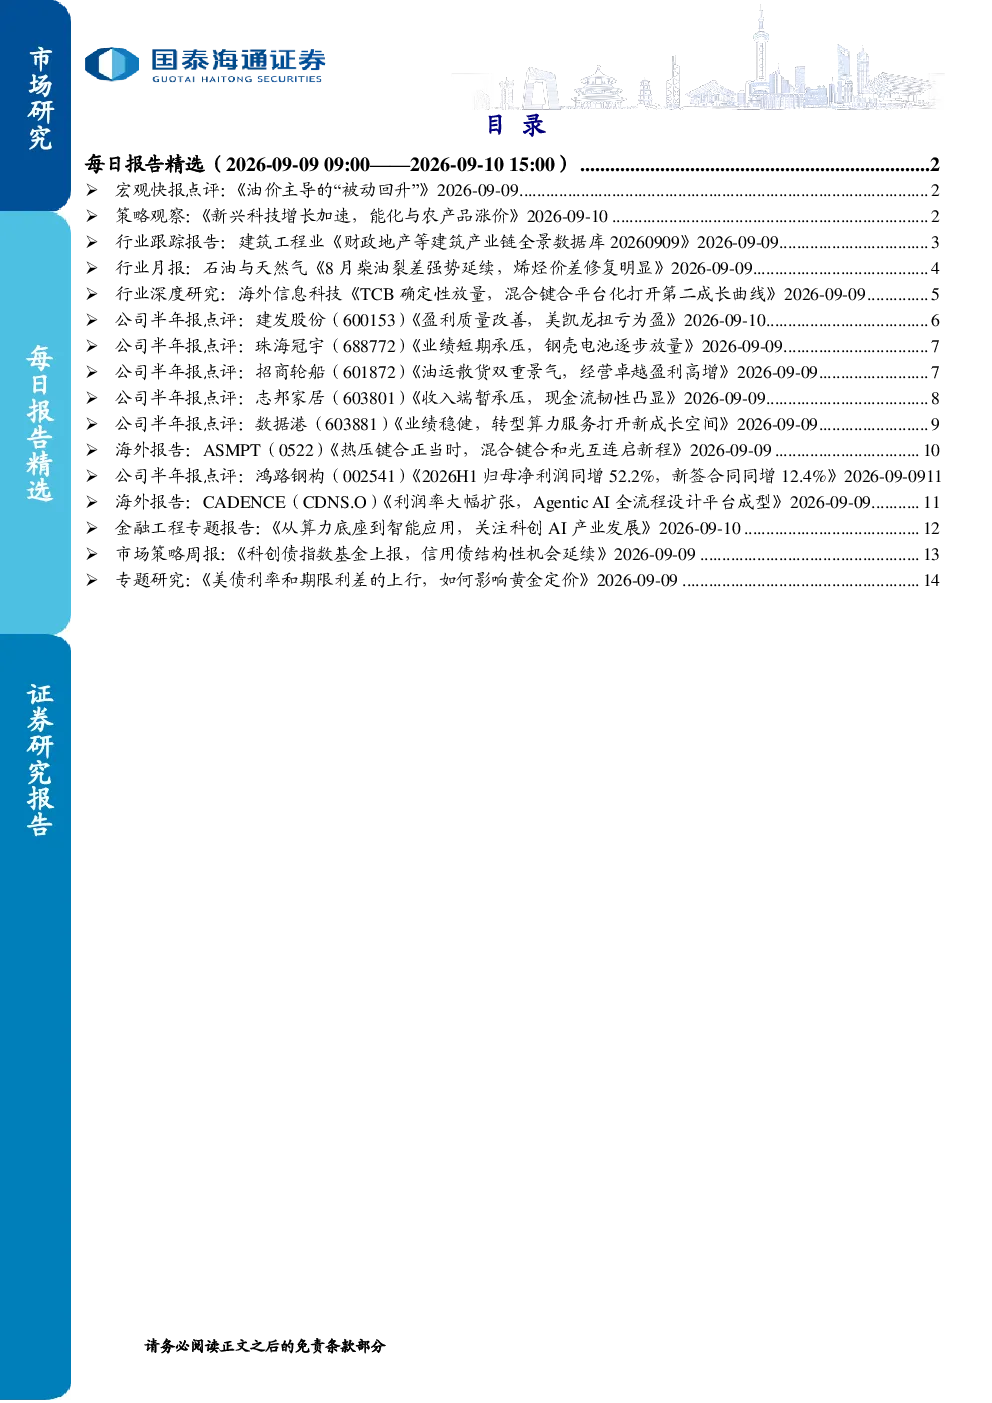
本报告重点分析了2026年8月中国CPI与PPI的同比变化,指出物价回升主要受国际油价滞后传导和AI算力需求拉动。报告还探讨了核心CPI的温和回升、服务端和PPI下拉行业的存在,以及K型分化格局的延续。向前看,国际油价仍是主导因素,地缘局势可能导致PPI再创新高,但国内内需修复偏弱,输入性因素传导范围有限,货币政策仍有操作空间。此外,报告还观察了新兴科技增长加速、能化与农产品价格上涨等现象,并对石油与天然气行业、AI/HPC设备、公司半年报、海外报告、金融工程专题、科创人工智能ETF、科创债指数基金、信用债市场以及黄金定价等多个方面进行了深入分析。
AI/HPC设备赛道的发展趋势如何?
AI/HPC设备赛道正经历快速发展,AI/HPC推动先进封装资本开支向中后道设备传导,TCB设备成为当前确定性最高的环节之一。混合键合技术具备高互连密度、低功耗及低热阻优势,有望成为核心技术方向。短期内TCB订单弹性较大,中长期则需关注HB平台化能力的发展。报告建议增持ASMPT、Besi、Hanmi、K&S等企业,但需注意AI下游需求不及预期、核心设备交期延长限制产能扩张、HBM采用混合键合时点延后、技术替代与路线分化等风险因素。
报告重点分析了哪些方向?
报告重点分析了宏观经济形势,特别是CPI与PPI的变化及其驱动因素,并对国际油价、地缘局势、国内内需、货币政策等进行了深入探讨。此外,报告还关注了新兴科技、能化与农产品价格、全球AI需求、能源化工、地产销售、耐用品景气度、资金流向、产业链价格、公司订单情况、石油与天然气行业、金融工程专题、科创人工智能ETF、科创债指数基金、信用债市场以及黄金定价等多个方向,提供了全面的行业视角。
当前市场现状如何判断?
当前市场现状呈现多维度特征:宏观经济方面,CPI与PPI同比回升,但国内内需修复偏弱,K型分化格局延续;行业方面,新兴科技增长加速,能化与农产品价格上涨,全球AI需求量价齐升,但地产销售低位震荡,耐用品景气偏弱;资金方面,新增专项债发行额同比下降,城投债净融资额同比上升;产业链方面,螺纹钢、沥青、水泥等价格环比上升;公司方面,部分企业新签订单同比略有下降;金融工程方面,国产算力升级与AI商业化落地共振,科创债指数基金上报,“科技金融”领域产品线进一步完善;信用债市场方面,一级发行净融资额转负,成交缩量,信用利差涨跌互现。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括宏观政策变化、原油价格大幅波动、不可抗力、地缘局势变动、需求不及预期等。在AI/HPC设备领域,需关注AI下游需求不及预期、核心设备交期延长限制产能扩张、HBM采用混合键合时点延后、技术替代与路线分化等风险。此外,报告还指出美国制造业周期拐头、美债发行量超预期、沃什超预期转鸽等可能影响市场的不确定性因素。这些风险因素可能对相关行业和企业产生影响,需引起关注。