猜你想问
海吉亚医疗2026年半年报主要有哪些亮点?
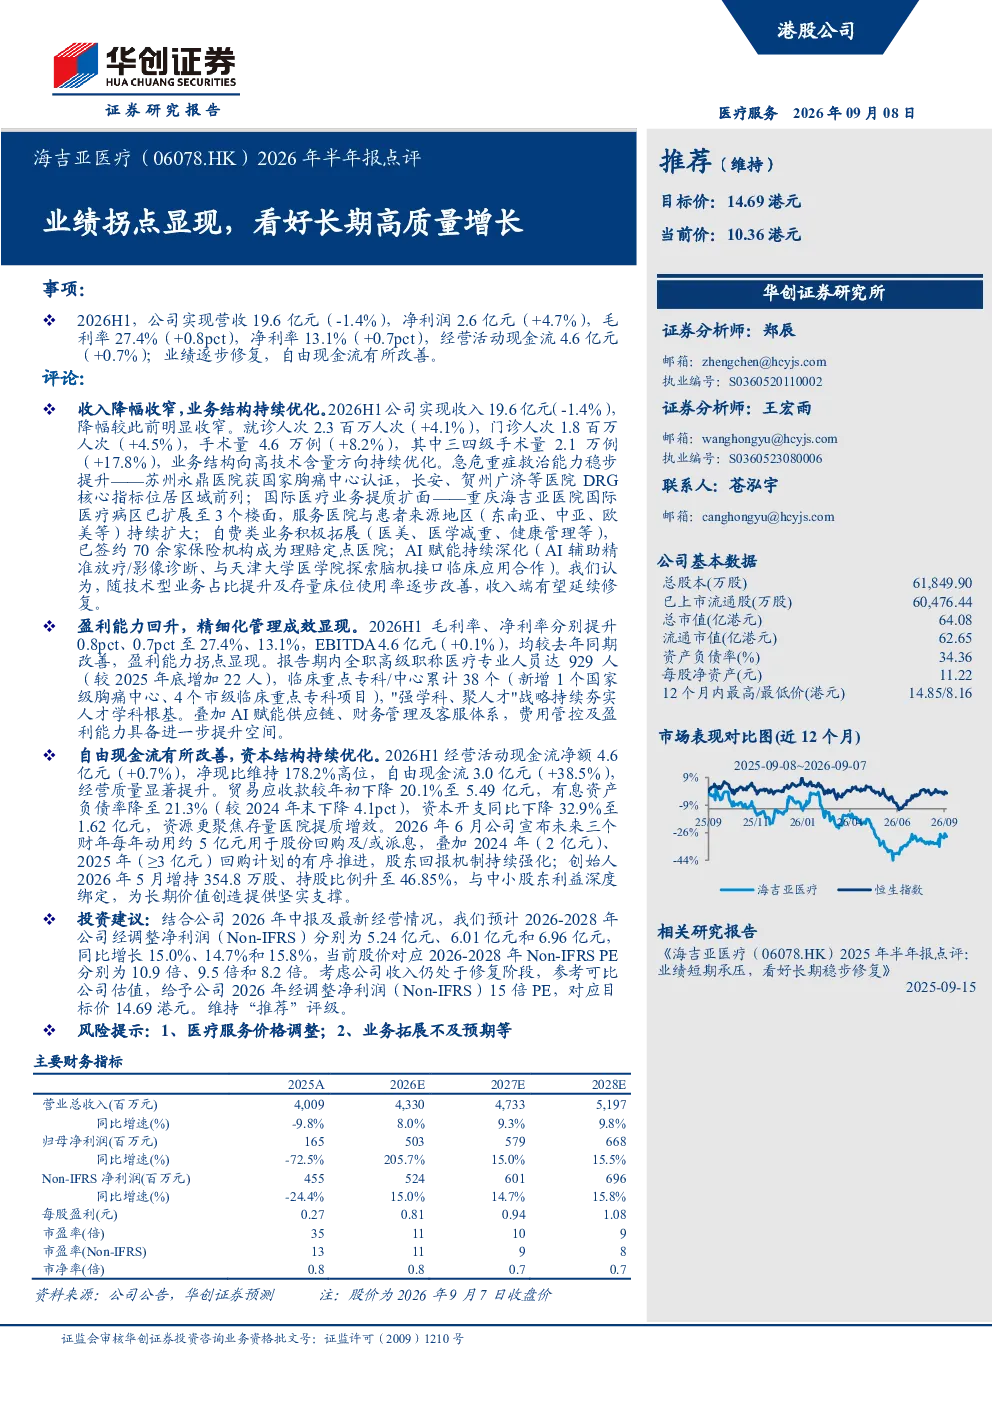
海吉亚医疗2026年半年报显示业绩逐步修复,关键数据包括营收19.6亿元(-1.4%)、净利润2.6亿元(+4.7%)、毛利率27.4%(+0.8pct)、净利率13.1%(+0.7pct)及经营活动现金流4.6亿元(+0.7%)。业务结构优化方面,就诊人次增长4.1%、门诊人次增长4.5%、手术量增长8.2%,其中三四级手术量增长17.8%。盈利能力回升,毛利率和净利率分别提升至27.4%和13.1%,EBITDA 4.6亿元(+0.1%)。自由现金流改善显著,净额4.6亿元(+0.7%)、自由现金流3.0亿元(+38.5%),贸易应收款下降20.1%,有息资产负债率降至21.3%,资本开支同比下降32.9%
海吉亚医疗的业务结构有哪些优化趋势?
海吉亚医疗业务结构优化呈现高技术含量和多元化趋势。就诊人次、门诊人次及手术量分别增长4.1%、4.5%和8.2%,其中三四级手术量增长17.8%,反映业务向高技术含量方向转型。急危重症救治能力提升,国际医疗业务扩面,自费类业务拓展,AI赋能深化。这些举措不仅提升了业务附加值,也增强了公司的综合竞争力
医疗服务行业未来发展趋势如何?
医疗服务行业未来发展趋势聚焦于技术驱动和结构升级。技术方面,AI赋能医疗、精准医疗、远程医疗等创新技术加速应用,提升诊疗效率和患者体验。结构方面,高技术含量、高附加值的三四级手术及急危重症救治需求持续增长,推动行业向专业化、精细化方向发展。同时,医疗服务价格调整和医保政策优化也将影响行业格局
当前医疗市场整体表现如何?
当前医疗市场整体表现呈现结构性分化。一方面,受益于人口老龄化、健康意识提升及政策支持,医疗需求持续增长,特别是高技术含量医疗服务领域增长较快。另一方面,市场竞争加剧,医疗服务价格调整压力增大,部分企业面临盈利能力挑战。整体而言,行业仍处于转型升级阶段,优质医疗资源供给和创新能力成为关键竞争因素
这份研报提示了哪些风险?
这份研报提示的主要风险包括医疗服务价格调整压力,可能影响公司收入和利润水平;业务拓展不及预期,新业务或市场扩张可能面临挑战;医疗行业政策变化,如医保控费、药品集中采购等,可能影响行业竞争格局和盈利模式。此外,宏观经济波动和疫情影响也可能对医疗业务造成不确定性