猜你想问
阿特斯最新研报核心内容是什么?
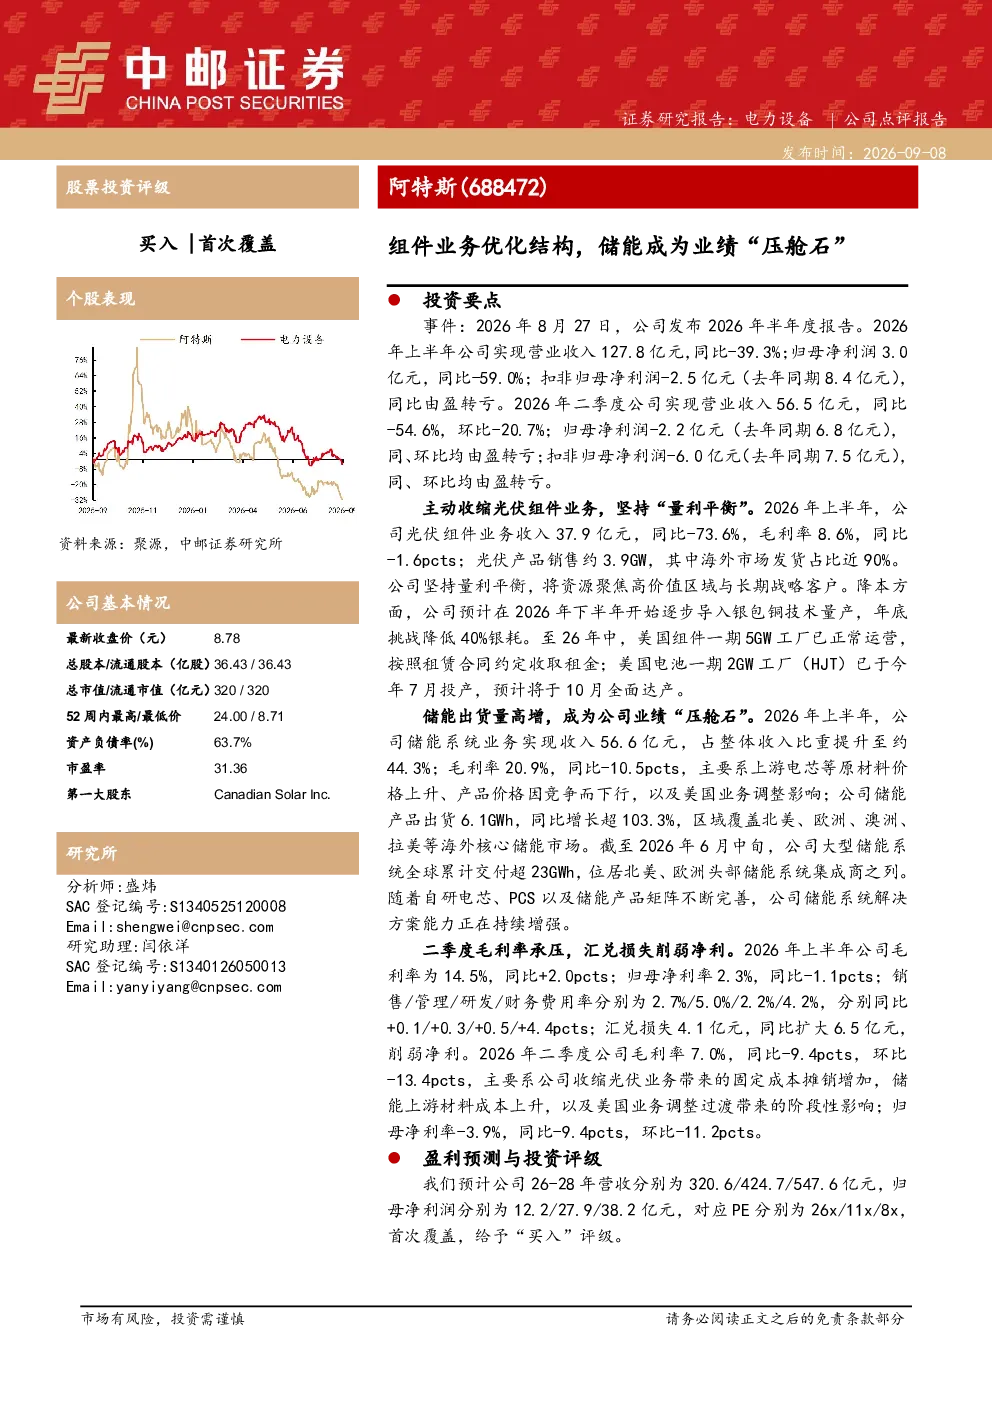
该研报指出阿特斯2026年上半年营业收入127.8亿元,同比-39.3%;归母净利润3.0亿元,同比-59.0%;扣非归母净利润-2.5亿元,同比由盈转亏。组件业务收入37.9亿元,同比-73.6%,毛利率8.6%;储能系统业务收入56.6亿元,占整体收入比重提升至约44.3%,毛利率20.9%,产品出货6.1GWh,同比增长超103.3%
光伏行业储能赛道发展趋势如何?
储能业务成为阿特斯业绩增长的关键驱动力,储能系统业务收入占比约44.3%,毛利率达20.9%。公司储能产品出货量同比增长超103.3%,覆盖北美、欧洲、澳洲、拉美等海外核心市场,大型储能系统全球累计交付超23GWh,位居北美、欧洲头部储能系统集成商之列
研报对阿特斯组件业务的分析重点是什么?
研报强调阿特斯组件业务坚持量利平衡,聚焦高价值区域与长期战略客户。降本方面,计划下半年导入银包铜技术,年底挑战降低40%银耗。美国组件一期5GW工厂已正常运营,美国电池一期2GW工厂(HJT)已于7月投产,预计10月全面达产
当前光伏市场整体状况如何?
阿特斯2026年二季度营业收入56.5亿元,同比-54.6%,环比-20.7%;归母净利润-2.2亿元,同、环比均由盈转亏。公司毛利率为14.5%,同比+2.0pcts;归母净利率2.3%,同比-1.1pcts,汇兑损失4.1亿元,同比扩大6.5亿元
研报提示的主要风险有哪些?
研报提示阿特斯面临行业竞争加剧风险、海外贸易政策及汇率波动风险、需求不及预期风险。公司资产负债率63.7%,需关注财务压力及外部环境变化对公司经营的影响
你可能感兴趣
投资策略周报:震荡期,中长线资金入市将成为A股韧性的“压舱石”
基础化工华西证券2026-06-07
医药业务筑牢业绩压舱石,航发国产化+数据中心建设助力高温合金快速发展
医药生物东吴证券2026-07-28
证券行业2024年中报综述:权益业务全线承压,固收成业绩压舱石
金融财通证券2024-09-07
2022年报点评:重视新型电力系统下电网侧储能运营资产的压舱石地位
公用事业东吴证券2023-03-29
逆风前行:中国成为全球气候治理‘压舱石’
公用事业中国环境科学研究院2025-11-18
非银金融周报:非银三季报预喜,或将成为短期风浪中的压舱石
金融华西证券2025-10-12
从进攻到平衡:红利成为低波压舱石——多行业联合红利资产7月报
华创证券2026-08-07
【中金不动产与空间服务】保利物业:压舱石业务平稳推进,关注增值服务后续抓手
未知机构2023-08-24
结转毛利率承压,经常性业务已成长为周期压舱石
国盛证券2026-09-02
2026年半年报点评:储能出货高增,组件优化结构
东吴证券2026-08-31