猜你想问
这份研报的核心内容是什么?
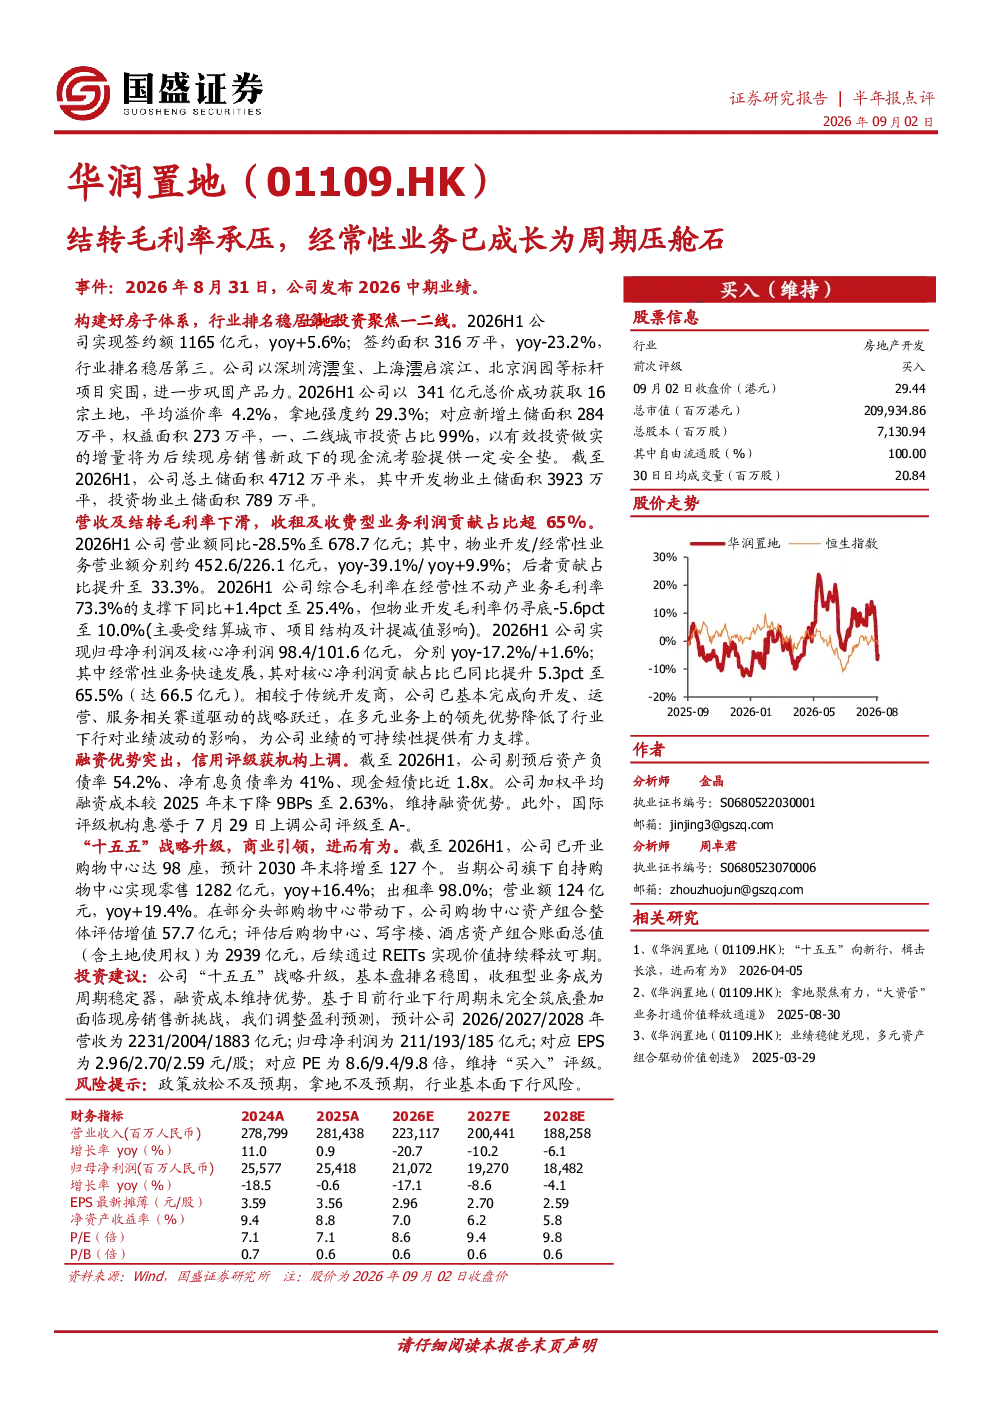
这份研报分析了华润置地2026年中期业绩,指出公司签约额同比增长5.6%,但签约面积下降23.2%,营收和物业开发毛利率均有所下滑。报告强调经常性业务(如收租业务)已成为公司周期压舱石,贡献了33.3%的营业额和65.5%的核心净利润,显示公司战略转型成效显著。此外,报告还关注了公司土地储备、收租业务增长以及财务状况,指出其一二线城市土地储备占比高,购物中心出租率和营业额持续增长,财务状况稳健,评级机构惠誉已上调其评级至A-。
当前商业地产行业的发展趋势如何?
当前商业地产行业正经历转型期,传统开发业务受周期影响较大,而收租型业务如购物中心运营成为行业稳定器。报告显示,华润置地等领先企业通过多元化布局,降低对单一业务的依赖,增强抗周期能力。行业趋势表明,商业地产运营管理能力、数字化转型以及资产证券化(如REITs)成为关键增长点。同时,一二线城市土地资源稀缺性提升,为优质项目带来价值提升空间。
研报重点分析了哪些方向?
研报重点分析了华润置地业绩表现、业务结构转型、土地储备策略、收租业务增长以及财务状况五个方面。业绩表现上,公司营收和毛利率承压但核心净利润有所增长;业务结构上,经常性业务占比提升,成为周期稳定器;土地储备策略上,一二线城市占比高,为后续发展提供保障;收租业务上,购物中心出租率和营业额持续增长,资产组合评估增值;财务状况上,公司负债率合理,融资成本维持优势。
当前市场对华润置地的判断是怎样的?
当前市场对华润置地的判断是,公司虽面临毛利率承压的挑战,但已成功构建以经常性业务为核心的周期稳定器。其多元化业务布局显著增强了抗风险能力,商业地产运营表现亮眼,财务状况稳健。市场关注其战略升级成效,特别是收租型业务占比超65%成为周期稳定器的趋势。同时,行业竞争加剧、政策环境变化以及拿地成本上升等因素也需关注。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是政策放松不及预期,可能影响商业地产市场需求和公司拿地节奏;二是拿地不及预期,可能影响公司后续开发布局和现金流;三是行业基本面下行风险,宏观经济波动可能对商业地产运营和资产价值带来压力。此外,市场竞争加剧和融资成本变化也是潜在风险因素,需持续关注。