猜你想问
这份机械行业周报主要讲了什么内容?
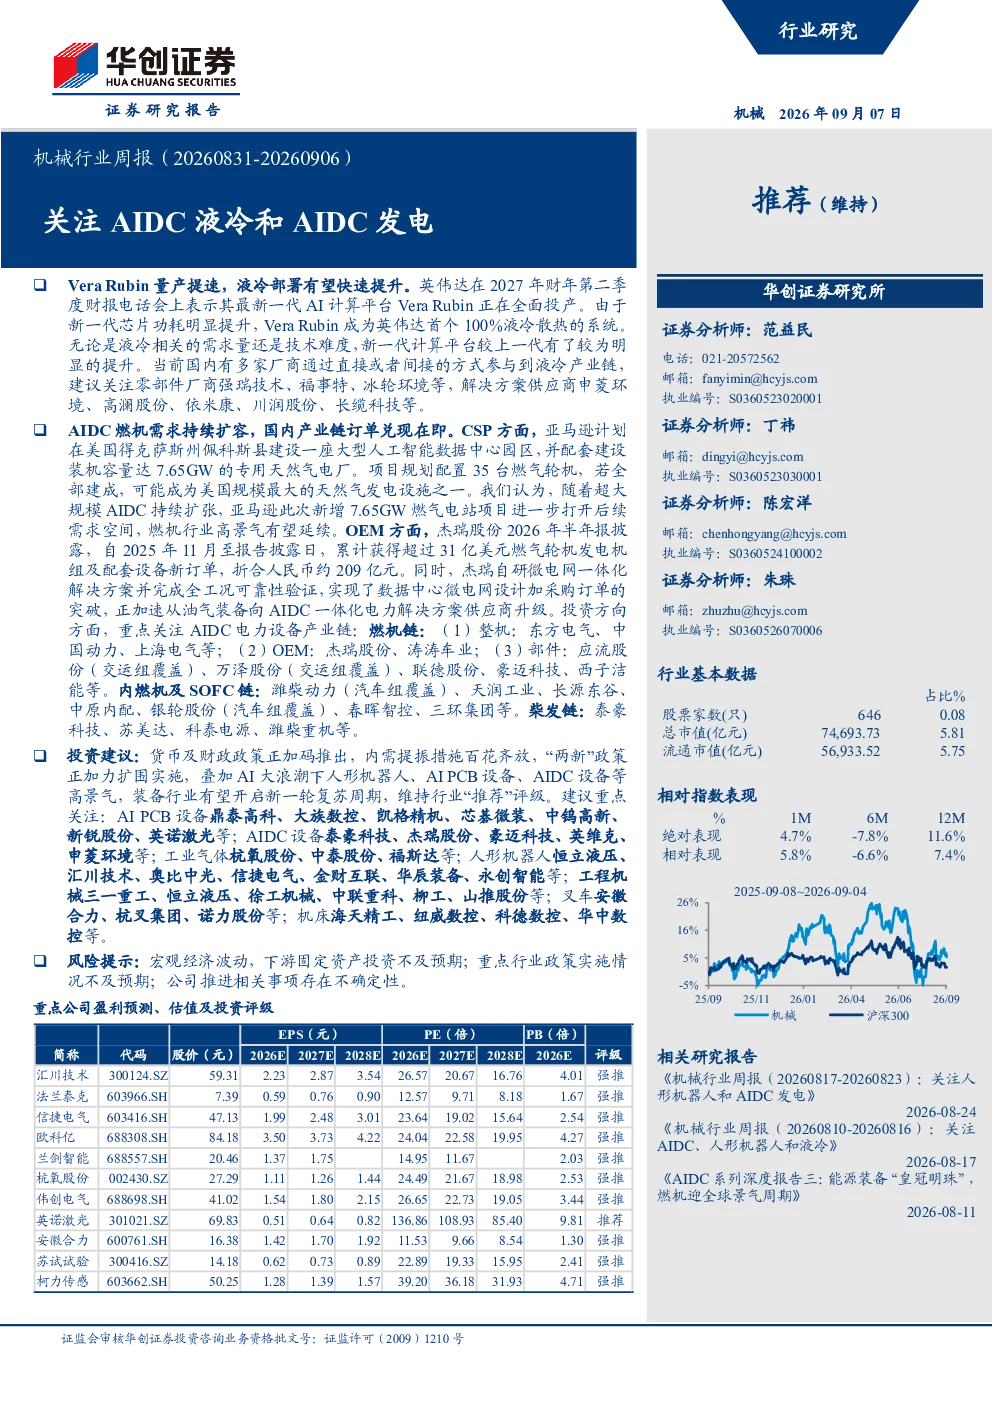
这份周报回顾了20260831-20260906期间机械板块的市场表现,重点分析了AIDC液冷和AIDC发电相关产业。报告涵盖了长缆科技在电缆附件及AI数据中心浸没式液冷领域的业务布局,探讨了燃机行业在全球景气周期中的发展机遇,以及拓斯达在全栈智能制造方面的进展。此外,还提出了对AI PCB设备、AIDC设备等细分领域的关注方向。
机械行业目前的发展趋势如何?
机械行业目前呈现多元化发展趋势,AI算力爆发带动电力需求增长,推动燃气轮机等能源装备需求上升。国内企业正加速进入全球燃机供应链,实现国产替代。同时,AI数据中心浸没式液冷技术逐渐成熟,相关企业如长缆科技受益于“十五五”电力投资计划。智能制造领域,拓斯达等企业通过全栈解决方案构建商业闭环,工业机器人市占率稳步提升。
报告中重点分析了哪些方向?
报告重点分析了AIDC液冷和AIDC发电两大方向。在液冷领域,长缆科技凭借其电缆附件行业领先地位,延伸至变压器绝缘油和AI数据中心浸没式液冷业务,控参股布局相关产业链。在发电领域,报告深入探讨了燃气轮机作为北美AIDC主电源的机遇,以及国内企业如杰瑞股份、东方电气等在全球供应链中的角色。此外,报告还关注了工业机器人、机床等稳健发展的业务板块。
当前机械行业的市场现状是怎样的?
当前机械行业市场呈现板块分化态势,整体板块下跌1.08%,但船舶制造板块上涨6.8%,核电设备板块下跌8.0%。AI算力需求激增带动相关设备需求,如AI PCB、AIDC设备等细分领域备受关注。国内企业在燃机、液冷等高端制造领域加速布局,如杰瑞股份、上海电气等有望受益于全球景气周期。但宏观经济波动及下游固定资产投资预期仍需关注。
这份研报存在哪些风险提示?
研报提示的主要风险包括宏观经济波动可能影响下游固定资产投资,进而影响机械行业整体需求。重点行业政策实施情况的不确定性也可能对行业发展带来挑战。此外,企业推进相关事项如技术研发、市场拓展等过程中存在执行层面的不确定性。这些因素均可能对机械行业相关企业的经营业绩产生潜在影响。