猜你想问
这份机械行业周报主要关注哪些内容?
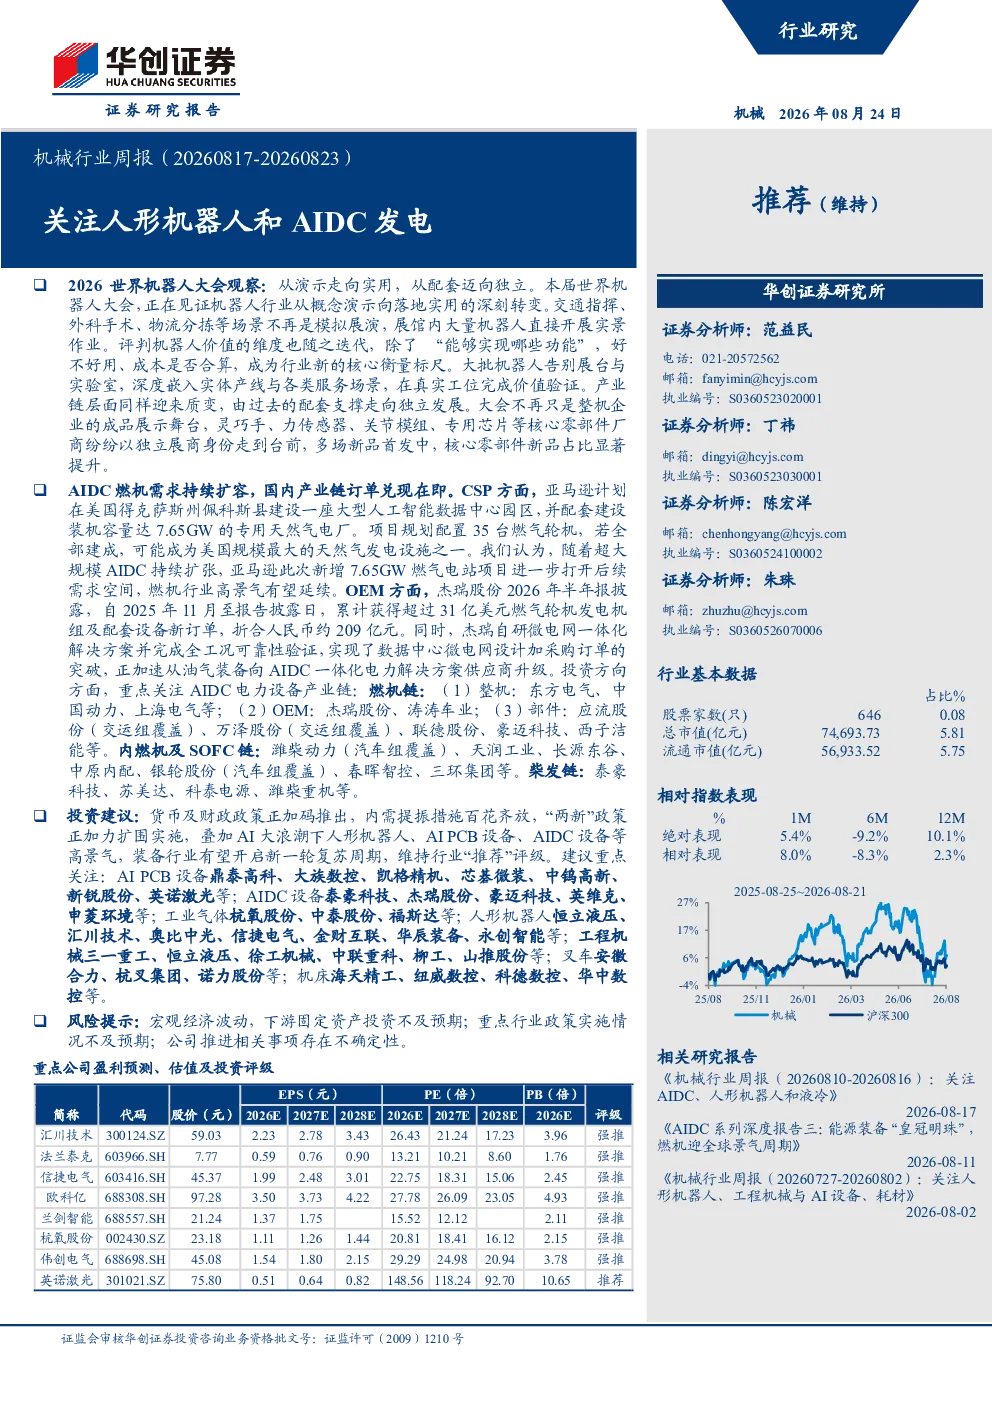
本报告主要关注人形机器人和AIDC发电领域。本周机械行业(中信)板块下跌1.48%,服务机器人板块涨幅最大(8.9%),核电设备板块跌幅最小(-11.8%)。报告重点分析了长缆科技(002879)受益于电力投资和高端化趋势的业绩增长潜力,以及AIDC燃机领域国内企业加速进入全球供应链的机会,建议关注杰瑞股份、东方电气等OEM企业和应流股份、万泽股份等零部件企业。拓斯达(300607)作为全栈智能制造企业,也获得推荐评级。
人形机器人行业发展趋势如何?
人形机器人行业正迎来快速发展期。随着AI技术的进步和场景应用拓展,人形机器人技术不断成熟,市场渗透率逐步提升。本报告指出,服务机器人板块本周表现最佳(涨幅8.9%),显示出市场对新兴机器人形态的积极预期。国内企业如长缆科技、拓斯达等已在相关领域布局,受益于产业升级和智能化需求,预计未来三年营收和净利润将保持增长。同时,全球燃机行业因AI数据中心建设需求激增,进入新一轮需求周期,国内企业有望实现国产替代。
报告重点分析了哪些方向?
报告重点分析了三个方向:一是长缆科技(002879)的产业延伸,从电缆附件业务拓展至变压器绝缘油和AI数据中心浸没式液冷业务,受益于“十五五”电力投资和高端化趋势;二是AIDC燃机领域,AI数据中心建设推动电力需求激增,燃气轮机成为北美AIDC主电源,国内企业加速进入全球供应链;三是拓斯达(300607)的全栈智能制造布局,包括工业机器人、机床、注塑装备,并前瞻性布局具身机器人等新兴行业。这三个方向均显示出良好的增长潜力。
当前机械行业市场现状如何?
当前机械行业市场呈现分化态势。从整体指数看,本周上证综指、深证成指、沪深300指数均下跌,机械行业(中信)板块下跌1.48%。但细分领域表现差异较大,服务机器人板块涨幅最大(8.9%),核电设备板块跌幅最小(-11.8%)。个股方面,鞍重股份(39.8%)涨幅最大,海川智能(-19.0%)跌幅最大。制造业PMI指数持续扩张,固定资产投资保持较快增长,但部分领域如新能源汽车销量、动力电池装机量同比增速有所回落。工业机器人产量同比增速保持较快增长,但金属切削机床和金属成形机床产量同比增速有所回落。
研报提示了哪些风险?
本报告提示了四项主要风险:一是宏观经济不景气可能导致增速不及预期;二是国内固定资产投资若不及预期,将影响行业整体增长;三是重点行业政策实施情况若不及预期,可能制约行业发展;四是公司推进相关事项存在不确定性,可能影响具体企业的发展进程。这些风险因素需持续关注,以规避潜在的投资风险。