猜你想问
工业硅和多晶硅月报核心内容是什么?
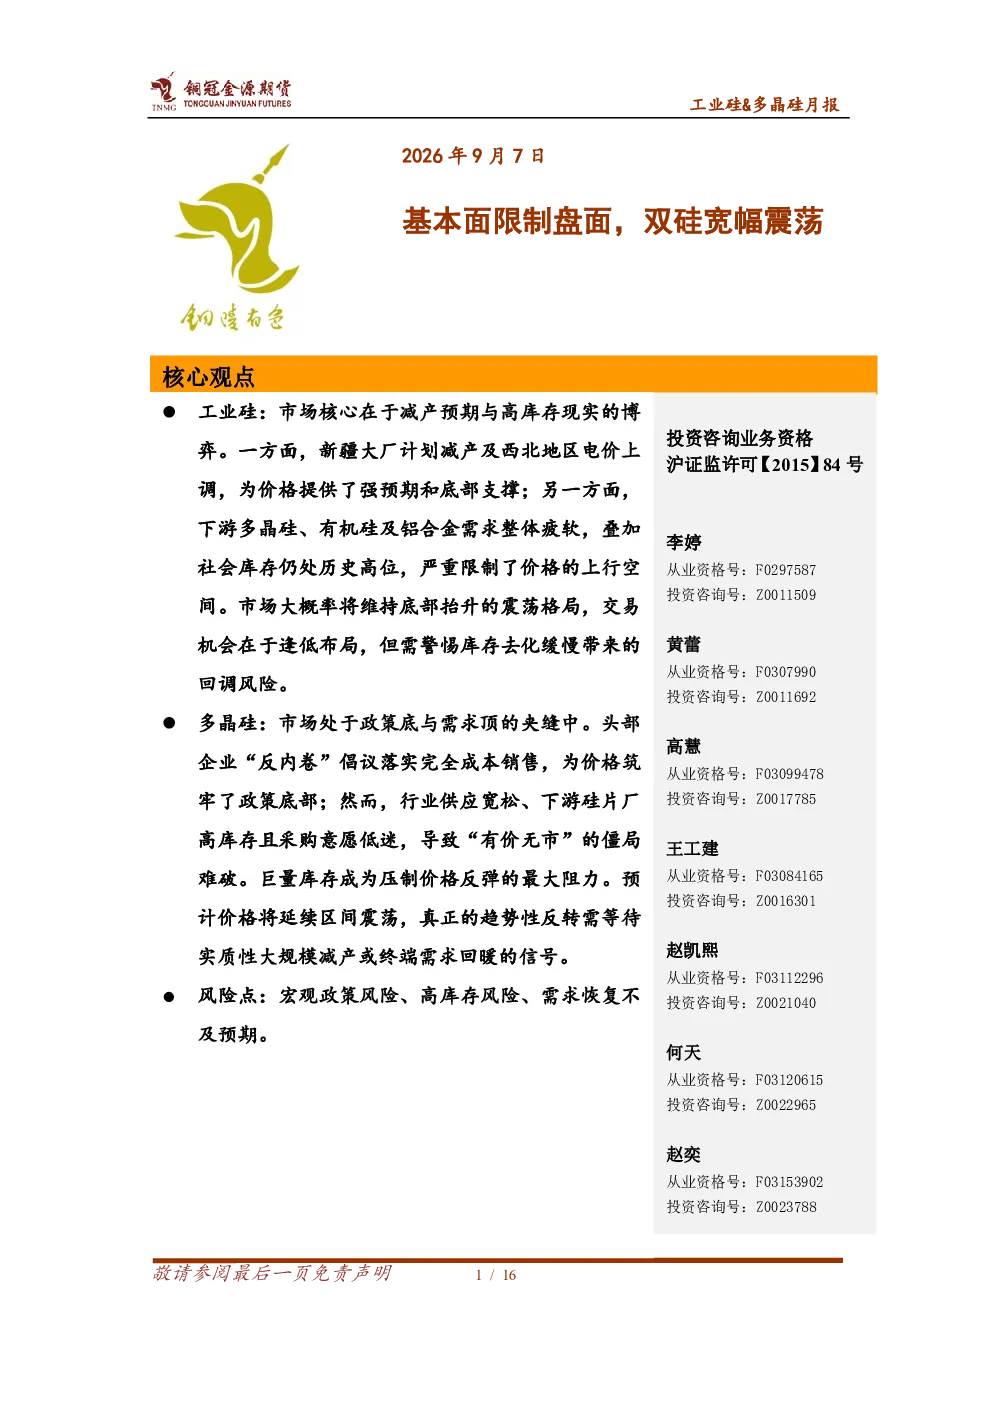
本报告分析了工业硅和多晶硅的市场现状。工业硅市场核心在于减产预期与高库存现实的博弈,新疆大厂计划减产及西北地区电价上调提供底部支撑,但下游需求疲软、社会库存高位限制价格上行空间。多晶硅市场处于政策底与需求顶的夹缝中,头部企业通过完全成本销售筑牢价格底部,但行业供应宽松、下游硅片厂高库存且采购意愿低迷,导致市场呈现“有价无市”的僵局。报告指出,工业硅市场大概率维持底部抬升的震荡格局,交易机会在于逢低布局,需警惕库存去化缓慢带来的回调风险。多晶硅价格延续区间震荡,趋势性反转需等待实质性大规模减产或终端需求回暖信号。
工业硅和多晶硅行业发展趋势如何?
工业硅和多晶硅行业发展趋势呈现分化。工业硅方面,市场维持底部抬升的震荡格局,主要受减产预期、库存水平及下游需求等多重因素影响。新疆等主要产区减产计划为市场提供一定支撑,但高库存和需求疲软制约价格上行空间。多晶硅市场则面临政策底与需求顶的双重压力,供应宽松与下游高库存导致市场流动性不足,价格预计延续区间震荡。未来趋势性反转需要实质性大规模减产或终端需求回暖信号的确认。
报告重点分析了哪些方向?
报告重点分析了工业硅和多晶硅的市场供需关系及价格走势。对于工业硅,报告关注了新疆等主要产区的减产计划、西北地区电价上调对成本的影响,以及下游需求疲软和社会库存高企对价格的压力。多晶硅方面,报告重点探讨了头部企业“反内卷”倡议对价格底部的支撑作用,以及行业供应宽松和下游采购意愿低迷导致的“有价无市”局面。此外,报告还对比分析了有机硅和铝合金等其他相关行业的市场表现。
当前工业硅和多晶硅市场现状如何判断?
当前工业硅市场处于底部抬升的震荡格局,主要受减产预期与高库存现实的博弈影响。新疆大厂减产及西北地区电价上调提供底部支撑,但下游需求疲软和社会库存高位限制价格上行空间。多晶硅市场则呈现供应宽松、下游高库存和采购意愿低迷的特征,导致市场流动性不足,“有价无市”的僵局持续。整体来看,工业硅和多晶硅市场均缺乏趋势性反转的明确信号,价格预计延续区间震荡。
研报提示了哪些相关风险?
本报告提示了工业硅和多晶硅市场面临的主要风险点。宏观政策风险是重要考量因素,相关政策变化可能影响行业供需格局。高库存风险需重点关注,当前行业库存水平较高,若去化缓慢可能导致价格回调。此外,需求恢复不及预期也是潜在风险,若下游需求持续疲软,将进一步压制价格反弹空间。投资者需密切关注这些风险因素,谨慎评估市场参与时机。