猜你想问
Guidewire Software 2026年第四季度业绩表现如何?
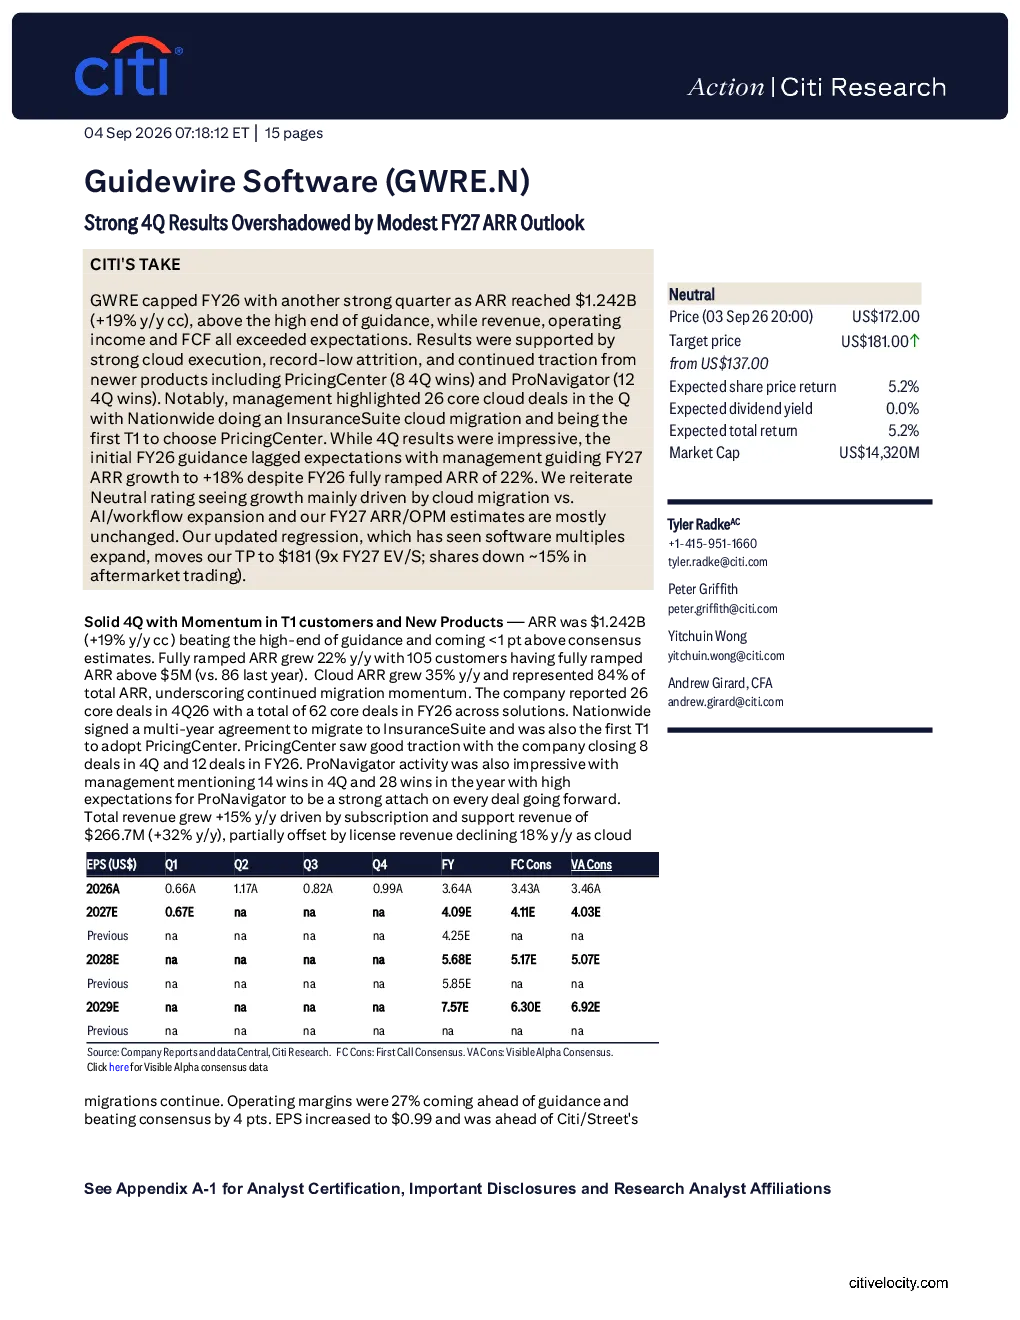
Guidewire Software 在 2026 财年第四季度取得了强劲的业绩,ARR 达到 12.42 亿美元,同比增长 19%,超出指引的高端。收入、营业利润和自由现金流均超出预期,主要得益于云业务执行的强劲、创纪录的低流失率以及新产品 PricingCenter 和 ProNavigator 的持续发展。
Guidewire Software 2027年ARR增长预期是多少?
尽管 2026 财年第四季度业绩令人印象深刻,但 2026 财年的指引低于预期。管理层预计 2027 年 ARR 增长率为 +18%,而 2026 年完全摊销 ARR 增长率为 22%。这表明尽管短期业绩强劲,但长期增长预期相对温和。
Guidewire Software 增长主要来自哪些方面?
Guidewire Software 的增长主要来自云业务迁移,云 ARR 增长率为 35%,占总 ARR 的 84%。新产品的市场表现也较为积极,PricingCenter 和 ProNavigator 分别在 2026 财年第四季度和全年获得了多个交易胜利。但管理层认为增长主要来自云迁移,而非 AI/工作流扩展。
Guidewire Software 当前市场评级和目标价是多少?
维持中性评级,认为增长主要来自云迁移,而非 AI/工作流扩展。基于软件市盈率扩大的回归分析,目标价上调至 181 美元(9 倍 2027 年 EV/收入),较之前的 137 美元(6.3 倍 2027 年 EV/收入)有所提高。
Guidewire Software 报告中存在哪些风险提示?
报告显示,尽管业绩强劲,但 2026 财年的指引低于预期,可能存在市场环境变化或客户需求波动等风险。此外,增长主要依赖云迁移,若行业云化趋势放缓可能影响未来增长动力。新产品的市场接受度和持续竞争力也存在不确定性。
你可能感兴趣
微软(MSFT)26FYQ4财报点评:Azure加速增长,指引FY27全年CapEx同比增长
信息技术国信证券2026-07-31
MaaS ARR指引强劲,AI全栈自研优势有望释放
国投证券(香港)2026-05-14
轻工纺服行业周报(20260727-20260802):奢侈品26H1财报回顾:需求温和复苏,美洲保持强劲,中国及亚太持续改善
纺织服装华创证券2026-08-04
贝壳(BEKE):2025年第一季度业绩超预期,但温和的业绩指引引发担忧。
招银证券2025-05-16
财报点评:逆风环境下实现强劲需求,再次上调全年业绩指引
富途证券2022-06-07
美股科技互联网25Q1财报总结:营收利润超指引强劲,指引资本开支持续提升
信息技术国信证券2025-05-13
计算机行业点评报告:Snowflake:产品收入与留存继续维持高位,AI Data Cloud与FY27指引同步推进
信息技术华鑫证券2026-03-30
浙商纺服 NIKE FY26Q4FY26 全年收入基本符合预期 FY27上半年指引仍谨慎
未知机构2026-07-01
Pilbara矿业 PLS-AU 4QFY26运营数据速览 季度销量创历史新高 FY27产量指引
未知机构2026-07-30
新东方-S Q4业绩超预期,FY27指引乐观
华西证券2026-07-30