猜你想问
美图AI生产力产品收入增长情况如何?
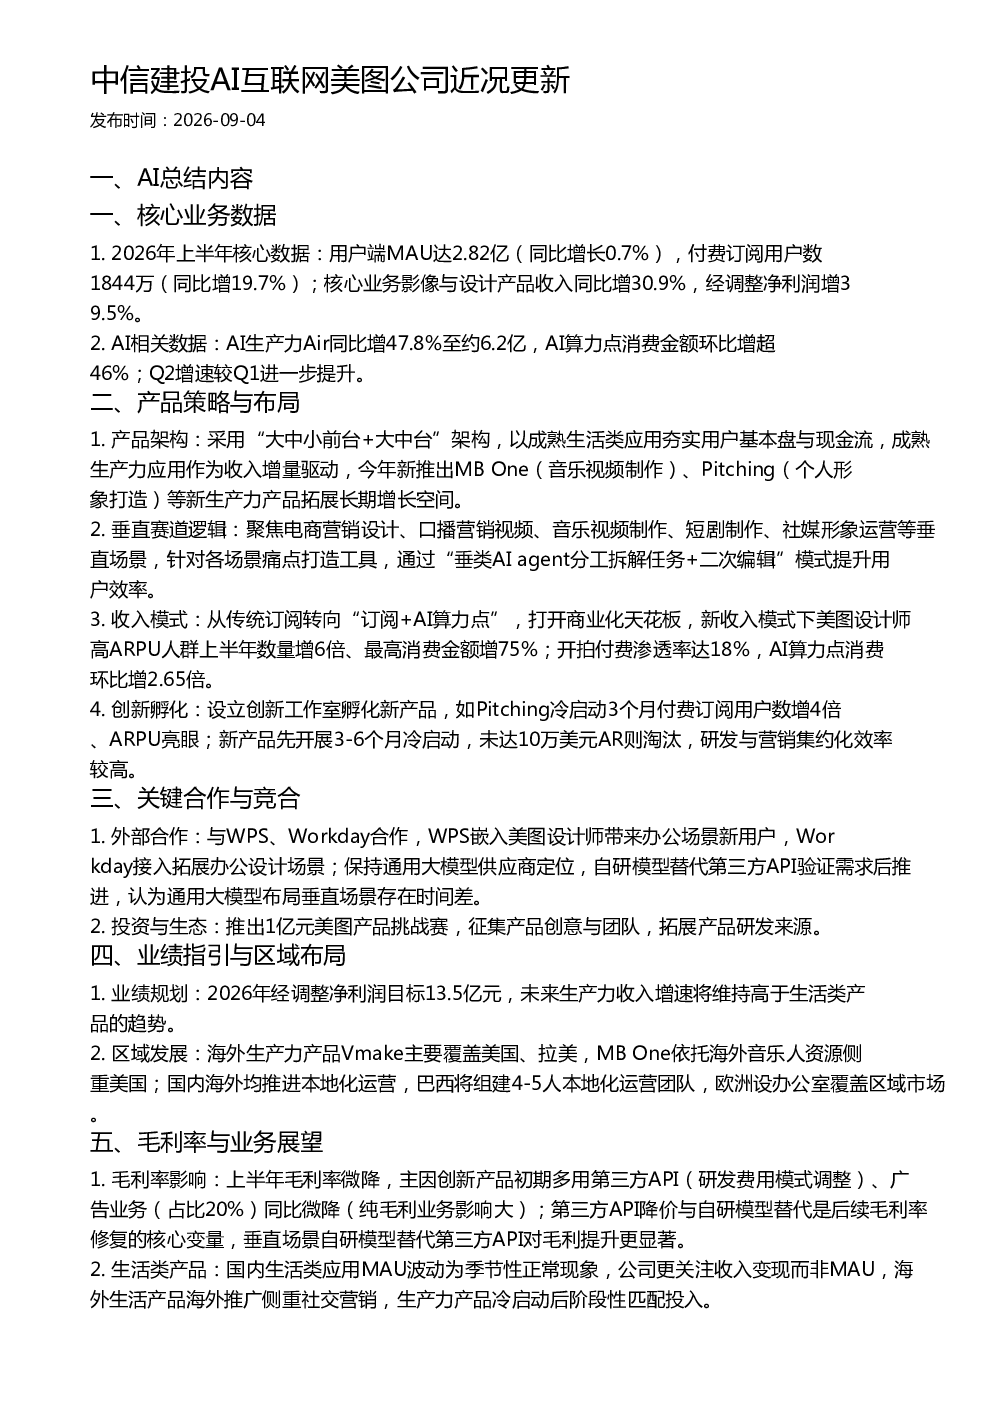
2026年上半年,美图AI生产力产品收入同比增长47.8%至约6.2亿,AI算力点消费金额环比增长超46%,Q2增速较Q1进一步提升。核心业务影像与设计产品收入同比增30.9%,经调整净利润增39.5%。收入模式从传统订阅转向“订阅+AI算力点”,新模式下高ARPU人群数量增6倍、最高消费金额增75%;开拍付费渗透率达18%,AI算力点消费环比增2.65倍。
美图AI产品策略与布局有哪些特点?
美图采用“大中小前台+大中台”架构,以成熟生活类应用夯实基本盘,成熟生产力应用作为收入增量驱动。新推出MB One(音乐视频制作)、Pitching(个人形象打造)等新生产力产品拓展长期增长空间。聚焦电商营销设计、口播营销视频、音乐视频制作、短剧制作、社媒形象运营等垂直场景,通过“垂类AI agent分工拆解任务+二次编辑”模式提升用户效率。设立创新工作室孵化新产品,如Pitching冷启动3个月付费订阅用户数增4倍、ARPU亮眼;新产品先开展3-6个月冷启动,未达10万美元AR则淘汰,研发与营销集约化效率较高。
美图AI行业发展趋势如何?
美图AI聚焦垂直场景,通过“垂类AI agent分工拆解任务+二次编辑”模式提升用户效率,推动从传统订阅转向“订阅+AI算力点”的收入模式。与WPS、Workday合作拓展办公场景新用户,保持通用大模型供应商定位,自研模型替代第三方API验证需求后推进。推出1亿元美图产品挑战赛,征集产品创意与团队,拓展产品研发来源。未来生产力收入增速将维持高于生活类产品的趋势。
美图AI市场现状如何?
2026年上半年,美图AI生产力产品收入同比增长47.8%至约6.2亿,AI算力点消费金额环比增长超46%,Q2增速较Q1进一步提升。核心业务影像与设计产品收入同比增30.9%,经调整净利润增39.5%。海外生产力产品Vmake主要覆盖美国、拉美,MB One依托海外音乐人资源侧重美国;国内海外均推进本地化运营,巴西将组建4-5人本地化运营团队,欧洲设办公室覆盖区域市场。国内生活类应用MAU波动为季节性正常现象,公司更关注收入变现而非MAU,海外生活产品海外推广侧重社交营销,生产力产品冷启动后阶段性匹配投入。
美图AI研报风险提示有哪些?
上半年毛利率微降,主因创新产品初期多用第三方API(研发费用模式调整)、广告业务同比微降(纯毛利业务影响大);第三方API降价与自研模型替代是后续毛利率修复的核心变量。国内生活类应用MAU波动为季节性正常现象,但需关注用户留存与变现效率。新产品冷启动阶段投入较大,未达10万美元AR则淘汰,存在研发资源分散风险。外部合作依赖度较高,需关注合作稳定性。