猜你想问
这份研报主要分析了什么内容?
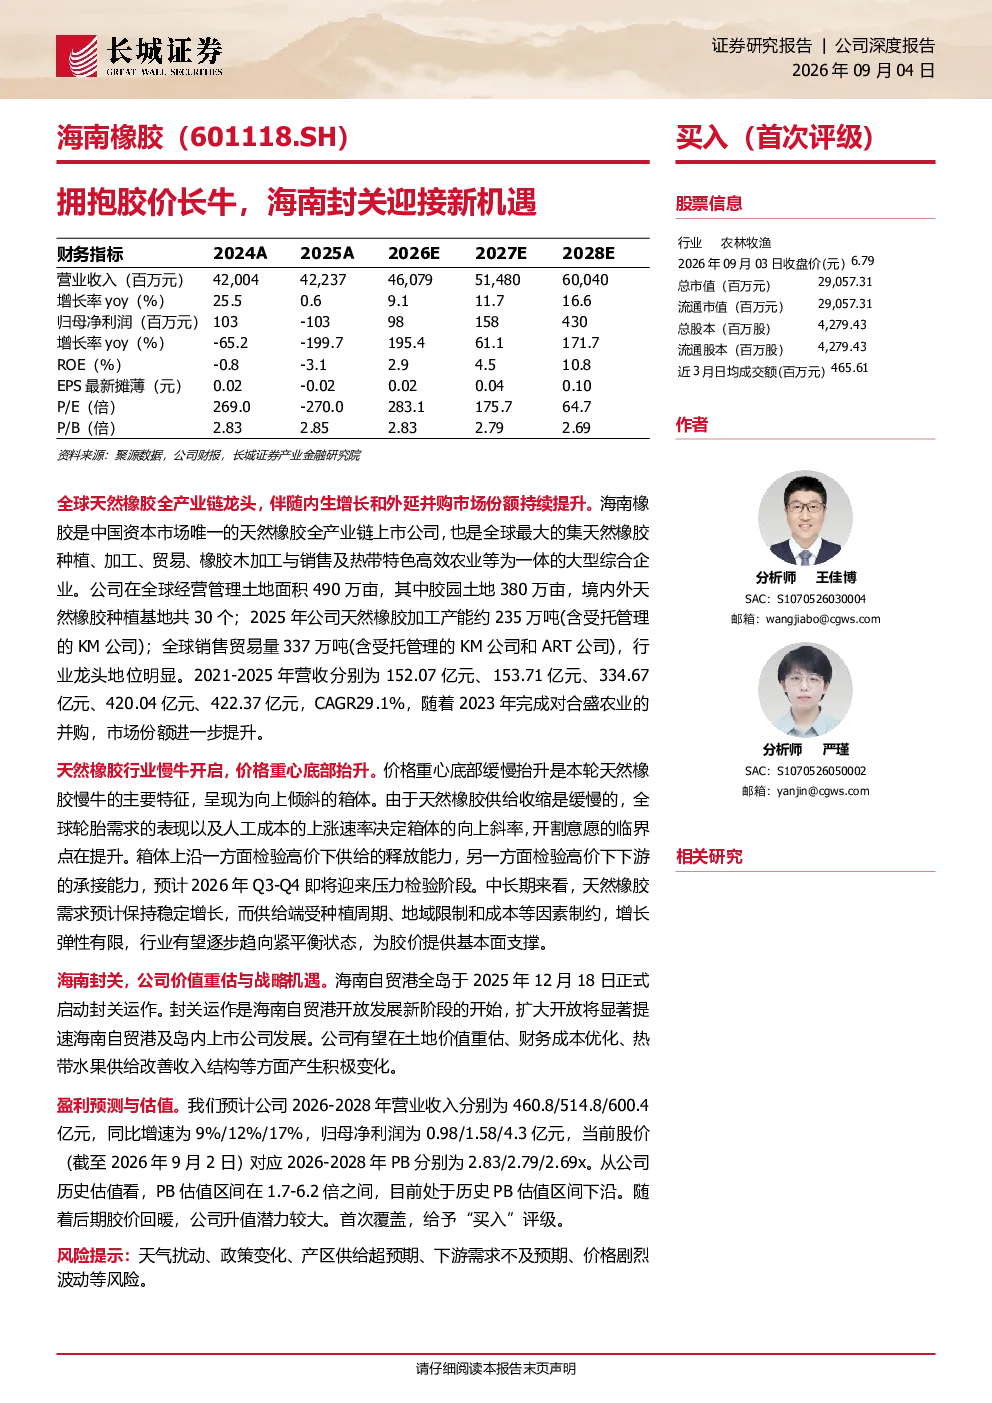
这份研报主要分析了海南橡胶作为全球天然橡胶全产业链龙头的市场地位和未来发展趋势。报告指出公司2021-2025年营收CAGR为29.1%,并预测了2026-2028年的营收和净利润增长情况。同时,报告探讨了天然橡胶行业的慢牛开启和供需紧平衡状态,以及海南自贸港封关带来的多重机遇,如土地价值重估、财务成本优化和热带水果需求提升等。最后,报告给出了相应的估值和评级,并对潜在风险进行了提示。
天然橡胶行业未来的发展趋势如何?
天然橡胶行业正开启慢牛行情,价格重心底部缓慢抬升,预计2026年Q3-Q4将迎来压力检验。中长期来看,供需趋向紧平衡状态,为胶价提供支撑。海南自贸港封关政策将进一步推动行业发展和价值提升,包括土地资源优化配置、生产成本降低以及相关产业链的协同效应。然而,天气变化、政策调整、产区供给波动和下游需求变化等因素仍可能对行业产生影响。
研报对海南橡胶的重点分析方向是什么?
研报对海南橡胶的重点分析方向包括其全产业链龙头地位、市场份额持续提升的竞争优势,以及2021-2025年29.1%的营收CAGR增长表现。报告还详细分析了海南自贸港封关政策对公司的具体利好,如土地价值重估带来的资产增值、财务成本优化提升盈利能力,以及热带水果需求增长带来的额外收入来源。此外,报告还预测了公司未来三年的财务数据,并给出了估值和投资评级。
当前天然橡胶市场的现状如何判断?
当前天然橡胶市场处于慢牛上升通道,价格重心逐步抬升,但短期内仍面临不确定性。供需关系正趋向紧平衡,供给端受种植面积和产量限制,需求端则受益于全球工业化和消费需求。海南自贸港封关政策为市场注入了积极因素,预计将推动行业长期健康发展。然而,天气灾害、国际政策变化、产区供给超预期波动以及下游需求不及预期等因素仍需密切关注,这些因素可能对市场短期走势产生影响。
研报提示了哪些主要风险?
研报提示的主要风险包括天气扰动,如台风、干旱等可能导致的橡胶产量波动;政策变化,包括贸易政策调整或自贸港政策落地不及预期等;产区供给超预期,如新种植面积增加或替代品竞争加剧;下游需求不及预期,如全球经济放缓影响工业制品需求;以及价格剧烈波动,包括国际期货市场波动传导至现货市场等。这些风险因素可能对海南橡胶的经营业绩和市场表现产生不利影响。