猜你想问
中国交建2026年半年度报告核心内容是什么?
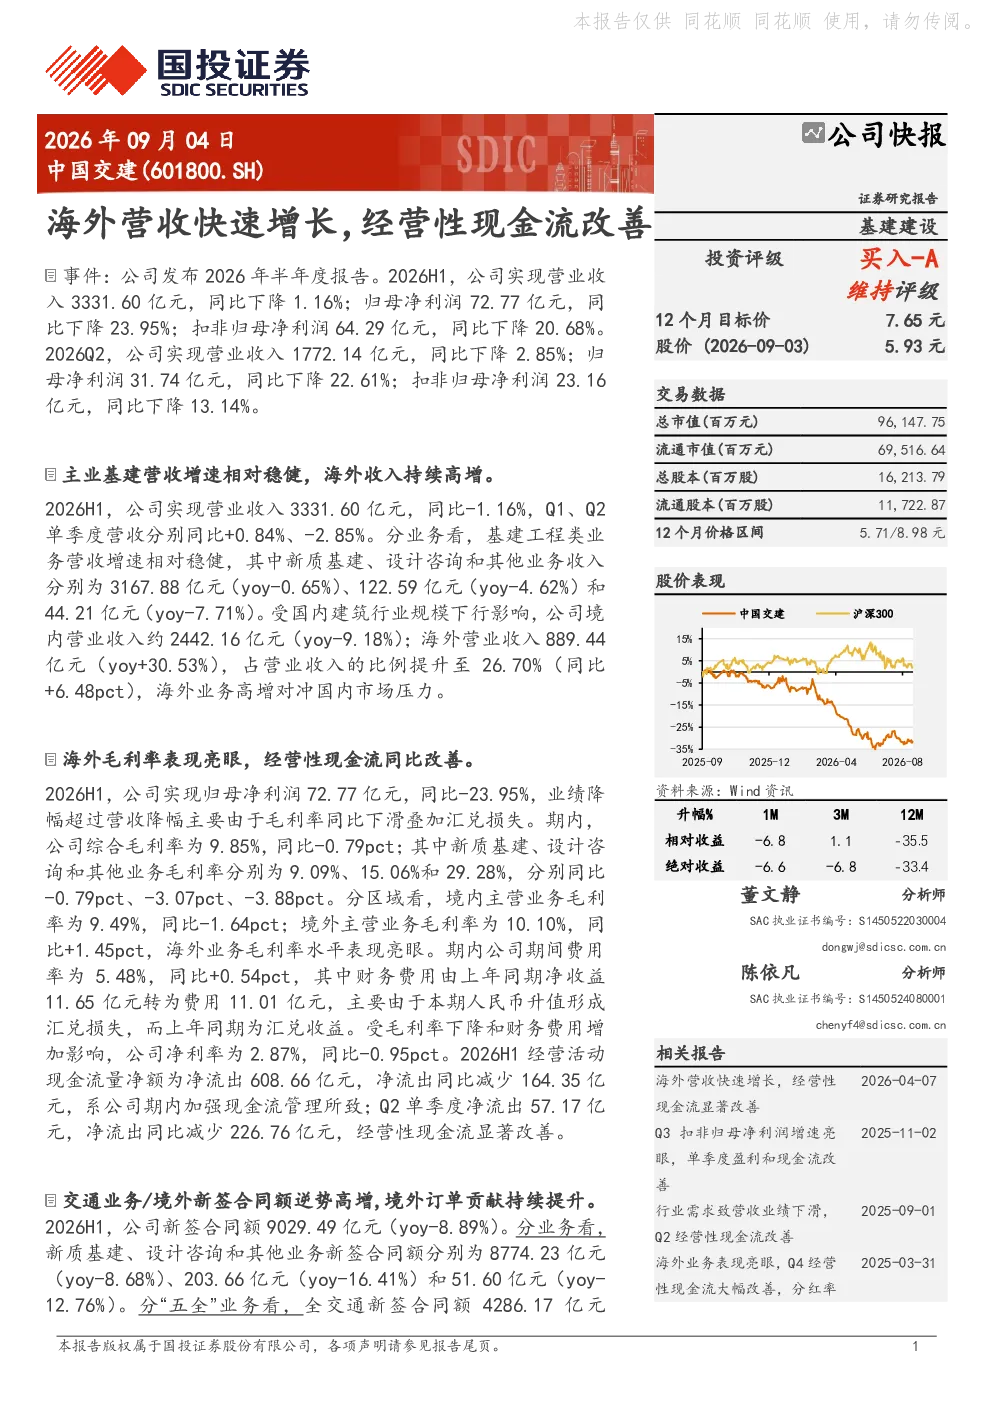
2026年半年度报告显示,中国交建海外营收快速增长,经营性现金流改善。公司2026H1实现营业收入3331.60亿元,同比下降1.16%;归母净利润72.77亿元,同比下降23.95%。主业基建营收增速相对稳健,海外收入持续高增,占营业收入比例提升至26.70%(同比+6.48pct)。海外毛利率表现亮眼,为10.10%(同比+1.45pct),而境内毛利率为9.49%(同比-1.64pct)。经营性现金流净流出608.66亿元,同比减少164.35亿元,主要系加强现金流管理。新签合同额9029.49亿元(同比-8.89%),其中境外新签合同额2416.78亿元(同比+20.61%),占新签合同额约27%,在“一带一路”共建国家实现新签合同额277.72亿美元。
基建行业发展趋势如何?
基建行业发展趋势呈现多元化与国际化特点。国内基建市场趋于成熟,企业加速拓展海外市场,“一带一路”倡议推动下,海外项目成为重要增长点。中国交建等龙头企业海外营收占比持续提升,海外毛利率表现优于境内,显示国际化战略成效。同时,行业面临需求结构调整,传统基建项目竞争加剧,企业需提升技术含量与绿色化水平,创新业务模式以应对市场变化。
报告重点分析了哪些方向?
报告重点分析了公司海外业务增长与经营性现金流改善情况。海外营收占比提升至26.70%,毛利率达10.10%,显示国际化布局成效显著。报告还关注现金流管理,尽管净流出608.66亿元,但同比减少164.35亿元,反映公司加强管理成效。此外,新签合同额中境外占比达27%,且在“一带一路”国家合同额277.72亿美元,体现公司在全球市场拓展的深度与广度。
当前基建市场现状如何判断?
当前基建市场呈现内需平稳、外需活跃的格局。国内基建投资增速放缓,市场竞争加剧,企业利润空间受挤压。相比之下,海外市场尤其是“一带一路”沿线国家,成为行业新的增长引擎。中国交建等企业积极布局海外,海外收入与合同额持续增长,毛利率表现亮眼。但海外市场也面临政治、经济风险,企业需加强风险管控,提升项目质量与可持续性。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期和业务进展不及预期。国内基建市场存在政策调整不确定性,可能影响项目落地与投资规模。海外业务面临地缘政治风险、汇率波动、当地法律法规变化等挑战,可能影响项目进展与收益。此外,行业竞争加剧也对企业盈利能力构成压力,需关注新签合同额增速放缓对未来的影响。