猜你想问
这份通信行业周报的核心内容是什么?
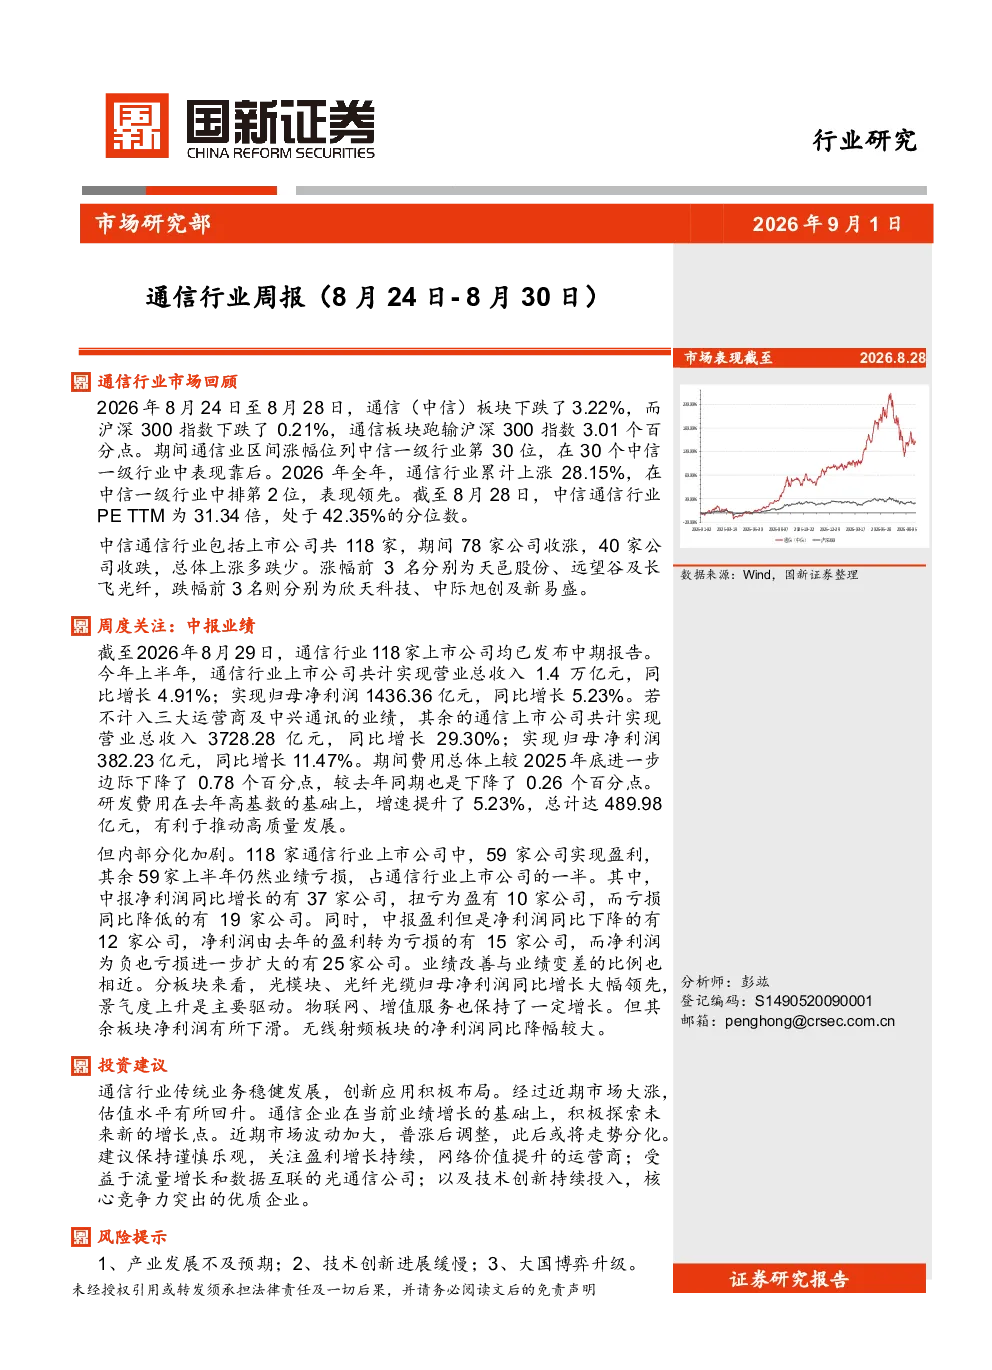
本报告回顾了2026年8月24日至28日通信(中信)板块的市场表现,板块下跌3.22%,跑输沪深300指数。尽管短期表现不佳,但全年累计上涨28.15%,位列中信一级行业第二。报告分析了行业要闻,包括工信部关于智能算力的数据、国家发改委的投融资机制研究、国务院国资委对6G产业链的布局等。技术前沿部分介绍了中国移动研究院的6G网络架构、长鑫存储的高K金属栅极技术以及国光量超的玄幂·大模型家族。本周关注聚焦于通信行业118家上市公司发布的中期报告,显示行业整体营收和净利润均实现同比增长,期间费用总体下降,研发费用增长5.21%
通信行业未来发展趋势如何?
通信行业未来发展趋势呈现多维度特点。首先,智能算力持续夯实,工信部数据显示我国智能算力规模达2185EFLOPS,加速产业升级。其次,6G产业链建设加速,国务院国资委强调构建安全稳定的6G产业链,推动国际合作。技术前沿上,中国移动研究院提出的智能体定义架构(ADA)推动6G网络向智能、开放、高效演进。此外,AI光模块、光芯片/器件等领域资本开支增长显著,通信企业赴港上市融资密集化,反映AI算力带来的光互连扩产军备竞赛趋势
报告重点分析了哪些方向?
报告重点分析了通信行业的中期业绩表现和未来投资方向。业绩方面,118家上市公司中59家盈利,37家净利润同比增长,研发费用总计489.98亿元,增长5.21%。分板块看,光模块、光纤光缆净利润增长大幅领先,物联网、增值服务保持增长,其余板块有所下滑。投资建议方面,建议关注盈利增长持续、网络价值提升的运营商,受益于流量增长和数据互联的光通信公司,以及技术创新持续投入的优质企业
当前通信行业市场现状如何判断?
当前通信行业市场现状呈现短期波动与长期增长并存的态势。短期来看,2026年8月通信板块表现跑输沪深300指数,但全年累计上涨28.15%,在中信一级行业中排名第二,显示长期韧性。市场结构方面,光模块、光纤光缆等细分领域增长强劲,AI算力相关投资集中,通信企业赴港上市融资活跃。整体而言,行业在技术创新和产业升级中持续发展,但需关注市场波动和竞争格局变化
研报提示的主要风险有哪些?
研报提示的主要风险包括产业发展不及预期、技术创新进展缓慢以及大国博弈升级。产业发展不及预期可能影响行业整体增长速度和盈利能力;技术创新进展缓慢则可能导致企业核心竞争力下降,难以适应快速变化的市场需求;大国博弈升级可能带来国际贸易摩擦和技术封锁,对产业链供应链安全构成挑战,影响企业海外业务拓展和关键技术研发。这些风险需引起投资者关注,并在投资决策中充分考虑