猜你想问
中信建投机械早餐会 中集集团深度研报核心内容是什么?
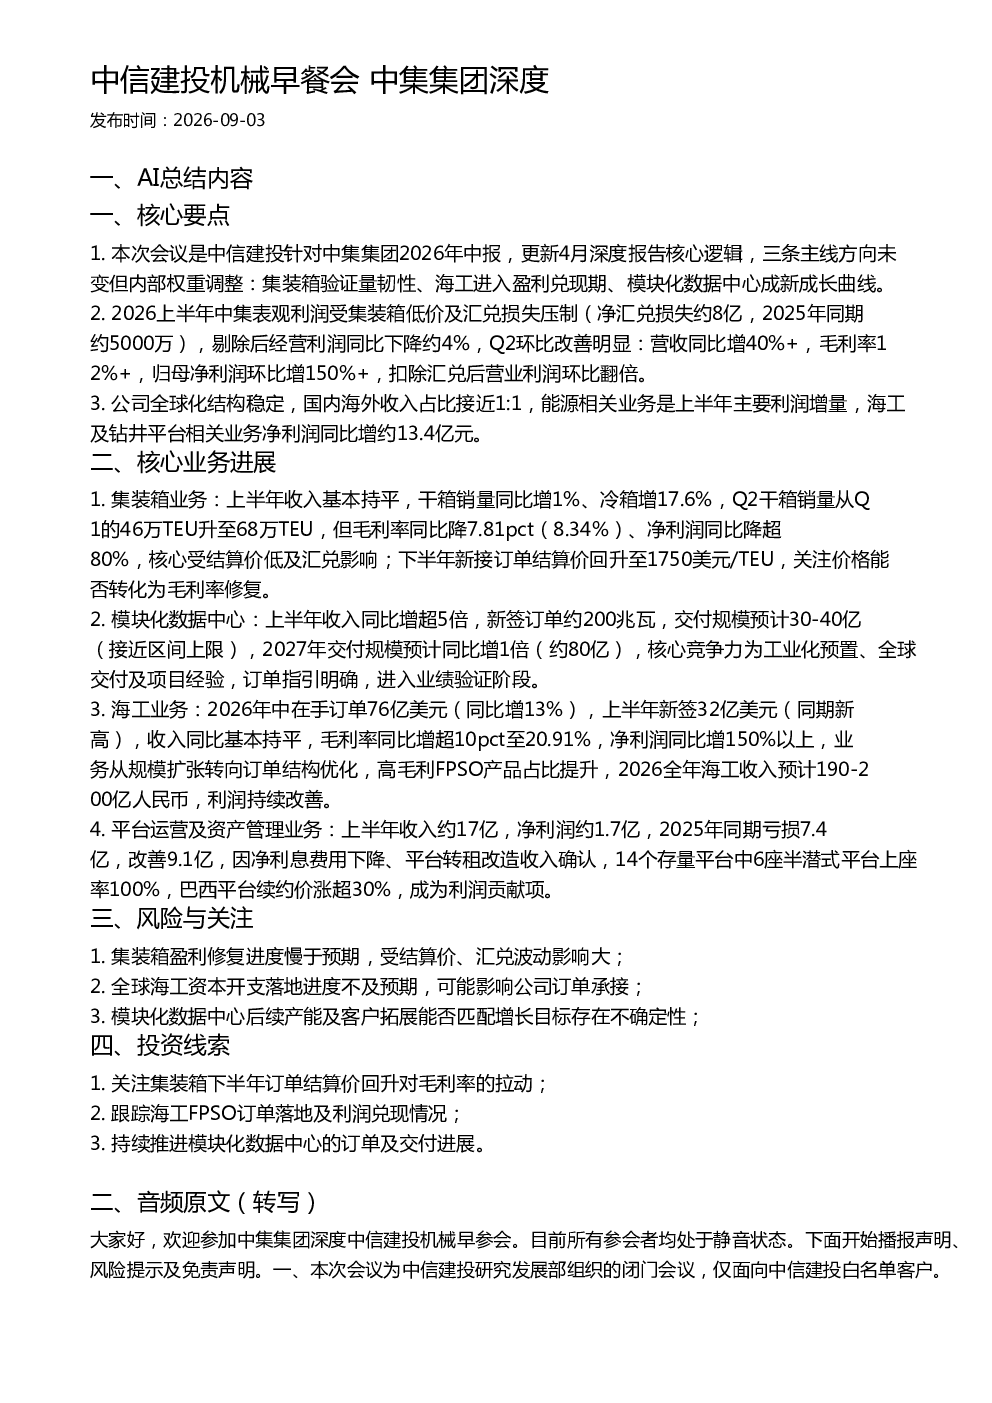
该研报更新了中集集团2026年中报的核心逻辑,三条主线方向未变但内部权重调整:集装箱验证量韧性、海工进入盈利兑现期、模块化数据中心成新成长曲线。报告指出2026上半年中集表观利润受集装箱低价及汇兑损失压制,剔除后经营利润同比下降约4%,Q2环比改善明显,营收同比增40%+,毛利率12%+,归母净利润环比增150%+,扣除汇兑后营业利润环比翻倍。公司全球化结构稳定,国内海外收入占比接近1:1,能源相关业务是上半年主要利润增量,海工及钻井平台相关业务净利润同比增约13.4亿元。
集装箱赛道行业发展趋势如何?
集装箱业务方面,上半年收入基本持平,干箱销量同比增1%、冷箱增17.6%,Q2干箱销量从Q1的46万TEU升至68万TEU,但毛利率同比降7.81pct(8.34%)、净利润同比降超80%,核心受结算价低及汇兑影响。下半年新接订单结算价回升至1750美元/TEU,关注价格能否转化为毛利率修复。海工业务方面,2026年中在手订单76亿美元(同比增13%),上半年新签32亿美元(同期新高),收入同比基本持平,毛利率同比增超10pct至20.91%,净利润同比增150%以上,业务从规模扩张转向订单结构优化,高毛利FPSO产品占比提升,2026全年海工收入预计190-200亿人民币,利润持续改善。平台运营及资产管理业务方面,上半年收入约17亿,净利润约1.7亿,2025年同期亏损7.4亿,改善9.1亿,因净利息费用下降、平台转租改造收入确认,14个存量平台中6座半潜式平台上座率100%,巴西平台续约价涨超30%,成为利润贡献项。
报告重点分析了哪些方向?
报告重点分析了中集集团三大业务主线:集装箱业务、模块化数据中心、海工业务。集装箱业务方面,关注下半年订单结算价回升对毛利率的拉动;模块化数据中心方面,跟踪订单及交付进展,其核心竞争力为工业化预置、全球交付及项目经验,进入业绩验证阶段;海工业务方面,关注FPSO订单落地及利润兑现情况,业务从规模扩张转向订单结构优化,高毛利FPSO产品占比提升。
当前市场对中集集团的整体判断是什么?
当前市场对中集集团的整体判断显示其业务结构多元,集装箱业务受价格和汇兑影响较大,但下半年有改善预期;模块化数据中心作为新增长曲线,订单指引明确,进入业绩验证阶段;海工业务利润持续改善,订单结构优化,高毛利产品占比提升。公司全球化结构稳定,能源相关业务贡献主要利润增量。
研报提示了哪些风险?
研报提示的主要风险包括:集装箱盈利修复进度慢于预期,受结算价、汇兑波动影响大;全球海工资本开支落地进度不及预期,可能影响公司订单承接;模块化数据中心后续产能及客户拓展能否匹配增长目标存在不确定性。