猜你想问
中科仪2026年中报核心数据有哪些?
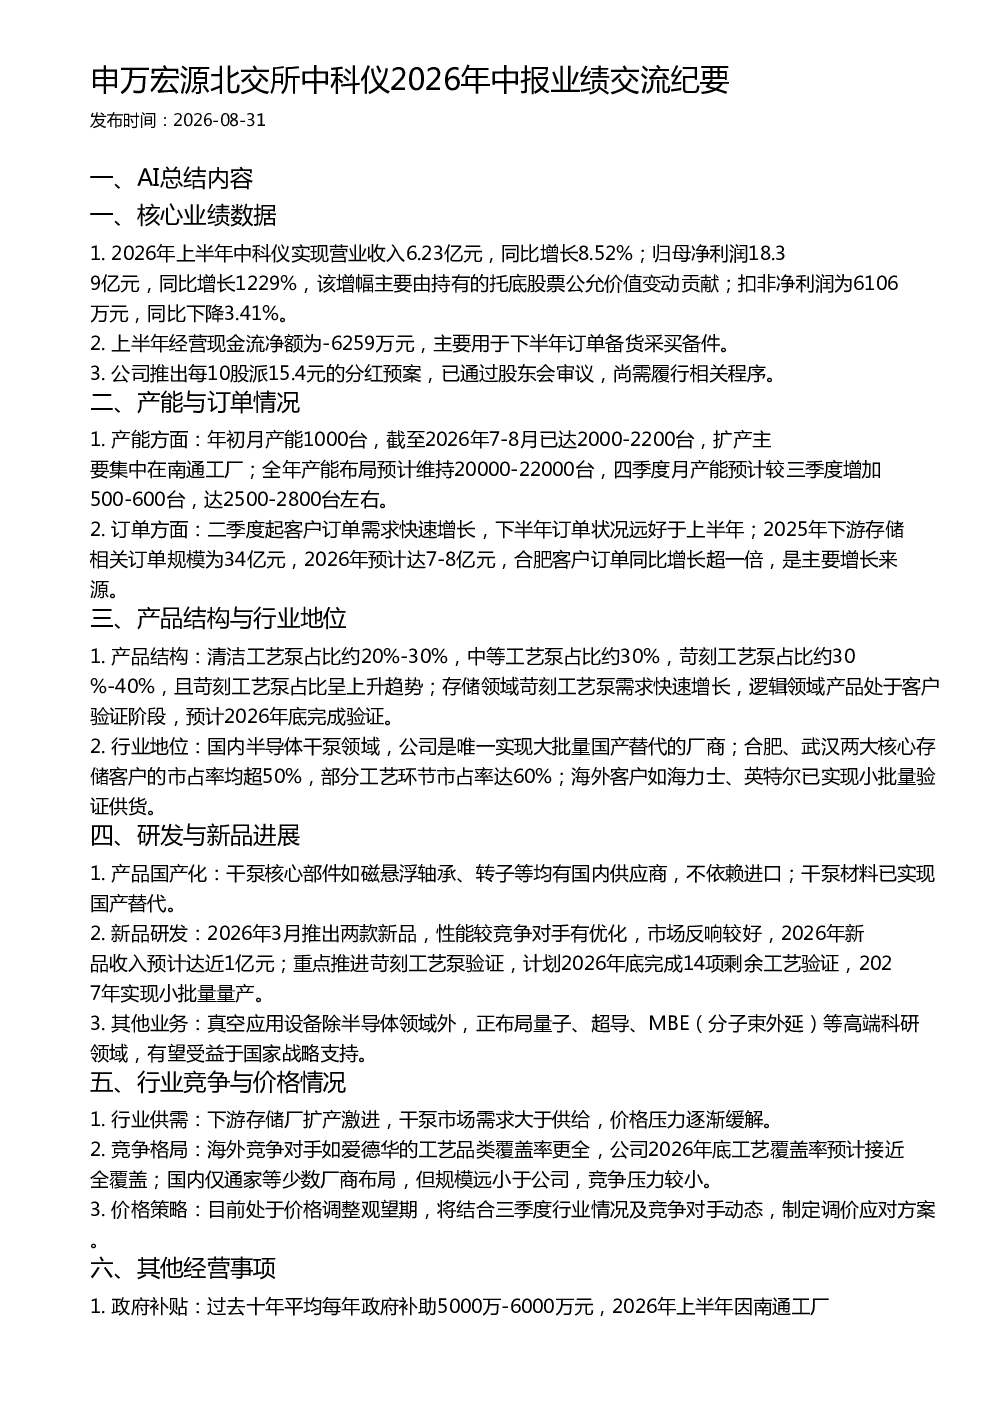
2026年上半年公司实现营业收入6.23亿元,同比增长8.52%;归母净利润18.39亿元,同比增长1229%,主要得益于托底股票公允价值变动;扣非净利润6106万元,同比下降3.41%;经营现金流净额为-6259万元,主要用于下半年订单备货采买备件。公司已推出每10股派15.4元的分红预案,显示较强的盈利分配意愿。
中科仪干泵赛道行业发展趋势如何?
国内半导体干泵市场需求持续增长,中科仪作为唯一实现大批量国产替代的厂商,行业地位稳固。下游存储厂扩产带动需求大于供给,价格压力逐渐缓解。公司产品结构中苛刻工艺泵占比呈上升趋势,未来有望受益于高端存储芯片需求增长。海外客户如海力士、英特尔已实现小批量验证供货,国际化进程加速。
中科仪报告重点分析了哪些方面?
报告重点分析了公司产能扩张与订单增长情况,2026年产能预计达20000-22000台,四季度月产能将达2500-2800台。产品结构方面,苛刻工艺泵占比持续提升,合肥、武汉核心客户市占率均超50%。研发进展方面,2026年新品收入预计近1亿元,苛刻工艺泵验证计划2026年底完成。此外,报告还提及了公司真空应用设备在量子、超导等领域的布局。
当前干泵市场现状如何?
当前干泵市场呈现供需错配格局,下游存储厂扩产导致需求旺盛,而供给端产能扩张相对滞后。中科仪凭借技术优势与先发优势,市场竞争力强。国内竞争者规模普遍较小,公司面临的主要竞争对手有限。价格方面,目前处于调整观望期,公司将根据行业动态制定策略。
中科仪研报存在哪些风险提示?
公司政府补助减少约6000万元,主要因南通工厂补贴到期。维保业务毛利率约30%,存在优化空间。此外,公司计划减持拓净100万股,需关注减持进展及对财务状况的影响。客户付款周期约1-3个月,收入确认节奏滞后于生产周期,需关注现金流管理。
你可能感兴趣
申万宏源北交所 中裕科技2026年中报业绩交流
未知机构2026-08-21
申万宏源北交所 同力股份 920599 2026年中报业绩交流
未知机构2026-08-27
申万宏源北交所无锡晶海2026年中报业绩交流
未知机构2026-08-25
申万宏源专精特新昆工科技2026年中报业绩交流纪要
未知机构2026-08-21
申万宏源轻工 喜临门2026年中报业绩交流电话会纪要
未知机构2026-08-26
申万宏源轻工华旺科技2026年中报业绩交流电话会纪要
未知机构2026-08-27
申万宏源轻工 依依股份2026年中报业绩交流电话会纪要
未知机构2026-08-26
东财北交所 长虹能源2026年中报业绩交流纪要
未知机构2026-08-29
申万宏源轻工 共创草坪2026年中报业绩交流电话会纪要
未知机构2026-08-24
申万宏源轻工:志邦家居2026年中报业绩交流电话会纪要
未知机构2026-08-28