猜你想问
2025年6月基建市场主要中标项目有哪些?
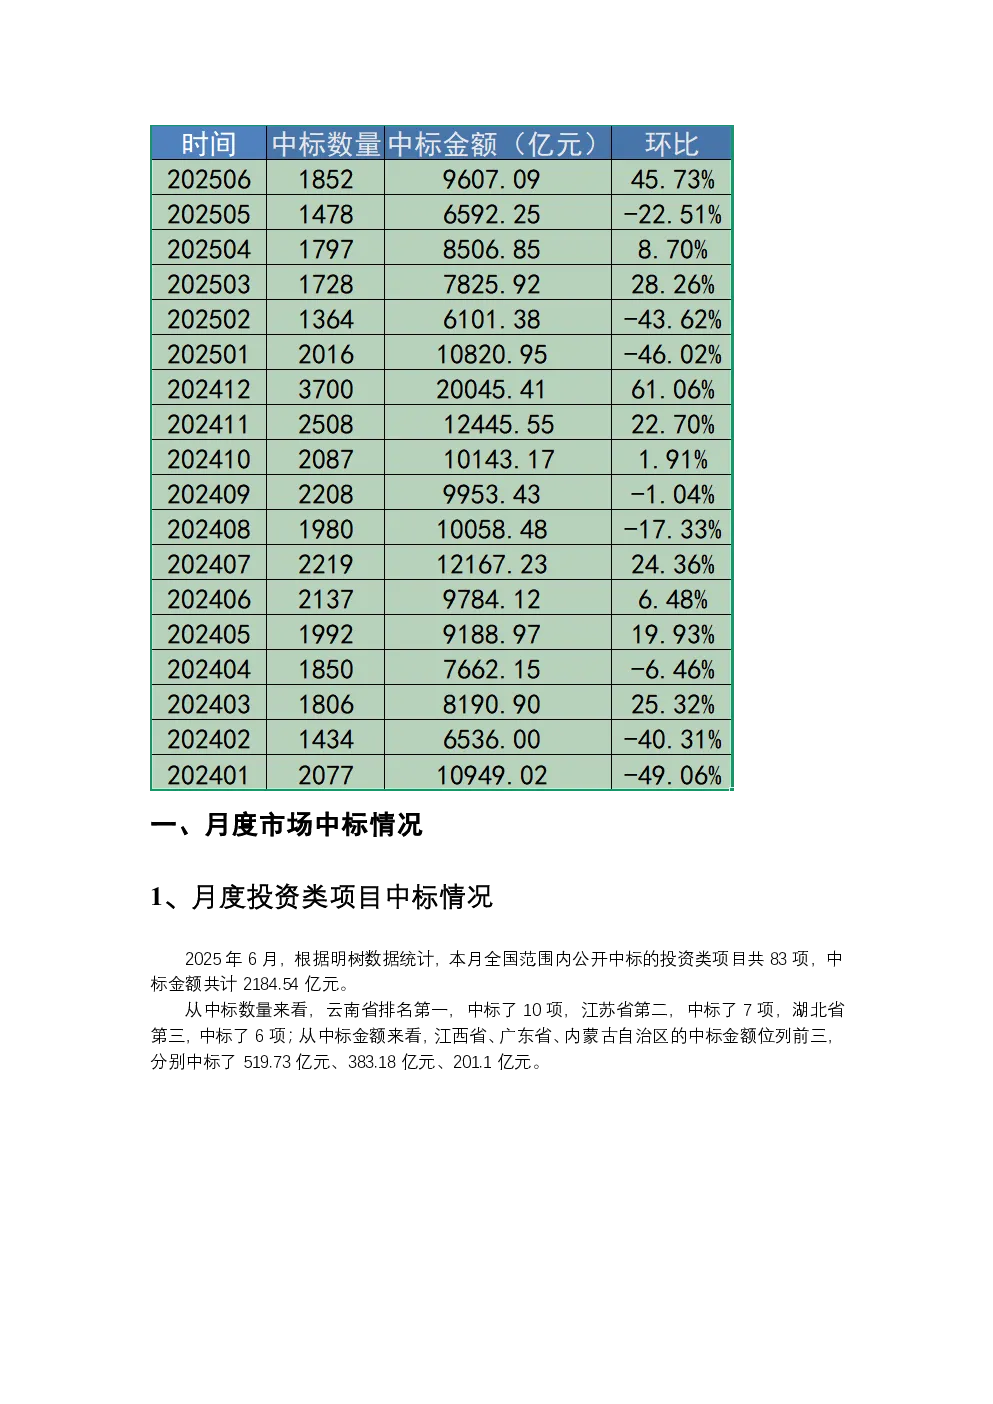
2025年6月,全国范围内公开中标的投资类项目共83项,中标金额2184.54亿元;非投资类项目共1769项,中标金额7422.55亿元。云南省在投资类项目中标数量上排名第一(10项),江西省、广东省、内蒙古自治区在投资类项目中标金额上位列前三(分别519.73亿元、383.18亿元、201.1亿元)。广东省、江苏省、浙江省在非投资类项目中标数量和金额上均位列前三(分别中标193项/1081亿元、152项/711.69亿元、144项/501.65亿元)。中国建筑等八家央企本月参与中标项目共752项,中标金额4159.03亿元,占总中标金额的43.29%。中铁交通投资集团有限公司以518.5亿元中标金额位列牵头单位第一。G7021宁武高速新干至瑞昌段新建工程及新干至兴国高速公路新建工程特许经营项目中标金额达518.5亿元,为当月中标金额最大的项目。
基建赛道未来发展趋势如何?
从月度市场中标情况来看,基建市场持续活跃,非投资类项目数量和金额均远超投资类项目,显示传统基建领域需求稳定。八大央企中标金额占比超过40%,表明央企在基建市场中的主导地位稳固。云南省、江西省等省份在投资类项目中标数量和金额上表现突出,可能受益于区域发展战略和基础设施补短板政策。未来,随着新型城镇化、区域协调发展战略的推进,轨道交通、城镇综合开发等领域或将迎来更多投资机会。但需关注项目落地进度和资金来源稳定性,以及政策环境变化带来的影响。
本报告重点分析了哪些领域?
本报告重点分析了2025年6月基建市场的中标情况,涵盖投资类与非投资类项目的数量、金额及区域分布。报告详细梳理了八大央企的中标数据,并突出了中铁交通投资集团有限公司在高速公路、轨道交通、城镇综合开发领域的牵头中标情况。此外,报告还披露了月度十大中标项目,其中G7021宁武高速项目以518.5亿元中标金额位居首位。数据来源包括地方公共资源交易服务平台、中国政府采购网等公开渠道,确保了信息的权威性和可靠性。
当前基建市场现状如何判断?
当前基建市场呈现总量稳定、结构分化的特点。非投资类项目占据主导地位,显示传统基建领域需求韧性较强。央企作为市场主力,中标金额占比接近45%,体现了其强大的资源整合能力和市场影响力。区域分布上,云南、江西、广东等省份表现亮眼,可能与地方政策倾斜和项目储备有关。然而,投资类项目数量相对较少,且部分细分领域数据未完整披露,可能反映出项目审批或资金到位存在一定不确定性。整体而言,基建市场运行平稳,但结构性问题仍需关注。
本报告有哪些风险提示?
本报告数据主要来源于地方公共资源交易服务平台、中国政府采购网等公开渠道,但部分项目信息可能存在滞后或不完整的情况。基建项目周期长、投资大,受政策、资金、环境等多重因素影响,中标结果不等于最终项目落地。此外,报告未涉及具体个股分析,投资者需结合自身风险偏好进行独立判断。同时,需关注宏观经济波动、行业监管政策调整等外部因素对基建市场可能产生的影响。