猜你想问
这份研报主要讲了什么内容?
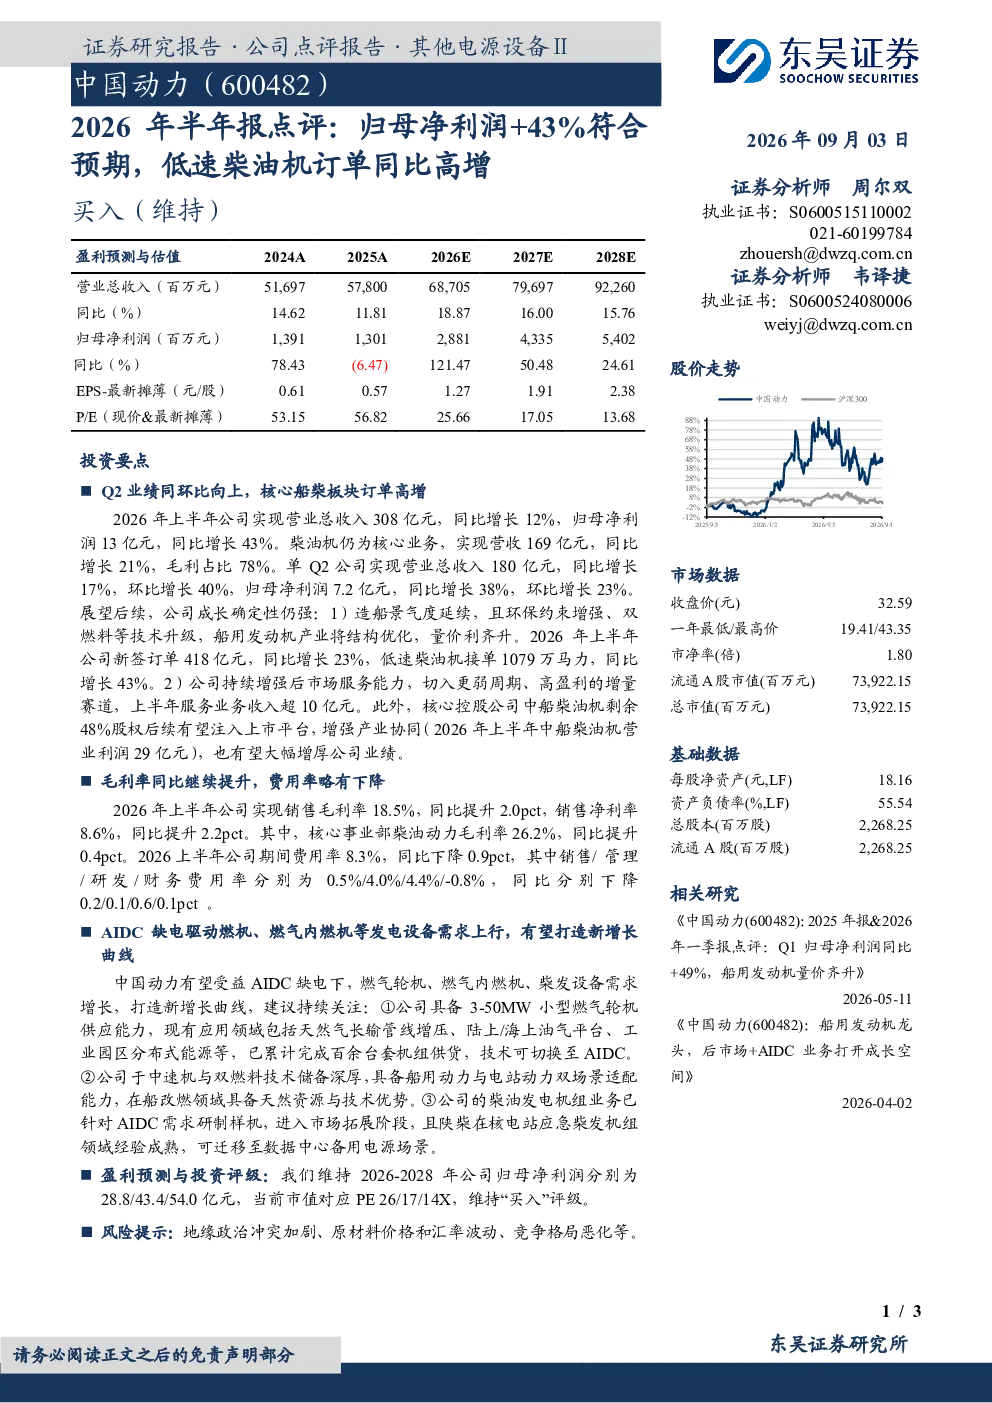
这份研报主要点评了2026年上半年的业绩表现,指出归母净利润同比增长43%,符合预期。报告重点分析了低速柴油机订单同比高增的情况,以及公司在船用发动机市场的增长确定性。报告还提到了公司后市场服务能力的增强,以及核心控股公司中船柴油机的业绩贡献。此外,报告还分析了毛利率和费用率的变动情况,以及公司在AIDC缺电背景下的新增长机会。
当前机械设备行业的发展趋势如何?
当前机械设备行业的发展趋势主要体现在船用发动机市场的结构性优化。随着造船景气度的延续和环保约束的增强,船用发动机产业正经历量价利齐升的阶段。技术升级推动了产业结构优化,公司上半年新签订单同比增长23%,低速柴油机接单同比增长43%。此外,后市场服务能力的增强也为公司带来了新的增长点。
研报对公司的重点分析方向是什么?
研报对公司的重点分析方向主要集中在柴油机业务和船用发动机市场。报告指出,柴油机业务是公司的核心,营收占比高且毛利贡献大。公司通过造船景气度延续、环保约束增强及技术升级等因素推动船用发动机市场增长。同时,公司后市场服务能力和核心控股公司中船柴油机的业绩也受到关注。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中在业绩增长和行业机遇方面。公司2026年上半年实现了归母净利润同比增长43%,显示出较强的成长确定性。报告指出,公司在船用发动机市场受益于造船景气度延续和环保约束增强,低速柴油机订单同比高增。此外,公司在AIDC缺电背景下也有望受益于燃气轮机、燃气内燃机等发电设备需求的增长。
研报提示了哪些风险因素?
研报提示了地缘政治冲突加剧、原材料价格和汇率波动、竞争格局恶化等风险因素。地缘政治冲突可能影响全球供应链和市场环境,原材料价格和汇率波动可能影响公司成本和盈利能力,竞争格局恶化可能影响公司市场份额和盈利水平。这些因素都需要公司密切关注和管理。
你可能感兴趣
东方证券(600958)2026年半年报点评:自营收入环比近翻倍,归母净利润环比高增
华创证券2026-09-01
2026半年报点评:归母净利润+43%符合预期,受益北美需求上行、越南产能释放
电子设备东吴证券2026-08-19
2026年半年报点评:归母净利润同比+3%,业绩符合预告,造船毛利高增
交通运输东吴证券2026-08-27
2023年年报点评:归母净利润同比高增,高额分红彰显诚意
房地产民生证券2024-03-21
创元科技(000551):2024年报点评:归母净利润同比高增61%,现金流大幅改善
东吴证券2025-04-15
2024年报点评:归母净利润同比高增61%,现金流大幅改善
东吴证券2025-04-13
公司2020年年报点评:20年归母净利润同比高增44.8%,积极开拓换电等新型能源业务,未来成长空间广阔
公用事业长城证券2021-04-09
2023年半年度报告点评:H1业绩符合预期、营收及归母净利润稳步提升,23Q2海外新签订单高增
中泰证券2023-08-24
2026年半年报点评26H1同比高增符合预期,光通信业务持续突破
国联民生证券2026-08-23
设备业务归母净利润同比高增85%,新签订单创历史新高
机械设备德邦证券2024-04-17