猜你想问
中国中铁Q2经营性现金流改善的原因是什么?
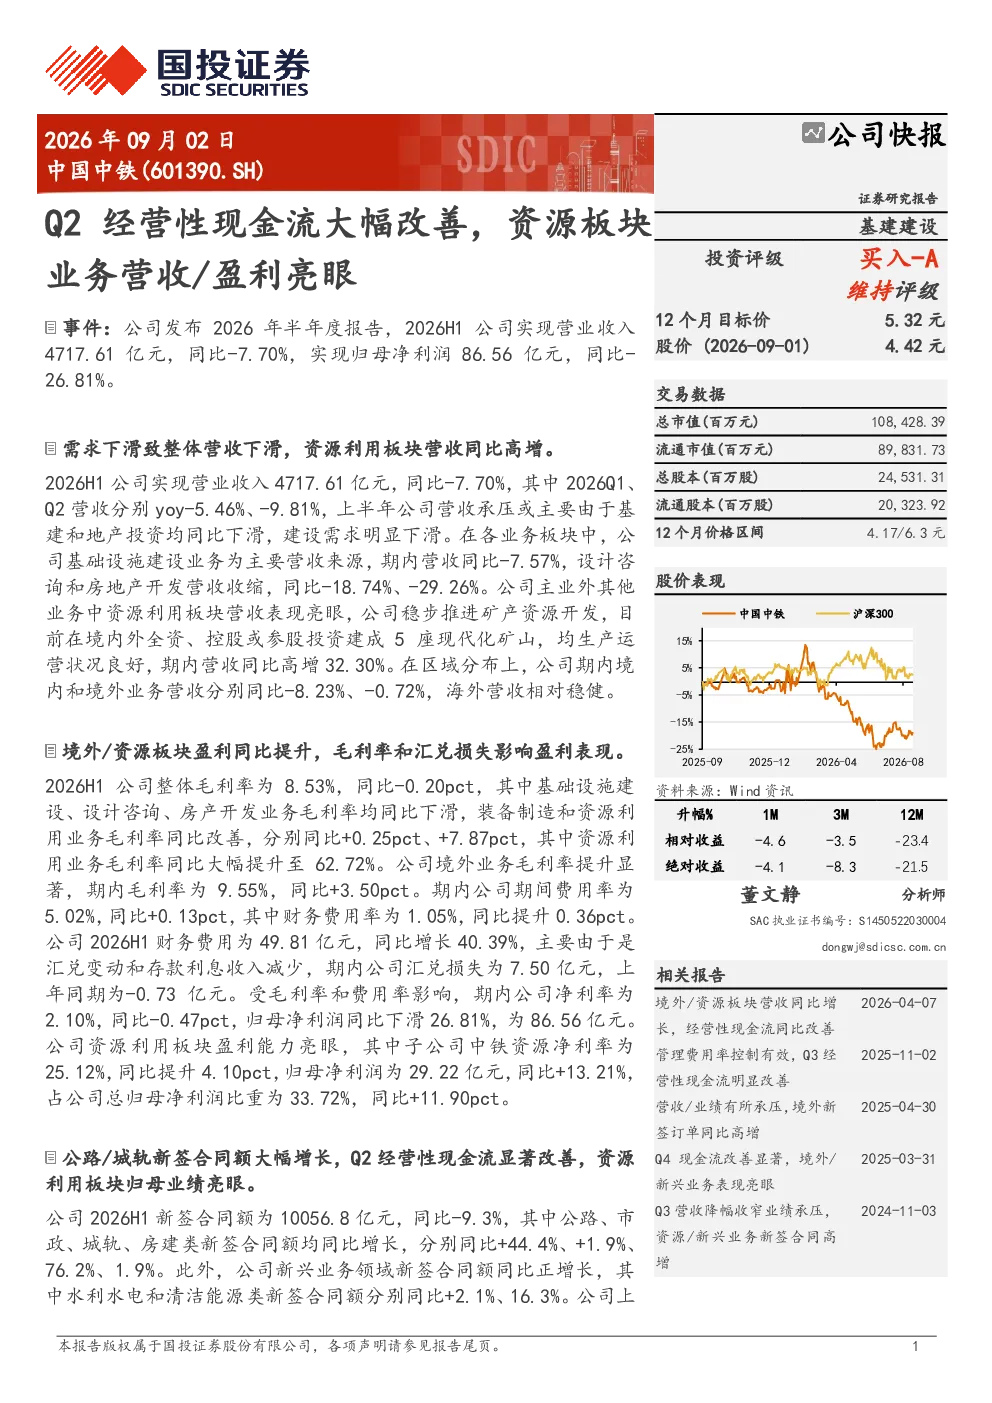
中国中铁Q2经营性现金流显著改善至-2.33亿元,主要得益于项目回款措施的成效。上半年整体经营性现金流为-866.61亿元,同比改善。这表明公司在加强应收账款管理、优化资金回笼方面取得了积极进展,有效缓解了现金流压力。具体措施可能包括加强合同管理、优化收款流程、提升客户信用评估等,这些措施有助于改善公司的现金流状况,为后续发展提供资金保障。
资源板块业务表现如何?
资源板块业务表现亮眼,营收同比高增32.30%,毛利率大幅提升至62.72%。子公司中铁资源净利率达25.12%,归母净利润同比+13.21%,占公司总归母净利润比重33.72%。这表明资源板块已成为公司重要的利润增长点,其业务发展势头强劲。资源板块毛利率的提升可能得益于资源品价格上涨、生产效率提高或成本控制加强等因素,这些因素共同推动了资源板块盈利能力的提升。
中国中铁未来发展趋势如何?
中国中铁未来发展趋势呈现多元化发展态势。一方面,传统基建和地产投资需求下滑对公司整体营收造成一定压力,但新兴业务领域如水利水电和清洁能源类新签合同额分别同比+2.1%、16.3%,显示出公司在新兴领域的布局成效。另一方面,资源板块持续高增长,成为公司新的利润增长点。此外,公司新签合同额虽同比-9.3%,但公路、市政、城轨、房建类新签合同额均同比增长,表明公司在传统业务领域仍保持一定韧性。未来,公司可能继续深化资源板块业务,拓展新兴市场,优化业务结构,以应对市场变化。
当前市场对基建行业有何判断?
当前市场对基建行业的判断显示,基建投资需求面临一定压力,但结构性机会依然存在。一方面,整体基建投资增速放缓,基础设施建设业务营收同比-7.57%,设计咨询和房地产开发业务同比分别-18.74%、-29.26%,反映出基建和地产投资需求下滑对行业造成一定影响。另一方面,新兴业务领域如水利水电和清洁能源投资增长较快,显示出市场对绿色基建和可持续发展方向的关注。此外,资源板块业务表现亮眼,表明资源类基建项目受到市场青睐。总体来看,基建行业面临挑战与机遇并存,未来可能向绿色化、智能化、区域化方向发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济大幅波动、下游需求不及预期、订单获取不及预期、海外业务拓展不及预期、盈利预测不及预期、原材料价格上涨、行业竞争加剧、新业务不及预期、资源品价格下跌等。这些风险可能对公司经营业绩和未来发展造成不利影响。例如,宏观经济波动可能导致基建投资需求下降,影响公司业务拓展;下游需求不及预期可能影响公司产品销售;原材料价格上涨可能增加公司生产成本;行业竞争加剧可能压缩公司利润空间;新业务不及预期可能影响公司多元化发展策略的成效。公司需密切关注这些风险,并采取相应措施加以应对。