猜你想问
海螺水泥2026年上半年的业绩表现如何?
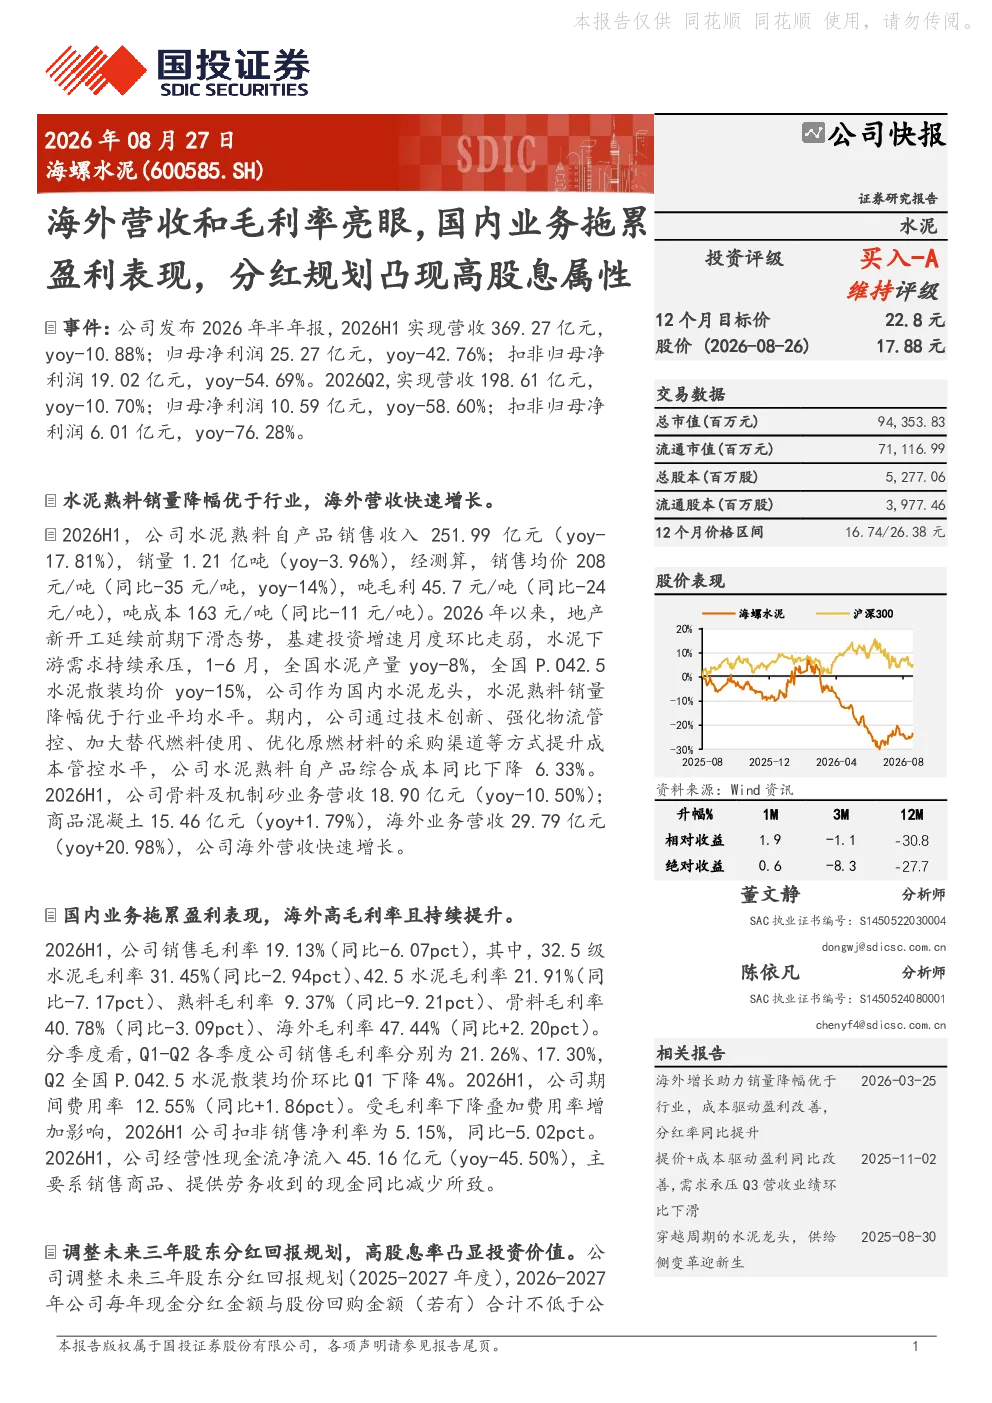
2026年上半年,海螺水泥实现营收369.27亿元,同比下降10.88%;归母净利润25.27亿元,同比下降42.76%。水泥熟料销量1.21亿吨,同比下降3.96%,但降幅优于行业平均水平。海外业务营收29.79亿元,同比增长20.98%,毛利率为47.44%,同比提升2.20个百分点,成为公司盈利的重要支撑。
水泥行业未来发展趋势如何?
当前水泥价格处于低位,行业供需矛盾突出。海螺水泥通过技术创新和成本管控,水泥熟料自产品综合成本同比下降6.33%。预计未来水泥价格和盈利将逐步修复,但需关注宏观经济波动、下游需求回暖不及预期等因素。
海螺水泥报告重点分析了哪些方面?
报告重点分析了海螺水泥的业绩表现、成本与盈利能力、海外业务发展情况以及未来三年股东分红回报规划。特别指出海外业务毛利率提升显著,成为盈利重要支撑,同时公司调整分红规划凸显高股息属性。
当前水泥市场现状如何?
国内业务拖累盈利表现,2026年上半年销售毛利率为19.13%,同比下降6.07个百分点;扣非销售净利率为5.15%,同比下降5.02个百分点。水泥熟料销量虽下降但优于行业,海外业务增长强劲,但整体盈利能力仍受国内市场影响。
海螺水泥研报存在哪些风险提示?
主要风险包括宏观经济波动、下游需求回暖不及预期、海外业务拓展不及预期、错峰生产执行不及预期、市场竞争加剧以及成本端价格上涨等。这些因素可能影响公司业绩表现和盈利能力。
你可能感兴趣
中国中铁(601390.SH)公司快报:Q2经营性现金流大幅改善,资源板块业务营收/盈利亮眼
国投证券2026-09-02
华熙生物2020年业绩快报点评:营收大幅增长,功能性护肤品业务表现亮眼
医药生物民生证券2021-03-01
2026H1营收和扣非业绩表现亮眼,高分红比例超99%
国投证券2026-08-19
载板业务表现亮眼,营收占比、毛利率双双创新高
电子设备华安证券2022-08-19
公司信息更新报告:2023Q4及2024Q1营收表现亮眼,毛利率持续提升
电子设备开源证券2024-04-28
公司信息更新报告:2026Q2营收及毛利率表现亮眼,澳洲户储突破+阳台储能扩区域+全品类结构升级下看好持续稳健增长
电子设备开源证券2026-09-01
年海外业务营收/订单高增,2024Q1扣非业绩表现亮眼
建筑建材国投证券2024-05-04
营收、利润双增长,海外业务表现亮眼
电气设备华创证券2023-08-16
一季报点评:Q1营收延续较快增长,海外业务表现亮眼
信息技术西部证券2019-04-28
Q3营收和MAU超预期,非游戏业务表现亮眼
信达证券2021-11-19