猜你想问
这份研报的核心内容是什么?
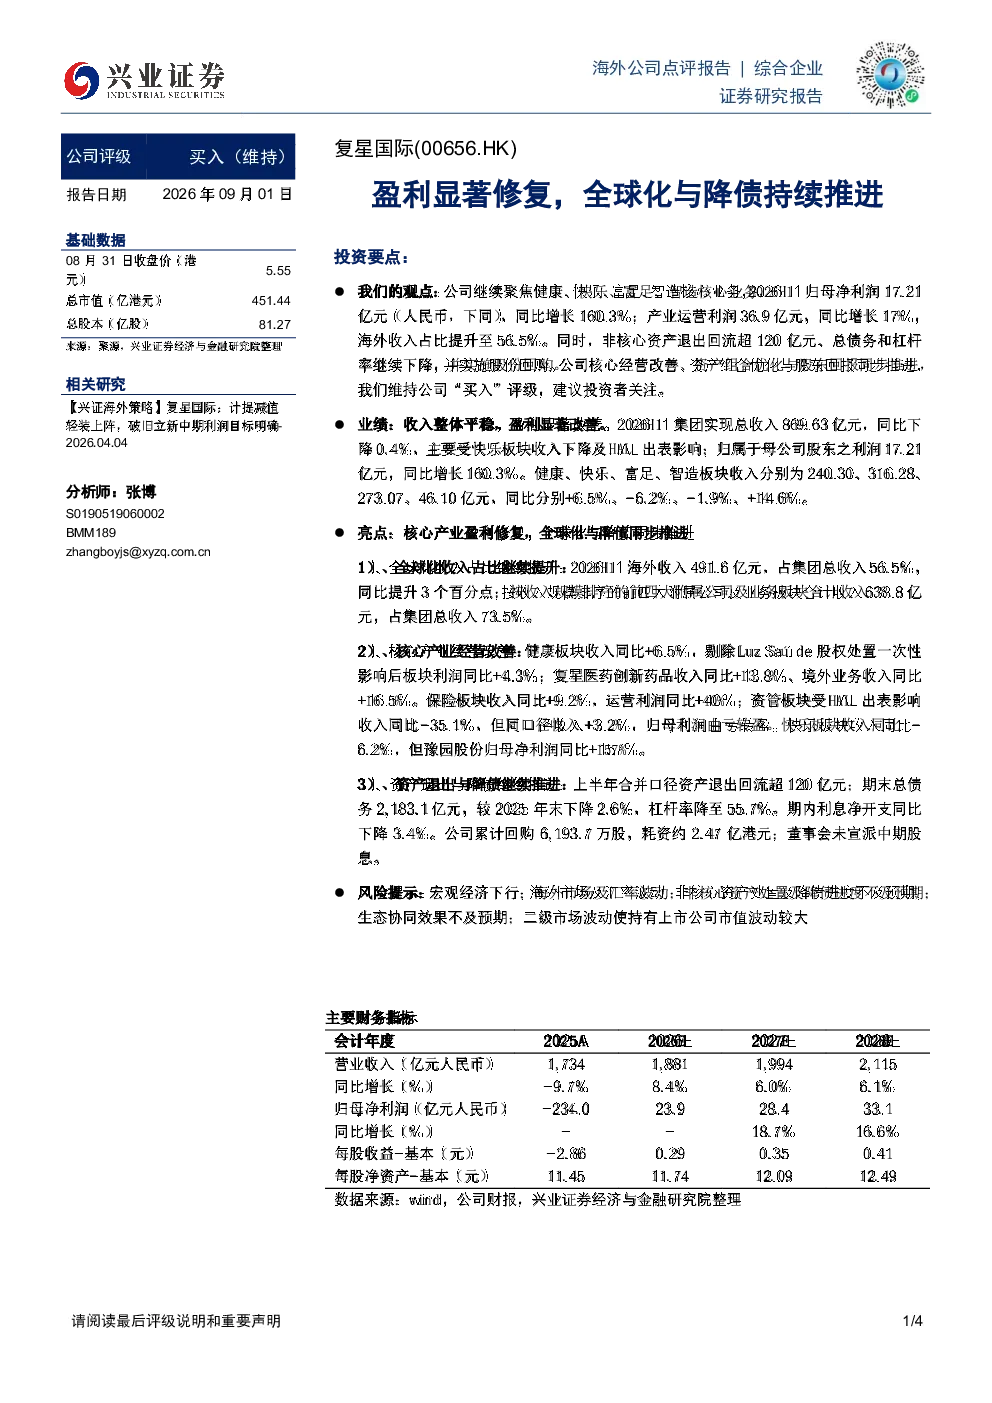
这份研报指出,公司聚焦健康、快乐、富足、智造核心业务,2026H1盈利显著修复,主要得益于归母净利润同比增长160.3%至17.21亿元,产业运营利润同比增长17%至36.9亿元。海外收入占比提升至56.5%,非核心资产退出回流超120亿元,总债务和杠杆率继续下降至55.7%,利息净开支同比下降3.4%。公司维持“买入”评级。
报告关注的赛道/行业发展趋势如何?
报告显示,公司核心产业经营改善明显,健康板块收入和利润分别增长6.5%和4.3%,复星医药创新药品和境外业务收入分别增长13.8%和16.5%,保险板块收入增长9.2%,运营利润增长40%,资管板块归母利润由亏转盈。这些数据反映出健康、医药、保险等赛道持续向好,全球化战略成效显著,海外收入占比提升3个百分点,达到56.5%。
报告重点分析了哪些方向?
报告重点分析了公司全球化与降债推进情况。全球化方面,海外收入占比提升至56.5%,海外业务增长强劲。降债方面,非核心资产退出回流超120亿元,总债务下降2.6%,杠杆率降至55.7%,利息净开支同比下降3.4%。此外,报告还关注了核心产业经营改善,如健康、医药、保险、资管板块的具体业绩表现。
当前市场对这类报告的判断是什么?
市场对这份报告的反应积极,主要关注公司盈利显著修复和全球化、降债战略的推进。归母净利润的大幅增长和非核心资产退出带来的现金流改善,显示出公司财务状况的优化。海外收入占比的提升也反映了公司在全球市场的拓展能力。整体来看,市场对公司的长期发展持乐观态度。
研报提示了哪些风险?
研报提示了几个潜在风险:宏观经济下行可能影响公司业绩;海外市场及汇率波动带来不确定性;非核心资产处置和降债进度可能不及预期;生态协同效果有待观察;二级市场波动导致持有上市公司市值波动较大。这些风险需要投资者关注,并谨慎评估投资决策。
你可能感兴趣
公司信息更新报告:盈利能力显著修复,精品品牌化与AI赋能持续推进
商贸零售开源证券2026-08-28
年报点评报告:盈利能力大幅提升,电动化与全球化布局持续推进
机械设备华龙证券2024-04-10
2025年年报点评:盈利改善,高端化与全球化持续推进
家用电器西南证券2026-04-03
盈利能力显著修复,渠道扩张持续推进
西南证券2023-09-08
盈利能力显著提升,全球化战略扎实推进
机械设备太平洋证券2026-04-01
Q2务实降速,市场化、全球化持续推进
食品饮料华西证券2025-08-15
年报点评报告:业绩符合预期,创新药收入占比显著提升,全球化战略持续推进
医药生物国盛证券2024-04-24
2025年年报及2026年一季报点评:利润端修复,新业务与全球化布局稳步推进
轻工制造东兴证券2026-05-08
Q1盈利能力显著提升,持续加快全球化布局
国盛证券2026-04-24
复星国际:降债提速,核心产业盈利修复——港股公司信息更新报告
开源证券2026-09-01