猜你想问
复星国际最新研报核心内容是什么?
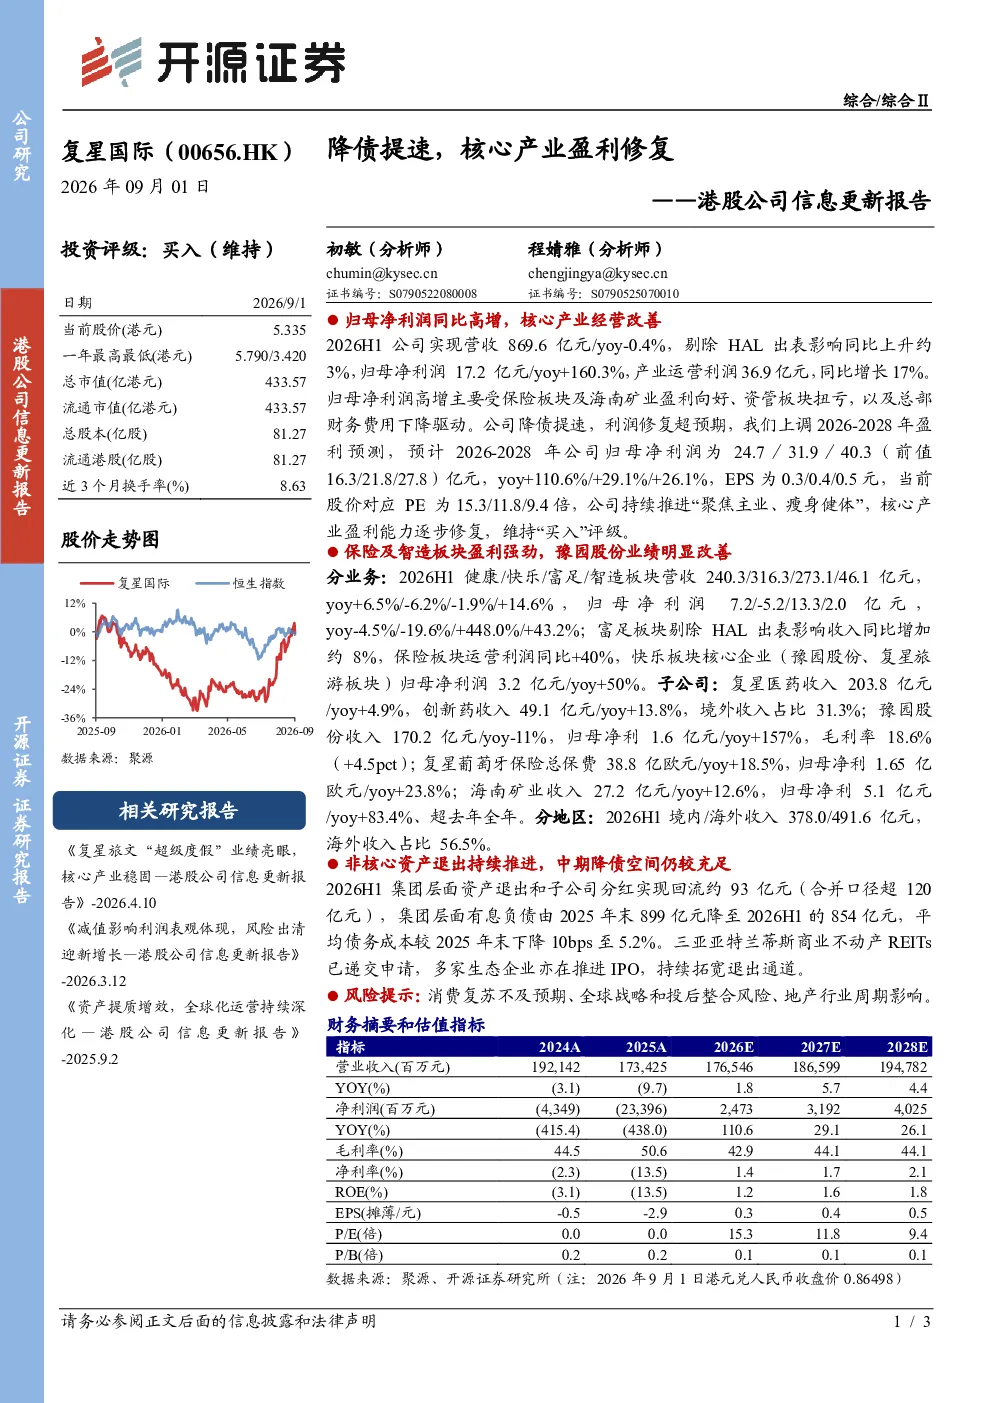
该研报指出,复星国际2026H1归母净利润同比高增160.3%,主要得益于保险板块及海南矿业盈利向好、资管板块扭亏以及总部财务费用下降。公司持续推进‘聚焦主业、瘦身健体’,核心产业盈利能力逐步修复。具体来看,2026H1公司实现营收869.6亿元,归母净利润17.2亿元,产业运营利润36.9亿元,同比增长17%
复星国际所属行业发展趋势如何?
复星国际聚焦健康、快乐、富足、智造四大核心产业,其中健康板块营收240.3亿元,同比增长6.5%;快乐板块营收316.3亿元,同比-6.2%;富足板块营收273.1亿元,剔除HAL出表影响同比增加约8%;智造板块营收46.1亿元,同比增长14.6%。子公司复星医药收入203.8亿元,创新药收入49.1亿元,境外收入占比31.3%;豫园股份收入170.2亿元,归母净利1.6亿元,同比增长157%;复星葡萄牙保险总保费38.8亿欧元,归母净利1.65亿欧元,同比增长23.8%;海南矿业收入27.2亿元,归母净利5.1亿元,同比增长83.4%
复星国际研报重点分析了哪些方向?
研报重点分析了复星国际2026H1的财务表现,包括整体营收、归母净利润、产业运营利润等关键数据,并细分到各业务板块及子公司的经营情况。报告还关注了公司非核心资产退出带来的资金回流,以及由此带来的有息负债下降和平均债务成本降低。此外,报告上调了2026-2028年盈利预测,预计归母净利润分别为24.7/31.9/40.3亿元,EPS为0.3/0.4/0.5元,维持‘买入’评级
当前复星国际的市场现状如何?
根据研报数据,2026H1复星国际境内/海外收入分别为378.0/491.6亿元,海外收入占比56.5%。分业务看,健康板块营收增长6.5%,快乐板块营收下降6.2%,富足板块营收增长约8%,智造板块营收增长14.6%。归母净利润方面,健康板块为7.2亿元,快乐板块为-5.2亿元,富足板块为13.3亿元,智造板块为2.0亿元。总体来看,公司核心产业盈利能力逐步修复,但部分板块仍面临挑战
复星国际研报提示了哪些风险?
研报提示了消费复苏不及预期、全球战略和投后整合风险、地产行业周期影响等风险因素。具体而言,消费复苏不及预期可能影响公司健康和快乐板块的业绩表现;全球战略和投后整合风险可能影响公司在海外市场的拓展和投资回报;地产行业周期影响可能对公司的富足板块产生不利作用