猜你想问
这份报告主要分析了什么内容?
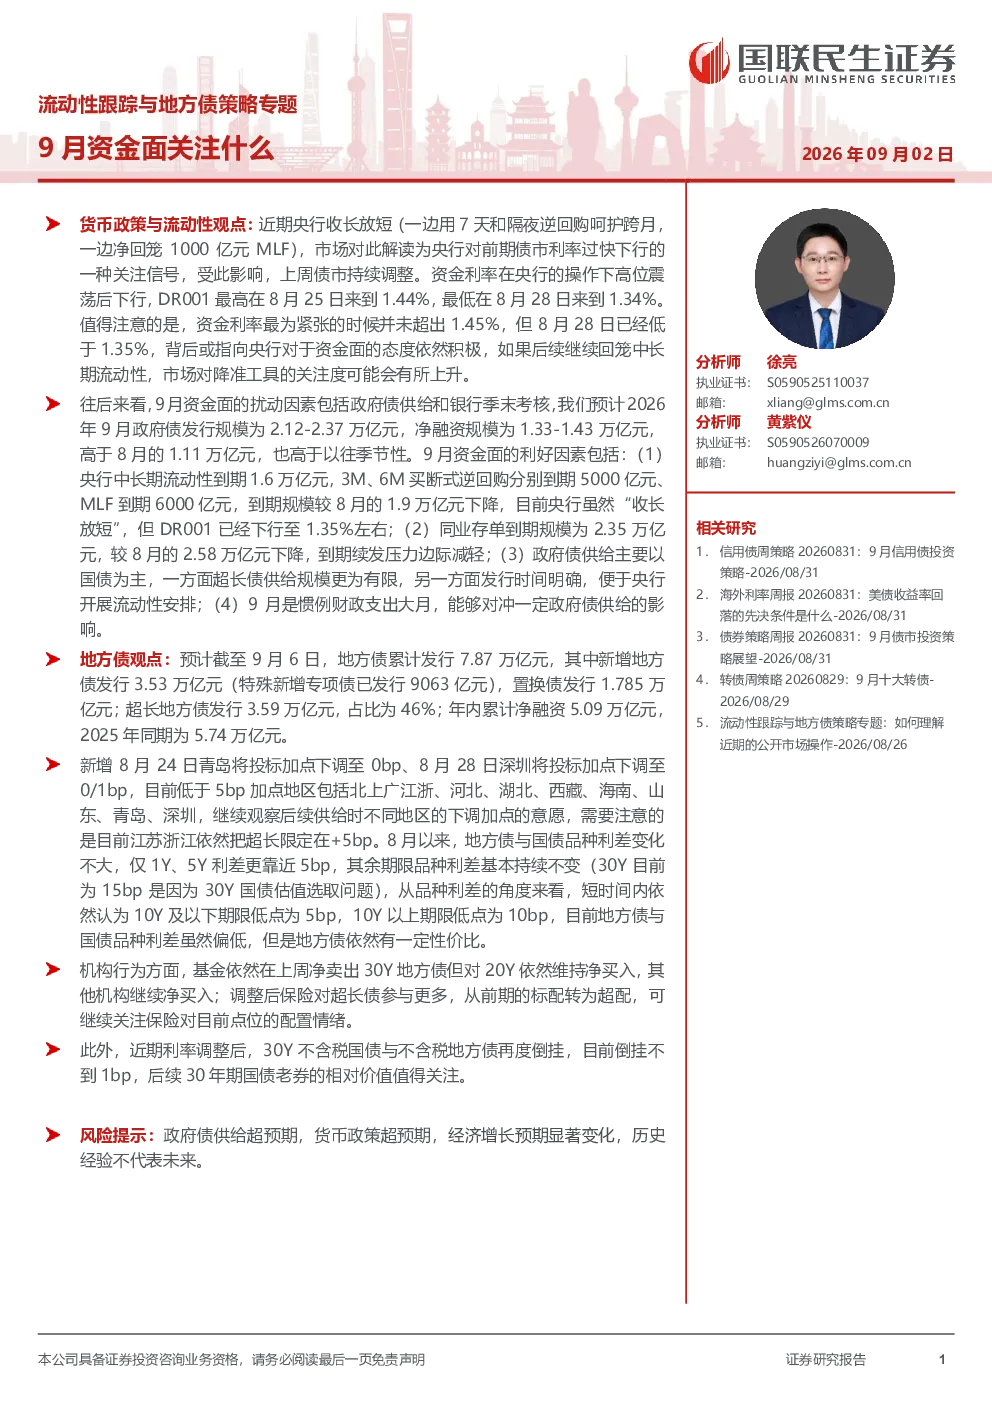
这份报告主要分析了9月份的资金面情况,包括货币政策与流动性观点、地方债观点、货币市场利率跟踪、公开市场操作跟踪、政府债跟踪、同业存单跟踪以及超储率跟踪。报告重点关注了央行‘收长放短’政策对债市利率的影响,9月份资金面的扰动因素和利好因素,以及地方债的发行情况、与国债的利差、机构行为和投资价值。
报告对地方债市场的发展趋势有何看法?
报告指出,地方债市场在9月份面临政府债供给和银行季末考核的扰动,但同时也存在央行中长期流动性到期、同业存单到期规模下降等利好因素。地方债与国债利差偏低但仍有性价比,超长债占比高,机构行为显示基金净卖出30年期地方债,保险超配超长债,30年期不含税国债与地方债再度倒挂,关注老券相对价值。
报告重点分析了哪些方面?
报告重点分析了货币政策对流动性的影响,特别是央行‘收长放短’政策对债市利率的潜在影响;9月份资金面的主要扰动因素和利好因素,如政府债供给、央行流动性到期等;地方债的发行规模、利率水平、与国债的利差、机构配置行为以及投资价值;以及货币市场利率、公开市场操作、政府债发行与缴款、同业存单发行与到期、超储率等指标的跟踪情况。
当前市场现状如何判断?
报告显示,资金利率高位震荡后下行,但未超过1.45%,显示央行对资金面的积极态度。银行资金融出规模整体回升,货币市场基金日度净融出余额下降。地方债与国债利差偏低,但仍有性价比。30年期不含税国债与地方债再度倒挂。这些数据表明,当前市场资金面总体平稳,但存在一定的波动性和结构性问题,地方债市场具有一定的投资价值。
报告提示了哪些风险?
报告提示了几个主要风险:政府债供给可能超预期,对资金面和地方债市场产生影响;货币政策可能超预期,影响流动性环境和利率水平;经济增长预期显著变化,可能影响投资者行为和资产配置;历史经验不代表未来,市场情况可能发生变化。这些风险需要投资者密切关注,并做好相应的风险管理。
你可能感兴趣
流动性跟踪与地方债策略专题:4月资金面关注什么
国联民生证券2026-04-01
流动性跟踪与地方债策略专题:3月资金面关注什么?
国联民生证券2026-03-02
流动性跟踪与地方债策略专题:8月资金面关注什么
国联民生证券2026-08-04
流动性跟踪与地方债策略专题:6月资金面关注什么
金融国联民生证券2026-06-03
流动性跟踪与地方债策略专题 关注多重扰动下的月末资金面
国联民生证券2026-05-26
流动性跟踪与地方债策略专题:地方债还有什么机会
民生证券2025-11-11
流动性跟踪与地方债策略专题:当前地方债有什么机会
房地产民生证券2025-10-09
流动性跟踪与地方债策略专题:这次跨月有什么不同
国联民生证券2026-07-29
流动性跟踪与地方债策略专题:“缩短放长”后资金面扰动再起
国联民生证券2026-07-15
流动性跟踪与地方债策略专题:11月资金面需要担忧吗
民生证券2025-11-04