猜你想问
2026年8月社融预测的具体数据是多少?
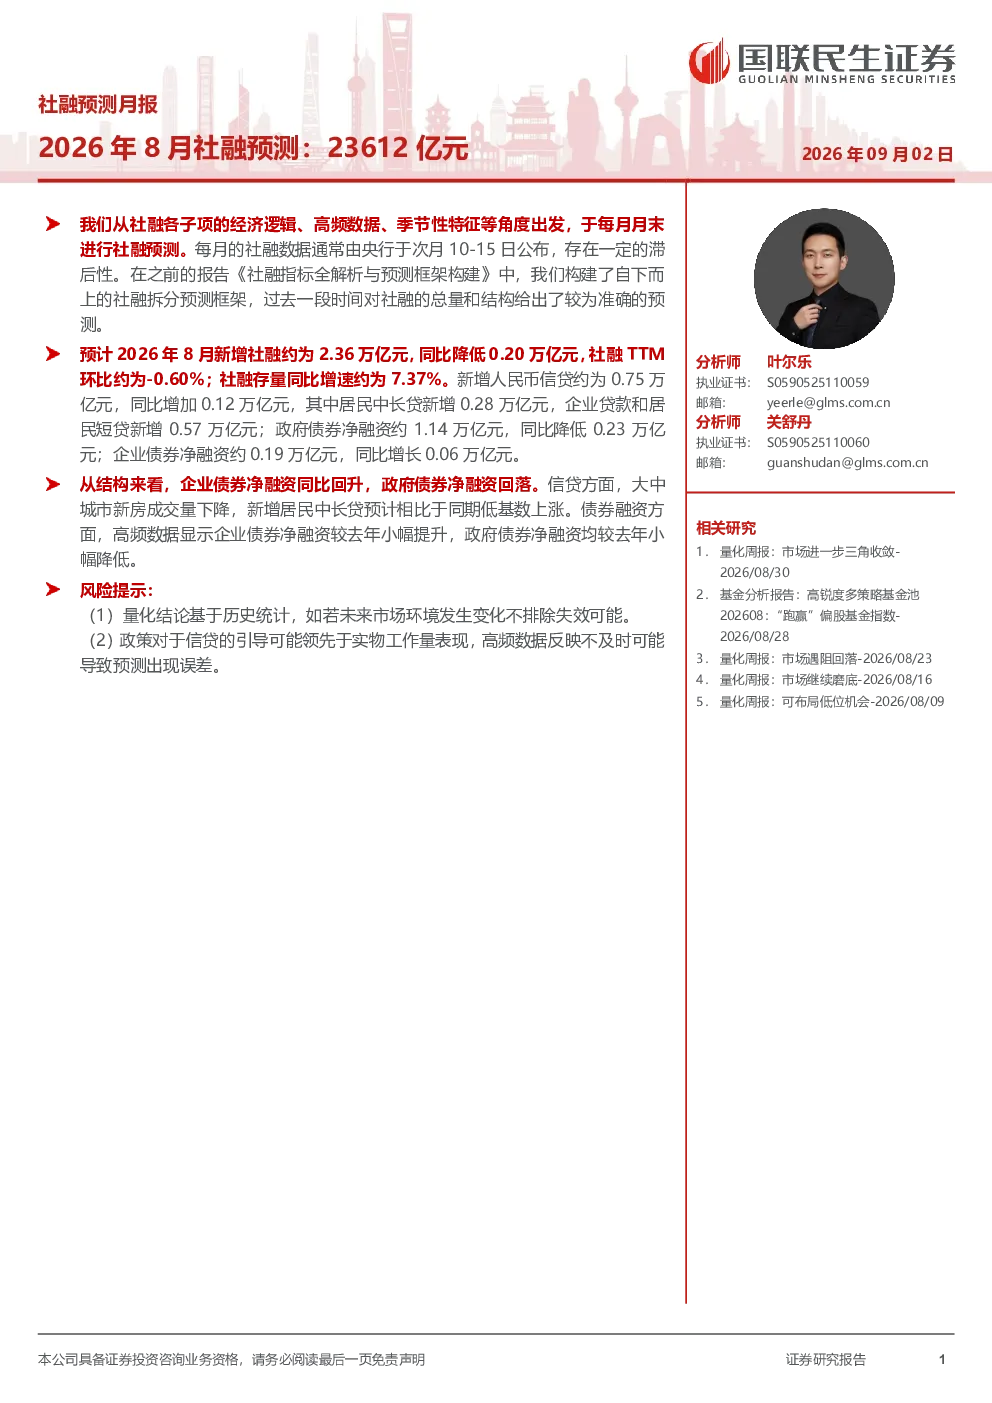
根据研报预测,2026年8月新增社会融资规模(社融)约为2.36万亿元,同比降低0.20万亿元,社融TTM环比约为-0.60%。社融存量同比增速约为7.37%。新增人民币信贷约为0.75万亿元,同比增加0.12万亿元,其中居民中长贷新增0.28万亿元,企业贷款和居民短贷新增0.57万亿元。政府债券净融资约1.14万亿元,同比降低0.23万亿元;企业债券净融资约0.19万亿元,同比增长0.06万亿元。从结构来看,企业债券净融资同比回升,政府债券净融资回落。信贷方面,大中城市新房成交量下降,新增居民中长贷预计相比于同期低基数上涨。债券融资方面,高频数据显示企业债券净融资较去年小幅提升,政府债券净融资均较去年小幅降低。
社融数据变化对行业发展趋势有何影响?
社融数据变化反映了宏观经济和金融市场动态。2026年8月社融存量同比增速约为7.37%,表明整体融资环境仍保持一定活力。企业债券净融资同比回升,可能意味着企业融资需求有所改善,市场对企业的信用风险预期有所缓解。政府债券净融资回落,可能与企业融资环境改善有关,但也需关注政府债务压力。居民中长贷新增0.28万亿元,对房地产市场有一定支撑作用,但大中城市新房成交量下降,显示市场存在结构性分化。整体来看,社融结构变化提示需关注不同融资主体的行为差异,以及宏观经济政策对融资市场的引导作用。
研报重点分析了哪些方向?
研报采用自下而上的社融拆分预测框架,依据社融子项各自的特点分别进行预测。重点分析了新增社融规模、社融存量增速、人民币信贷、政府债券净融资、企业债券净融资等关键指标。从结构上看,重点关注了企业债券净融资同比回升和政府债券净融资回落的趋势,以及信贷市场中的居民中长贷和企业贷款的变化。此外,还分析了大中城市新房成交量下降对居民中长贷新增的影响,以及高频数据在企业债券净融资上的表现。通过这些分析,研报较为准确地预测了社融总量和结构。
当前市场对社融数据的判断是什么?
当前市场对社融数据的判断需结合宏观经济背景和金融市场动态。2026年8月社融数据环比下降,但存量增速仍保持相对稳定,显示经济融资需求尚未出现明显萎缩。企业债券净融资的回升表明企业融资环境有所改善,但政府债券净融资的回落提示需关注政府债务风险。居民中长贷新增对房地产市场有一定支撑,但市场分化明显。高频数据显示企业债券净融资小幅提升,政府债券净融资小幅降低,与整体趋势基本一致。市场需关注社融结构变化背后的驱动因素,以及宏观经济政策对融资市场的持续影响。
研报提示了哪些风险?
研报提示的主要风险包括量化结论基于历史统计可能失效,以及政策引导和高频数据反映不及时可能导致预测误差。社融数据受多种因素影响,历史统计规律可能因政策变化、经济周期波动等因素而失效。政策引导对社融规模和结构有重要影响,但政策效果可能存在时滞,高频数据难以完全反映政策影响。此外,社融结构变化可能存在短期波动,需关注不同融资主体的行为差异。这些风险提示提醒投资者在分析社融数据时需保持谨慎,并结合多种信息来源进行综合判断。