猜你想问
欧盟碳边境调节机制(CBAM)对水泥贸易的具体影响是什么?
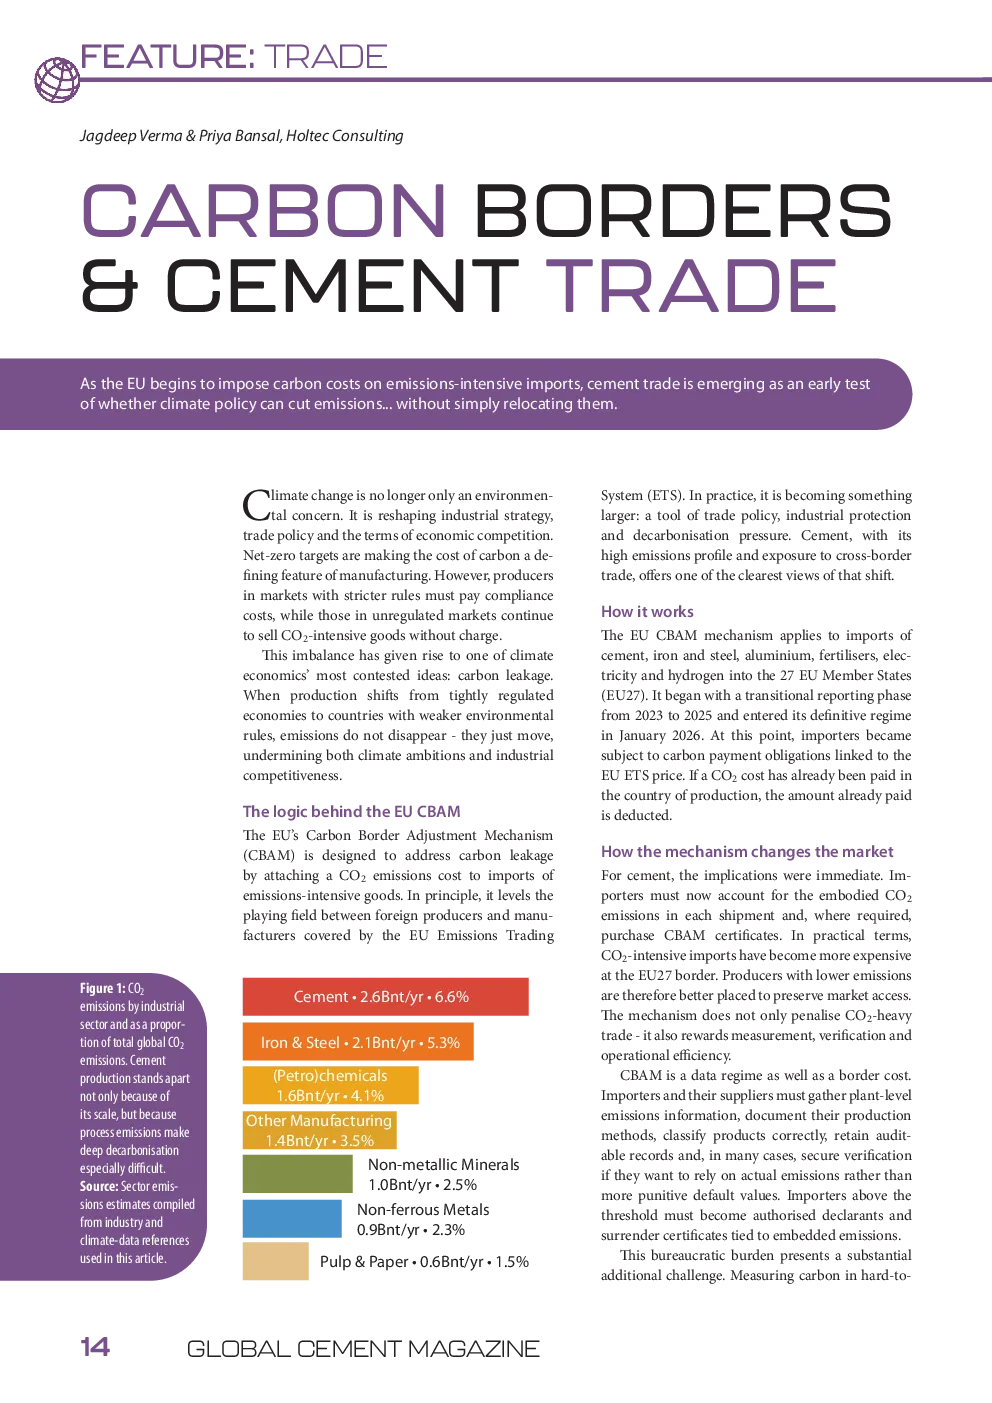
CBAM机制要求欧盟27国进口水泥需承担与欧盟排放交易体系(ETS)价格挂钩的碳税义务,从2026年起生效。该机制旨在防止碳泄漏、保护欧盟产业竞争力并推动非欧盟生产商减少排放。根据报告,水泥生产全球平均隐含CO₂排放量约850公斤/吨,中国、印度较低,美国最高。CBAM实施后,低排放且能证明合规的生产商将更具优势,高碳排放出口商可能转向壁垒较低市场。成本可能向下传导至建筑材料及公共工程,但传导程度取决于市场结构。
水泥行业未来发展趋势如何?
CBAM可能重塑全球水泥贸易格局,推动重工业区域化,碳管制集团内部贸易增加。长期来看,企业竞争力将取决于碳效率而非价格,加速清洁技术扩散。政策成败取决于实施质量、配额撤销速度及他国是否跟进。水泥行业成为碳边境调节机制的早期指标,预示着未来贸易体系将更重视碳核算与减排绩效。这将促使水泥生产商加速技术升级,提高能源效率,并探索低碳水泥替代材料。
这份研报重点分析了哪些方向?
本研报重点分析了欧盟碳边境调节机制(CBAM)对水泥贸易的具体影响,包括其核心机制、目标与实施细节。报告还深入探讨了CBAM对不同国家水泥生产的影响,如中国、印度与美国的生产排放差异。此外,研报评估了CBAM可能带来的市场变化,如成本传导至建筑材料、贸易格局重塑及区域化趋势。最后,报告讨论了CBAM的争议与挑战,包括环保保护主义担忧、全球减排效果及政策实施的有效性。
当前水泥市场存在哪些现状?
当前水泥市场面临CBAM带来的重大变化,贸易差额波动加剧,碳成本上升引发竞争力及进口敞口担忧。全球水泥生产平均隐含CO₂排放量约850公斤/吨,但地区差异显著,发展中国家较低,发达国家较高。CBAM实施后,市场将出现结构性调整,低排放生产商优势凸显,高碳排放出口商可能转移市场。此外,成本可能向下游传导,影响建筑材料及公共工程领域。
投资水泥行业需注意哪些风险?
投资水泥行业需关注CBAM带来的政策风险,该机制可能增加非欧盟水泥出口商的碳税负担,影响其市场竞争力。此外,政策实施的不确定性,如免费配额取消速度,可能影响企业成本结构。市场风险方面,碳成本上升可能传导至下游,影响建筑行业需求。技术风险则在于,未能及时升级低碳生产技术可能导致企业被市场淘汰。同时,全球贸易格局变化也可能带来新的市场波动。