猜你想问
广发期货日评20260902主要分析了哪些品种?
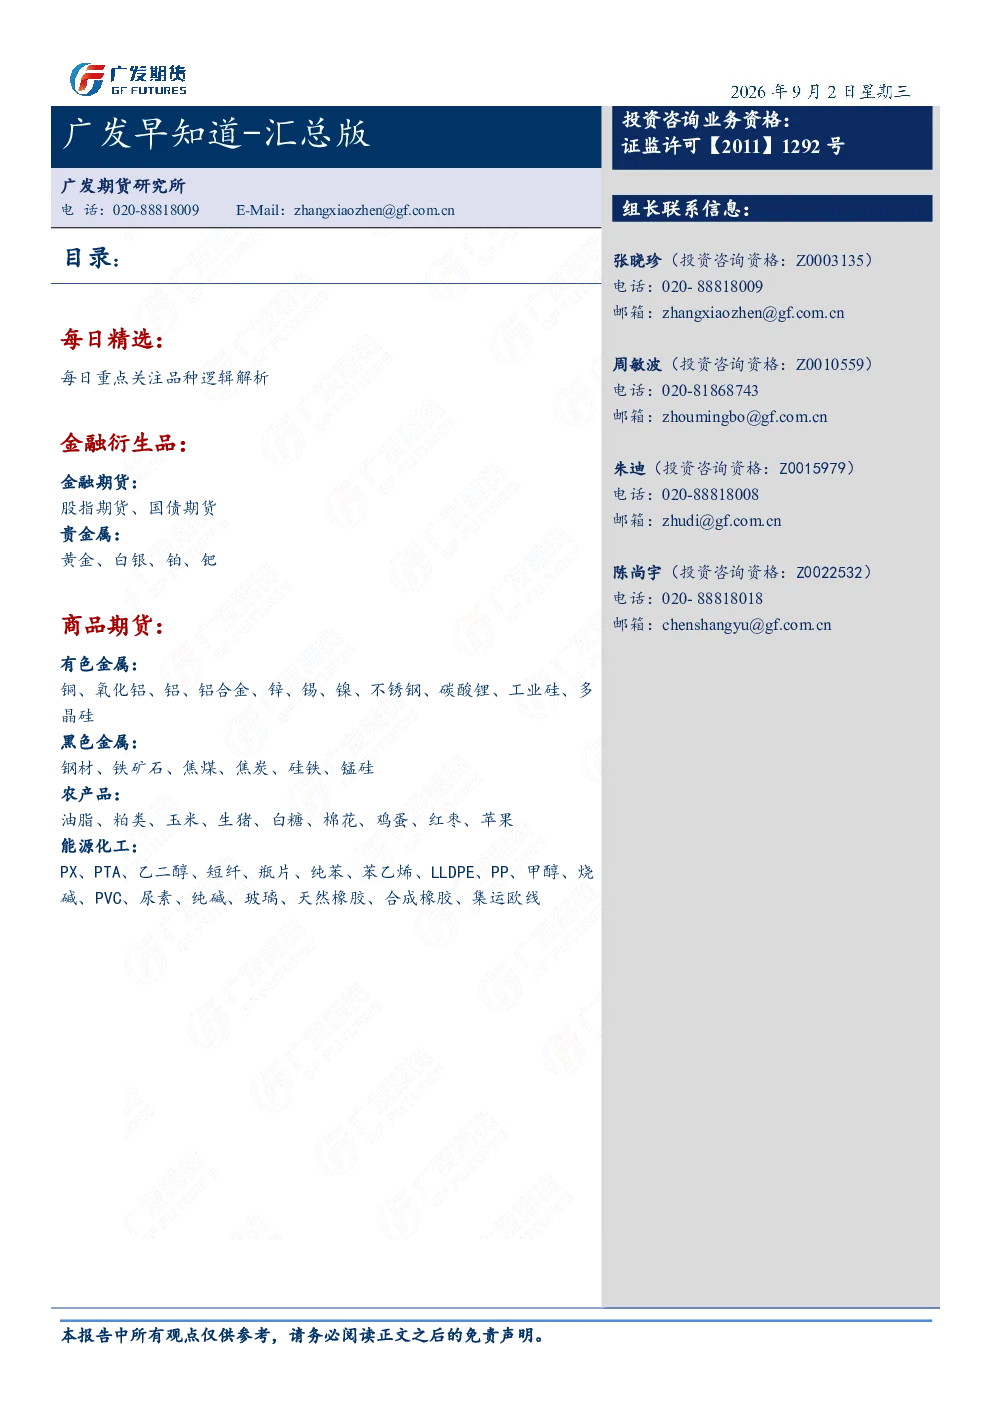
广发期货日评20260902主要分析了多晶硅、原油、铁矿石、豆油等期货品种。多晶硅方面,报告指出需求疲弱,但减产会议预期带动期货上涨;原油方面,地缘政治反复导致油价偏强震荡;铁矿石方面,负反馈兑现,矿价承压运行;豆油方面,美生柴政策向好提振油脂价格。此外,报告还涵盖了股指、贵金属、有色金属、农产品、能源化工等多个板块的分析。
多晶硅板块的市场现状和未来趋势如何?
多晶硅板块当前呈现需求疲弱态势,下游产品持续回落,库存大幅增加,难以支撑高供应。报告预计9月需关注需求回暖情况,若无明显增量,供应端减产压力将增加。策略上建议区间震荡,观望为主,若需求大幅回升或有减产支撑,可逢低试多,若无则承压下跌。期现无风险套利窗口有利于下游企业套期保值。关注会议影响、产量变动、成本报价等因素。
能源化工板块有哪些值得关注的重点分析方向?
能源化工板块中,原油受地缘政治影响持续偏强震荡,供应端美伊博弈扰动市场,需求端季节性支撑消退;PX方面,供给提负叠加下游负反馈,估值预期中性区间震荡;PTA方面,负反馈和复产压力之下,预期估值持续承压;甲醇方面,地缘缓和海峡临时通航,价格大幅下跌,但整体供需面尚可,预计市场偏强整理延续。这些方向均需重点关注。
报告对市场现状有哪些判断?
报告对市场现状的判断包括:多晶硅需求疲弱,库存高企;原油受地缘政治影响持续偏强;铁矿石负反馈兑现,矿价承压;豆油美生柴政策提振油脂价格;股指金融消费坚挺,TMT受挫回调;贵金属加息担忧和美伊冲突加剧流动性紧张;有色金属铜价高位震荡,铝价短期偏强震荡,锌价短期区间震荡;农产品粕类跟随美豆上涨,生猪供需博弈加大,玉米现货宽松;白糖内外盘多空博弈加剧;棉花旺季成色需时间验证;鸡蛋蛋价整体稳定;苹果基本面偏弱,盘面承压回落;油脂美生柴政策提振;红枣市场情绪偏弱;能源化工板块各品种表现分化。
研报提示了哪些相关风险?
研报提示的相关风险包括:多晶硅需求回暖不及预期导致供应端减产压力加大;原油地缘政治局势持续紧张引发油价大幅波动;铁矿石供应回升、需求偏弱、库存高企共同压制矿价;豆油下游需求恢复缓慢导致库存持续增加;贵金属加息预期升温引发市场流动性紧张;有色金属各品种受地缘政治和供需关系双重影响价格波动加大;农产品各品种受国内外供需关系及天气因素影响价格波动;能源化工板块各品种受地缘政治、供需关系及宏观经济因素影响价格波动;集运欧线运费下行趋势暂不可逆,但市场预期差在于运费下行速率。