猜你想问
中集车辆研报核心内容是什么?
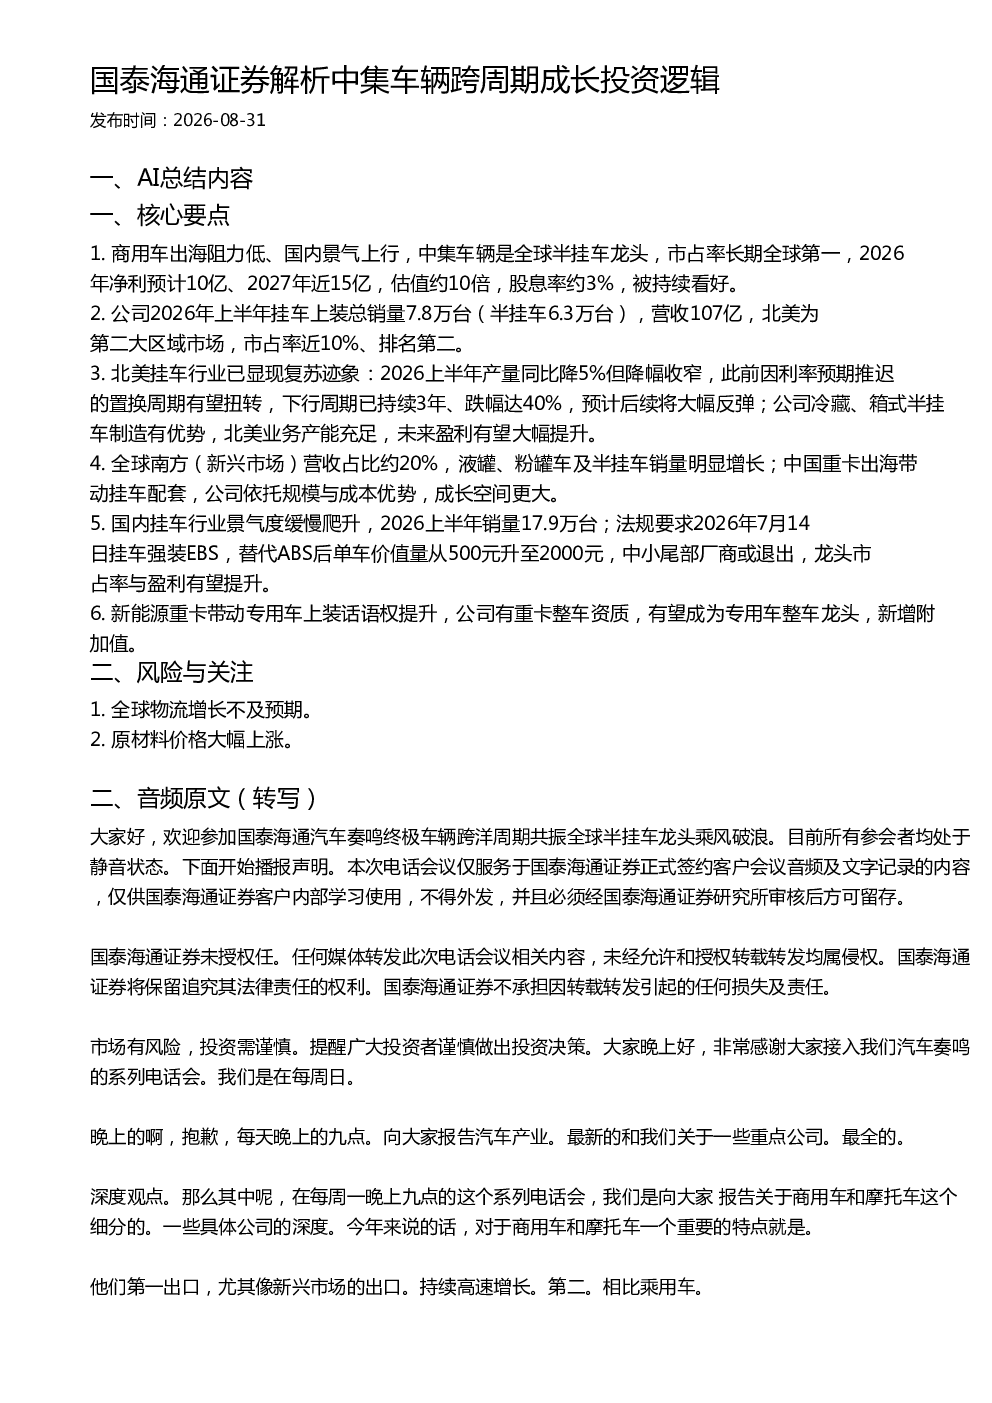
研报指出中集车辆是全球半挂车龙头,市占率长期全球第一。预计2026年净利10亿,2027年近15亿,估值约10倍,股息率约3%。北美市场复苏迹象明显,2026上半年产量同比降5%但降幅收窄,置换周期有望扭转。全球南方市场营收占比约20%,液罐、粉罐车及半挂车销量增长。国内市场景气度提升,2026上半年销量17.9万台,法规要求挂车强装EBS提升单车价值量。公司有重卡整车资质,有望成为专用车整车龙头,新增附加值。
半挂车赛道行业发展趋势如何?
半挂车行业发展趋势显示全球南方市场增长迅速,营收占比约20%,液罐、粉罐车及半挂车销量明显增长。中国重卡出海带动挂车配套需求,中集车辆依托规模与成本优势,成长空间更大。国内市场法规推动挂车强装EBS,提升单车价值量,中小厂商或退出,龙头市占率与盈利有望提升。北美市场复苏迹象明显,预计后续将大幅反弹。
报告重点分析了哪些方向?
报告重点分析了中集车辆的跨周期成长投资逻辑。核心内容包括:全球半挂车龙头地位,北美市场复苏迹象,全球南方市场增长,国内市场景气度提升,以及新能源重卡带动专用车发展。报告强调公司在北美市场、全球南方市场、国内市场和专用车上装领域均有成长点,投资价值高。
当前半挂车市场现状如何?
当前半挂车市场现状显示全球南方市场营收占比约20%,液罐、粉罐车及半挂车销量明显增长。北美市场2026上半年产量同比降5%但降幅收窄,置换周期有望扭转,下行周期已持续3年、跌幅达40%,预计后续将大幅反弹。国内市场2026上半年销量17.9万台,法规要求挂车强装EBS提升单车价值量,中小厂商或退出。
研报提示了哪些风险?
研报提示的主要风险包括:全球物流增长不及预期,以及原材料价格大幅上涨。这些因素可能影响中集车辆的业绩表现。此外,报告也指出公司需关注行业竞争加剧和法规变化等潜在风险因素。
你可能感兴趣
国泰海通证券开放式基金周报(20260308):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
金融国泰海通证券2026-03-09
国泰海通证券开放式基金周报(20260412):均衡偏成长,重视科技成长,兼顾大金融、顺周期等资产
国泰海通证券2026-04-12
国泰海通证券开放式基金周报(20260315):均衡偏成长,重视科技成长,兼顾大金融、顺周期等资产
国泰海通证券2026-03-16
国泰海通证券开放式基金周报(20260104):均衡偏成长风格配置,重视科技主线,兼顾顺周期和大金融
国泰海通证券2026-01-04
国泰海通证券开放式基金周报(20260125):均衡偏成长风格配置,重视科技主线,兼顾顺周期和大金融
国泰海通证券2026-01-26
国泰海通证券开放式基金周报(20260202):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-02-02
国泰海通证券 潍柴动力投资逻辑梳理
未知机构2026-07-21
国泰海通证券开放式基金周报(20260419):建议均衡偏成长风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-04-20
国泰海通证券开放式基金周报(20260322):建议均衡风格配置,重视科技成长风格基金,兼顾大金融、顺周期等资产
国泰海通证券2026-03-22
国泰海通证券:杠铃经济逻辑、影响及投资方向研究
未知机构2026-07-27