猜你想问
研报核心内容是什么?
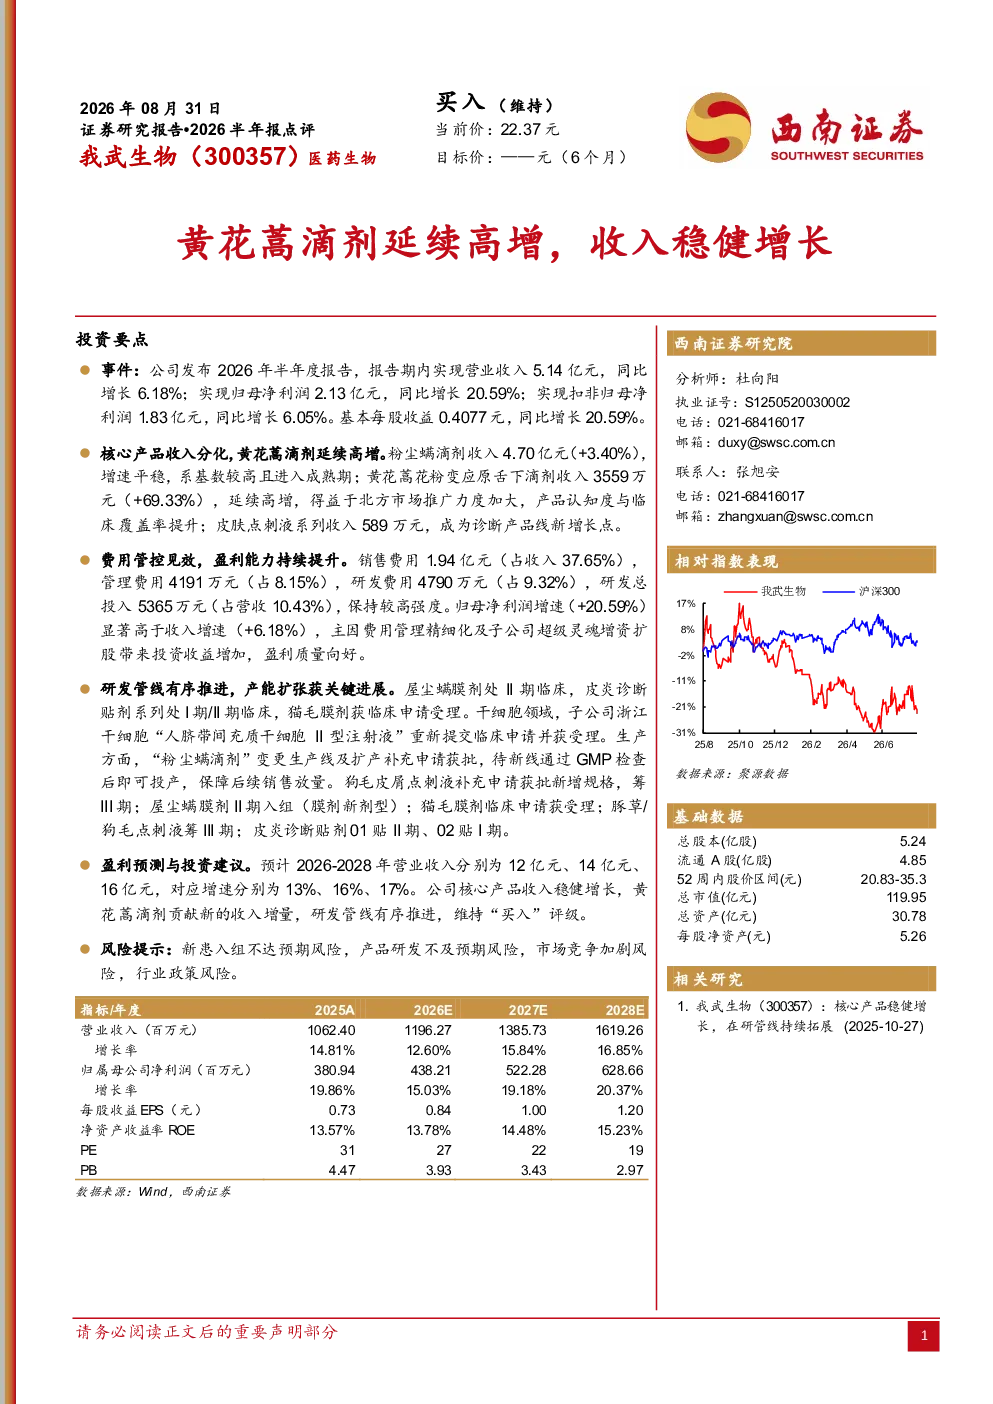
研报显示,我武生物的核心产品收入呈现分化趋势。其中,粉尘螨滴剂收入4.70亿元,增速平稳进入成熟期;黄花蒿花粉变应原舌下滴剂收入3559万元,同比增长69.33%,主要得益于北方市场的推广助力;皮肤点刺液系列收入589万元,成为诊断产品线的新增长点。研发管线方面,屋尘螨膜剂处于II期临床,皮炎诊断贴剂系列处于I期/II期临床,猫毛膜剂获得临床申请受理。子公司浙江干细胞的人脐带间充质干细胞II型注射液重新提交临床申请并获受理。生产方面,粉尘螨滴剂变更生产线及扩产补充申请获批,待GMP检查后投产;狗毛皮屑点刺液新增规格筹备III期,屋尘螨膜剂II期入组,猫毛膜剂临床申请获受理。
行业发展趋势如何?
我武生物所处行业为医疗器械及药品领域,特别是过敏原诊断和治疗市场。从研报来看,过敏原诊断产品正逐步从单一化向多元化发展,舌下滴剂和皮肤点刺液等诊断工具的应用场景不断拓宽。随着人口老龄化加剧和居民健康意识提升,过敏性疾病患者基数持续扩大,为行业带来增长空间。同时,国产替代趋势明显,我武生物等国内企业凭借技术积累和本土优势,逐步抢占市场份额。但行业竞争也日趋激烈,头部企业需持续创新以保持领先地位。
报告重点分析了哪些方向?
本报告重点分析了以下几个方面:一是核心产品收入分化情况,特别是黄花蒿滴剂的高增长表现及其驱动因素;二是费用管控成效,报告显示销售费用占比37.65%,管理费用占比8.15%,研发费用占比10.43%,归母净利润增速(+20.59%)显著高于收入增速(+6.18%),体现精细化运营能力;三是研发管线进展,屋尘螨膜剂等新产品的临床推进情况;四是产能扩张计划,粉尘螨滴剂等产品的生产线变更及扩产申请获批。此外,还关注了子公司浙江干细胞的产品研发动态。
当前市场现状如何判断?
从市场现状来看,我武生物的核心产品已形成多产品协同发展的格局。粉尘螨滴剂作为成熟产品,收入增速平稳,但面临市场饱和压力;黄花蒿滴剂等新产品表现亮眼,成为增长引擎。整体而言,过敏原诊断和治疗市场处于快速发展阶段,但行业集中度仍需提升。我武生物凭借技术优势和产品布局,在细分领域具备领先地位,但需关注新患入组、产品研发及市场竞争等挑战。未来,随着产品管线逐步成熟和产能扩张,有望进一步巩固市场优势。
研报提示哪些风险?
本报告提示的主要风险包括:新患入组不达预期风险,即过敏性疾病患者增长或诊疗渗透率提升不及预期,可能影响产品销售;产品研发不及预期风险,部分在研产品如屋尘螨膜剂等若临床或注册失败,将影响未来发展;市场竞争加剧风险,随着行业进入者增多,价格战或同质化竞争可能加剧;行业政策风险,药品和医疗器械领域的监管政策变化可能对产品准入和销售产生不确定性。这些因素需持续关注,以评估投资风险。