猜你想问
我武生物2026上半年业绩表现如何?
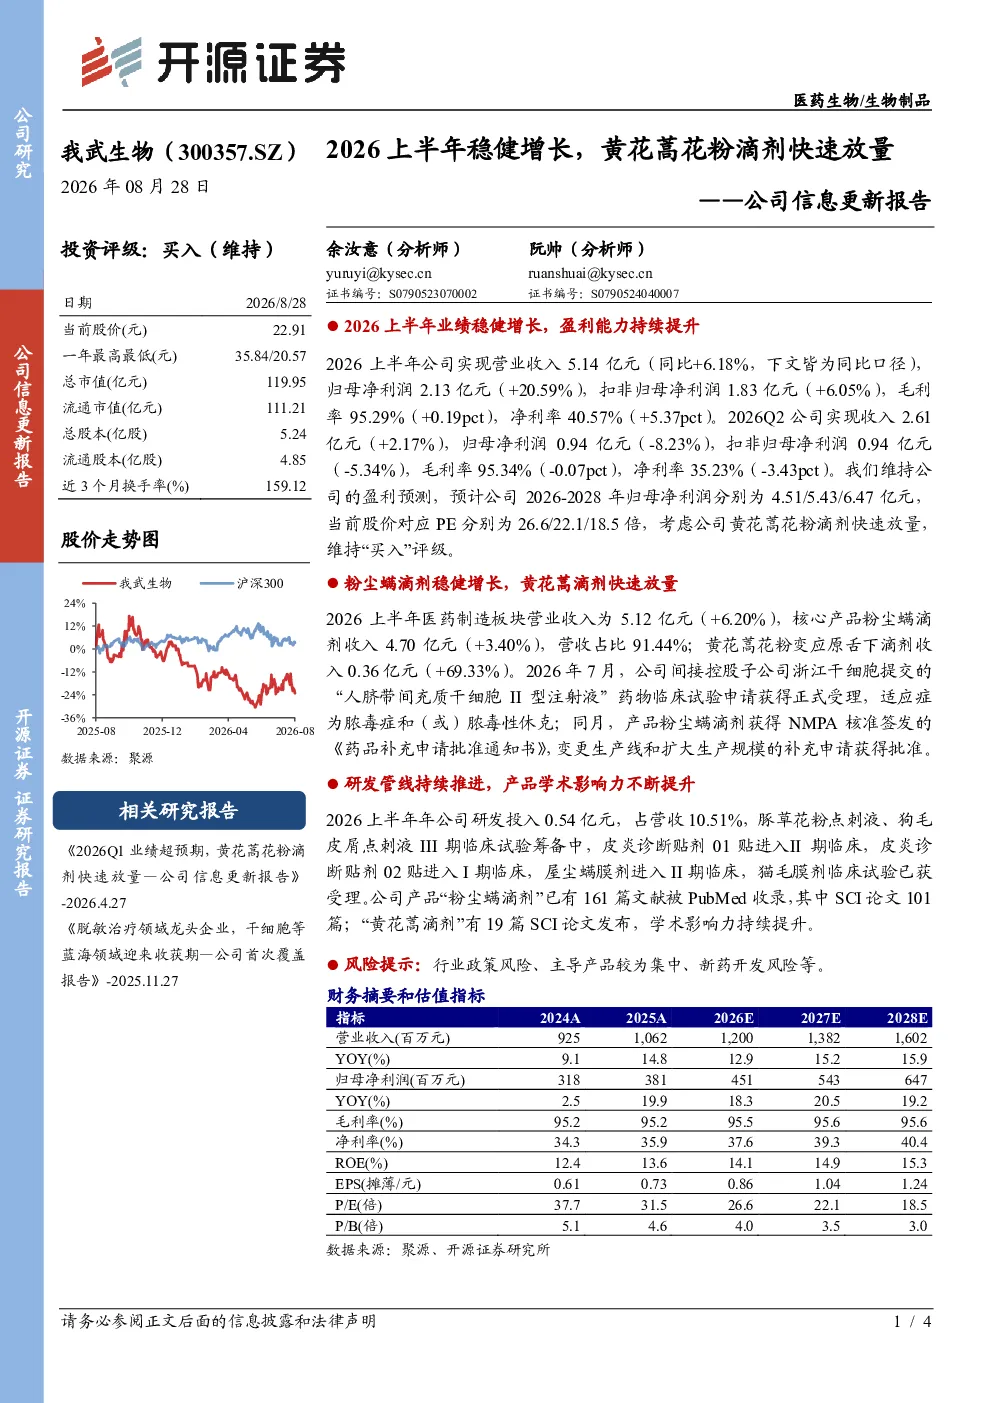
2026年上半年,我武生物实现营业收入5.14亿元,同比增长6.18%;归母净利润2.13亿元,同比增长20.59%。扣非归母净利润1.83亿元,同比增长6.05%。毛利率达到95.29%,净利率为40.57%。粉尘螨滴剂收入4.70亿元,营收占比91.44%;黄花蒿花粉变应原舌下滴剂收入0.36亿元,同比增长69.33%。公司盈利能力持续提升,产品结构优化明显。
医药生物行业发展趋势如何?
医药生物行业持续受益于人口老龄化和健康意识提升,创新药和生物类似药市场需求旺盛。随着技术进步和监管政策完善,行业竞争加剧,但优质企业凭借研发实力和市场优势仍将保持领先地位。过敏性疾病治疗领域是重要增长点,新型治疗方法和药物不断涌现,市场潜力巨大。企业需加强研发投入,提升产品竞争力。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长驱动因素,特别是黄花蒿花粉滴剂的快速放量对公司整体业绩的影响。同时,报告关注了公司产品管线进展,包括豚草花粉点刺液、皮炎诊断贴剂等产品的临床研究进展。此外,报告还评估了公司研发投入和学术影响力,显示公司在产品创新方面的持续努力。
当前医药生物市场现状如何?
当前医药生物市场呈现多元化发展趋势,创新药和生物类似药共同推动市场增长。市场竞争激烈,但头部企业凭借技术壁垒和品牌优势仍占据主导地位。随着医保控费和集采政策的推进,企业需加强成本控制和运营效率。过敏性疾病治疗领域市场集中度较高,但仍有成长空间。
研报提示了哪些风险?
研报提示的主要风险包括行业政策风险,如药品价格调控和医保支付政策变化可能对公司产品销售产生影响。主导产品较为集中,若核心产品市场表现不及预期,可能对公司整体业绩造成冲击。此外,新药研发存在不确定性,临床试验失败或审批延迟可能影响公司未来发展。
你可能感兴趣
公司信息更新报告:2026Q1业绩超预期,黄花蒿花粉滴剂快速放量
医药生物开源证券2026-04-27
三季报点评:粉尘螨滴剂高速增长,黄花蒿花粉滴剂进入现场核查
医药生物民生证券2019-10-22
重磅产品黄花蒿花粉舌下滴剂进入现场核查,脱敏诊疗龙头地位显著
医药生物东吴证券2019-10-07
黄花蒿花粉滴剂有望获批上市,逐步打开北方市场
医药生物中泰证券2021-01-24
公司点评报告:业绩稳健增长,黄花蒿滴剂有望成为新增长点
信达证券2021-10-27
业绩稳健增长,黄花蒿滴剂开始放量
医药生物西南证券2022-04-26
医药健康周报:我武生物收到黄花蒿花粉变应原舌下滴剂注册现场检查通知
医药生物莫尼塔2019-10-06
【兴证医药】我武生物黄花蒿花粉变应原舌下滴剂扩展儿童适应症申请获批公告事
未知机构2023-05-25
上半年受经济大环境影响复苏较弱,期待黄花蒿粉滴剂放量
医药生物信达证券2023-08-27
黄花蒿滴剂快速放量,点刺产品逐步扩充品种
医药生物国联证券2024-04-22