猜你想问
申万宏源金融地产半月谈第79期报告核心内容是什么?
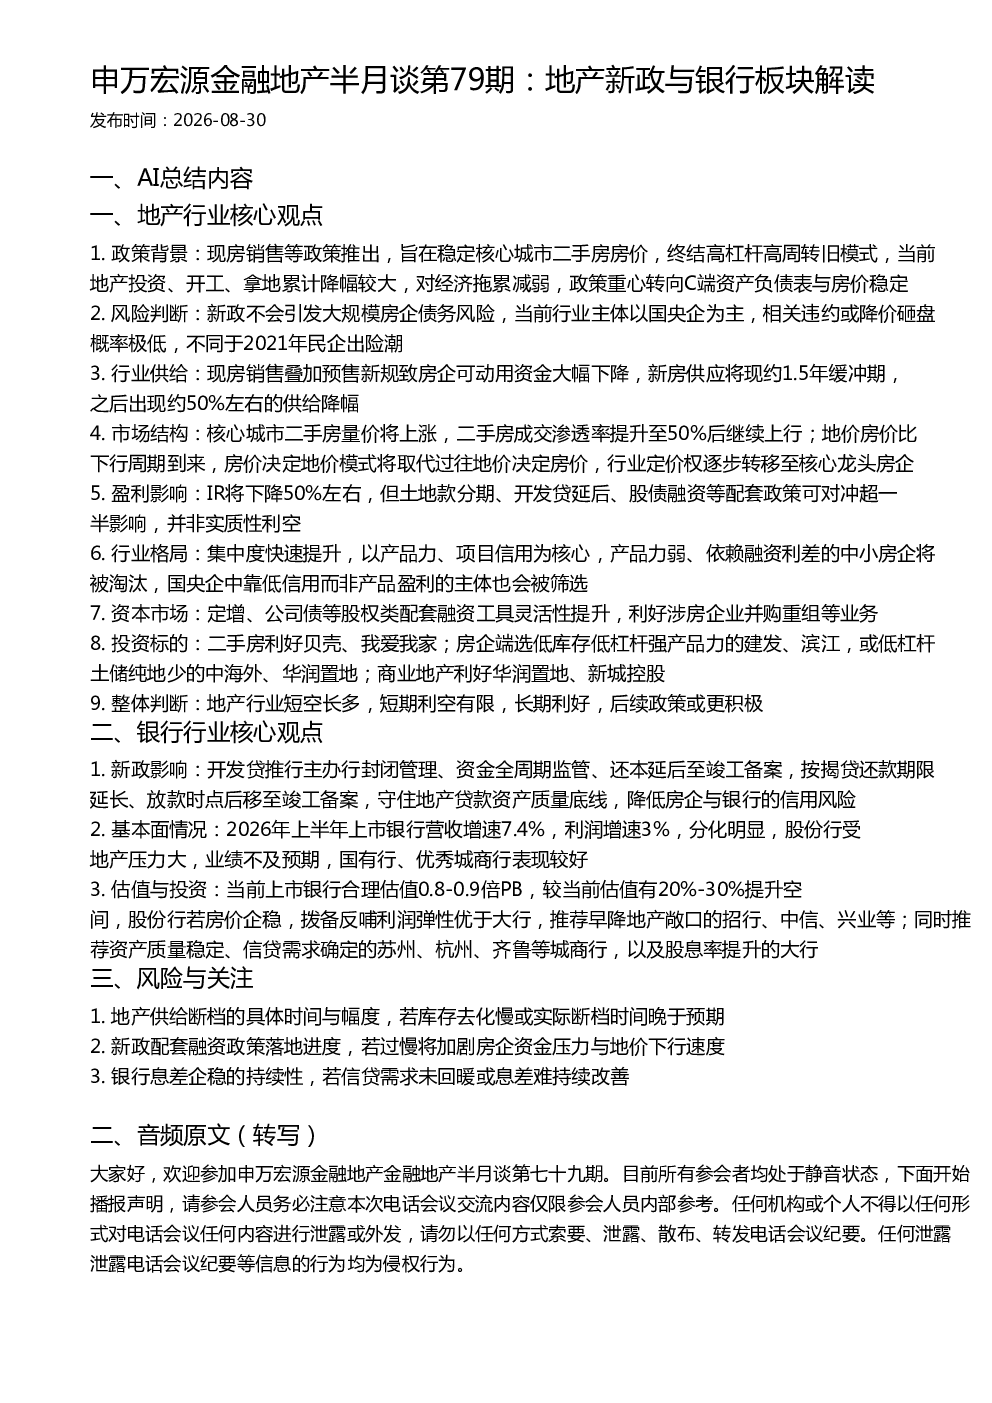
该报告分析了地产行业的新政影响,指出现房销售等政策旨在稳定核心城市二手房房价,终结高杠杆高周转模式。报告认为新政不会引发大规模房企债务风险,当前行业主体以国央企为主,违约或降价砸盘概率极低。同时,报告预测新房供应将出现约1.5年缓冲期,之后可能出现约50%左右的供给降幅。核心城市二手房量价将上涨,二手房成交渗透率将提升至50%后继续上行。报告还提到IR将下降50%左右,但配套政策可对冲超一半影响,并非实质性利空。此外,报告分析了行业格局变化,集中度快速提升,以产品力、项目信用为核心,产品力弱、依赖融资利差的中小房企将被淘汰。投资标的方面,二手房利好贝壳、我爱我家;房企端选低库存低杠杆强产品力的建发、滨江,或低杠杆土储纯地少的中海外、华润置地;商业地产利好华润置地、新城控股。整体判断为地产行业短空长多,短期利空有限,长期利好,后续政策或更积极。关注点包括地产供给断档的具体时间与幅度,新政配套融资政策落地进度,银行息差企稳的持续性。
地产行业未来发展趋势如何?
地产行业未来发展趋势显示,政策重心将转向C端资产负债表与房价稳定,现房销售等政策旨在稳定核心城市二手房房价,终结高杠杆高周转模式。行业供给将出现约1.5年缓冲期,之后新房供应可能出现约50%左右的供给降幅。核心城市二手房量价将上涨,二手房成交渗透率将提升至50%后继续上行。地价房价比下行周期到来,房价决定地价模式将取代过往地价决定房价,行业定价权逐步转移至核心龙头房企。集中度快速提升,以产品力、项目信用为核心,产品力弱、依赖融资利差的中小房企将被淘汰。国央企中靠低信用而非产品盈利的主体也会被筛选。二手房利好贝壳、我爱我家;房企端选低库存低杠杆强产品力的建发、滨江,或低杠杆土储纯地少的中海外、华润置地;商业地产利好华润置地、新城控股。整体判断为地产行业短空长多,短期利空有限,长期利好,后续政策或更积极。
报告重点分析了哪些方向?
报告重点分析了地产行业的新政影响、行业供给变化、市场结构演变、盈利影响、行业格局变化、投资标的以及整体判断。在政策影响方面,报告指出现房销售等政策旨在稳定核心城市二手房房价,终结高杠杆高周转模式,不会引发大规模房企债务风险。行业供给方面,报告预测新房供应将出现约1.5年缓冲期,之后可能出现约50%左右的供给降幅。市场结构方面,核心城市二手房量价将上涨,二手房成交渗透率将提升至50%后继续上行,地价房价比下行周期到来,房价决定地价模式将取代过往地价决定房价。盈利影响方面,IR将下降50%左右,但配套政策可对冲超一半影响。行业格局方面,集中度快速提升,以产品力、项目信用为核心,产品力弱、依赖融资利差的中小房企将被淘汰。投资标的方面,二手房利好贝壳、我爱我家;房企端选低库存低杠杆强产品力的建发、滨江,或低杠杆土储纯地少的中海外、华润置地;商业地产利好华润置地、新城控股。整体判断为地产行业短空长多,短期利空有限,长期利好,后续政策或更积极。关注点包括地产供给断档的具体时间与幅度,新政配套融资政策落地进度,银行息差企稳的持续性。
当前市场现状如何判断?
当前市场现状判断显示,地产行业政策重心转向C端资产负债表与房价稳定,现房销售等政策旨在稳定核心城市二手房房价,终结高杠杆高周转模式。行业主体以国央企为主,违约或降价砸盘概率极低,不会引发大规模房企债务风险。新房供应将出现约1.5年缓冲期,之后可能出现约50%左右的供给降幅。核心城市二手房量价将上涨,二手房成交渗透率将提升至50%后继续上行。地价房价比下行周期到来,房价决定地价模式将取代过往地价决定房价,行业定价权逐步转移至核心龙头房企。集中度快速提升,以产品力、项目信用为核心,产品力弱、依赖融资利差的中小房企将被淘汰。国央企中靠低信用而非产品盈利的主体也会被筛选。二手房利好贝壳、我爱我家;房企端选低库存低杠杆强产品力的建发、滨江,或低杠杆土储纯地少的中海外、华润置地;商业地产利好华润置地、新城控股。整体判断为地产行业短空长多,短期利空有限,长期利好,后续政策或更积极。关注点包括地产供给断档的具体时间与幅度,新政配套融资政策落地进度,银行息差企稳的持续性。
研报提示了哪些风险?
研报提示了地产行业和银行行业的几项风险。在地产行业方面,关注地产供给断档的具体时间与幅度,若库存去化慢或实际断档时间晚于预期,可能影响市场稳定。新政配套融资政策落地进度也需要关注,若过慢将加剧房企资金压力与地价下行速度。此外,银行息差企稳的持续性也是重要关注点,若信贷需求未回暖或息差难持续改善,可能影响银行盈利能力。在银行行业方面,同样关注地产供给断档的具体时间与幅度,新政配套融资政策落地进度,以及银行息差企稳的持续性。这些风险因素需要持续关注,以评估市场变化对行业的影响。