猜你想问
这份报告主要分析了什么内容?
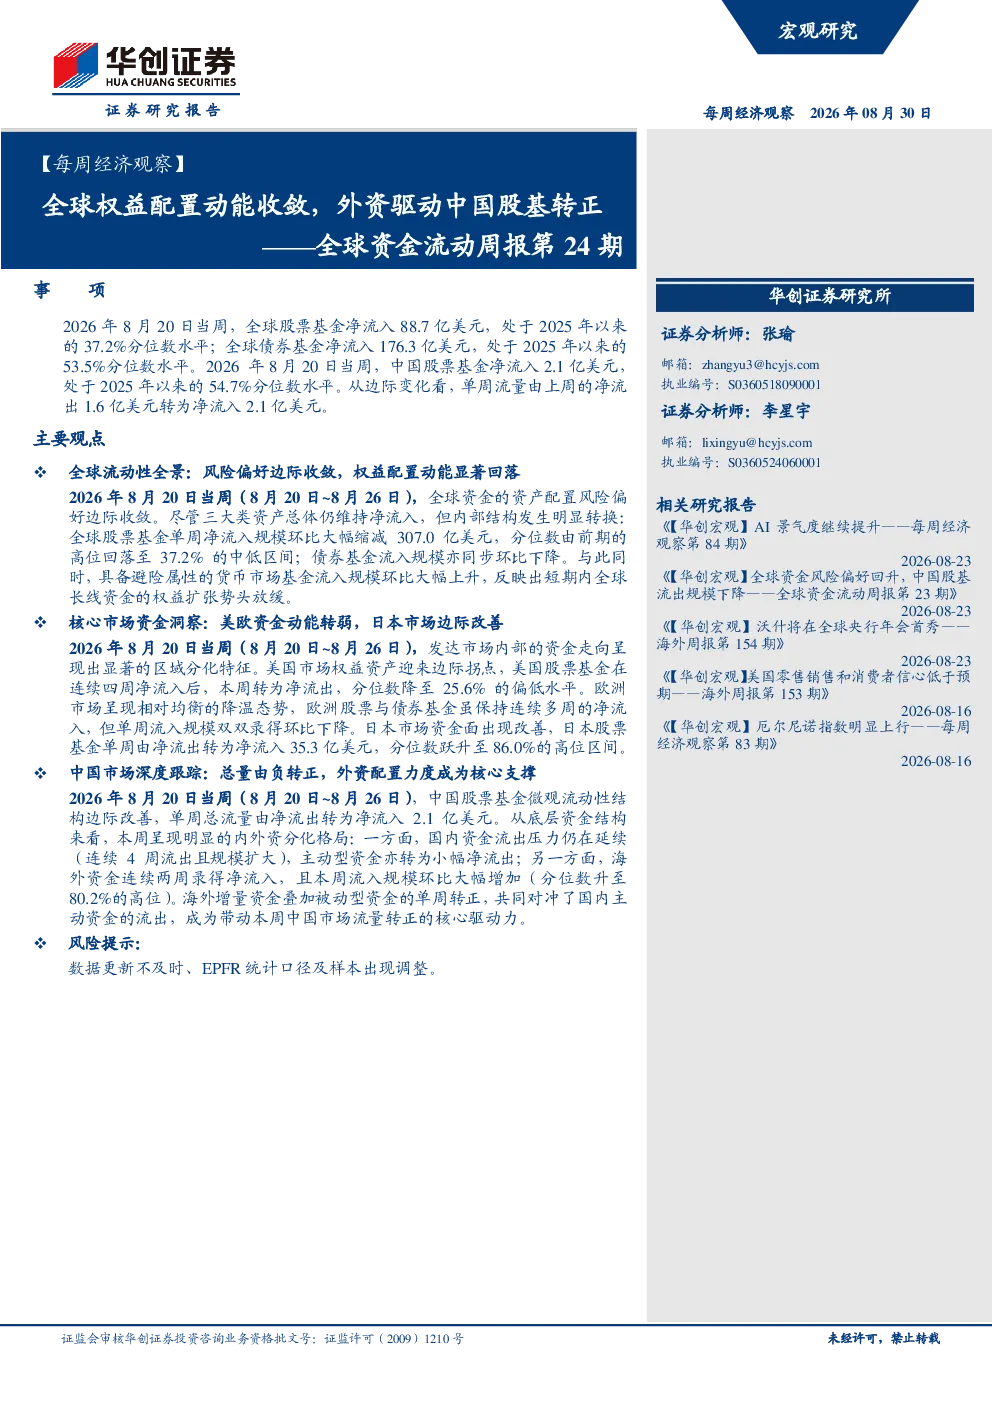
本报告分析了2026年8月20日当周全球资金配置情况,指出权益配置动能显著回落,股票基金净流入大幅缩减,债券基金流入规模下降,货币市场基金流入增加。同时报告深入探讨了美国、欧洲、日本等核心市场的资金流向变化,以及中国股票基金由净流出转为净流入的关键驱动因素,即海外资金的持续流入和被动型基金的支持。
全球权益配置动能收敛对行业发展趋势有何影响?
全球权益配置动能收敛意味着投资者风险偏好边际收敛,权益类资产配置意愿下降,可能导致未来市场波动性增加。从行业发展趋势看,短期内资金更倾向于保守配置,如货币市场基金流入增加反映了对流动性安全的关注。长期来看,权益市场仍需关注基本面和资金面的变化,行业结构性机会可能更为突出。
报告重点分析了哪些市场资金流向?
报告重点分析了美国、欧洲、日本和中国市场的资金流向。美国市场股票基金由净流入转为净流出,债券基金流入规模下降;欧洲市场股票和债券基金均出现流入规模环比下降;日本市场股票基金由净流出转为净流入,债券基金流入规模微增;中国市场股票基金由净流出转为净流入,主要得益于海外资金的持续流入和被动型基金的支持。
当前市场现状如何判断?
当前市场现状表现为全球资金配置风险偏好边际收敛,权益配置动能回落,但三大类资产总体仍维持净流入。核心市场资金流向呈现分化,美国和欧洲市场权益资金流入放缓,日本市场有所回暖,中国市场则依靠海外资金和被动型基金支撑实现总量转正。整体来看,市场短期波动可能加剧,资金流向结构性特征明显。
本报告有哪些需要特别关注的风险提示?
本报告的风险提示主要包括数据更新不及时和EPFR统计口径及样本调整可能带来的统计偏差。此外,全球资金流向受多种因素影响,包括宏观经济环境、政策变化等,可能存在未完全反映在数据中的潜在风险。投资者在参考本报告时应结合其他信息来源进行综合判断,并注意资金流向的动态变化。
你可能感兴趣
全球资金流动周报第24期:全球权益配置动能收敛,外资驱动中国股基转正
华创证券2026-08-30
全球资金流动周报第13期:全球权益配置动能增强,中国股基流出压力显著缓解
华创证券2026-06-14
【每周经济观察】全球资金流动周报第22期:全球权益配置动能收敛,中国市场资金呈现净流出
华创证券2026-08-16
——全球资金流动周报第6期:全球风险偏好延续修复,外资加速回补中国股基
华创证券2026-04-27
【每周经济观察】全球流动性明显扩张,外资与主动资金回补中国股基——全球资金流动周报第 4 期
华创证券2026-04-12
全球资金流动周报第20期:全球权益配置动能回升,中国股票微观流动性结构持续改善
华创证券2026-08-03
全球货基显著流出,外资连续加仓中国股基——全球资金流动周报第5期
华创证券2026-04-19
全球资金流动周报第26期:全球避险情绪边际降温,被动资金托底中国股基转正
华创证券2026-09-13
【每周经济观察】全球权益资产重回净流入,中国股基流出边际收窄——全球资金流动周报第12期
华创证券2026-06-07
全球资金流动周报第15期:全球股基转为净流出,外资逆势流入中国市场
华创证券2026-06-29