猜你想问
本周镍不锈钢市场表现如何?
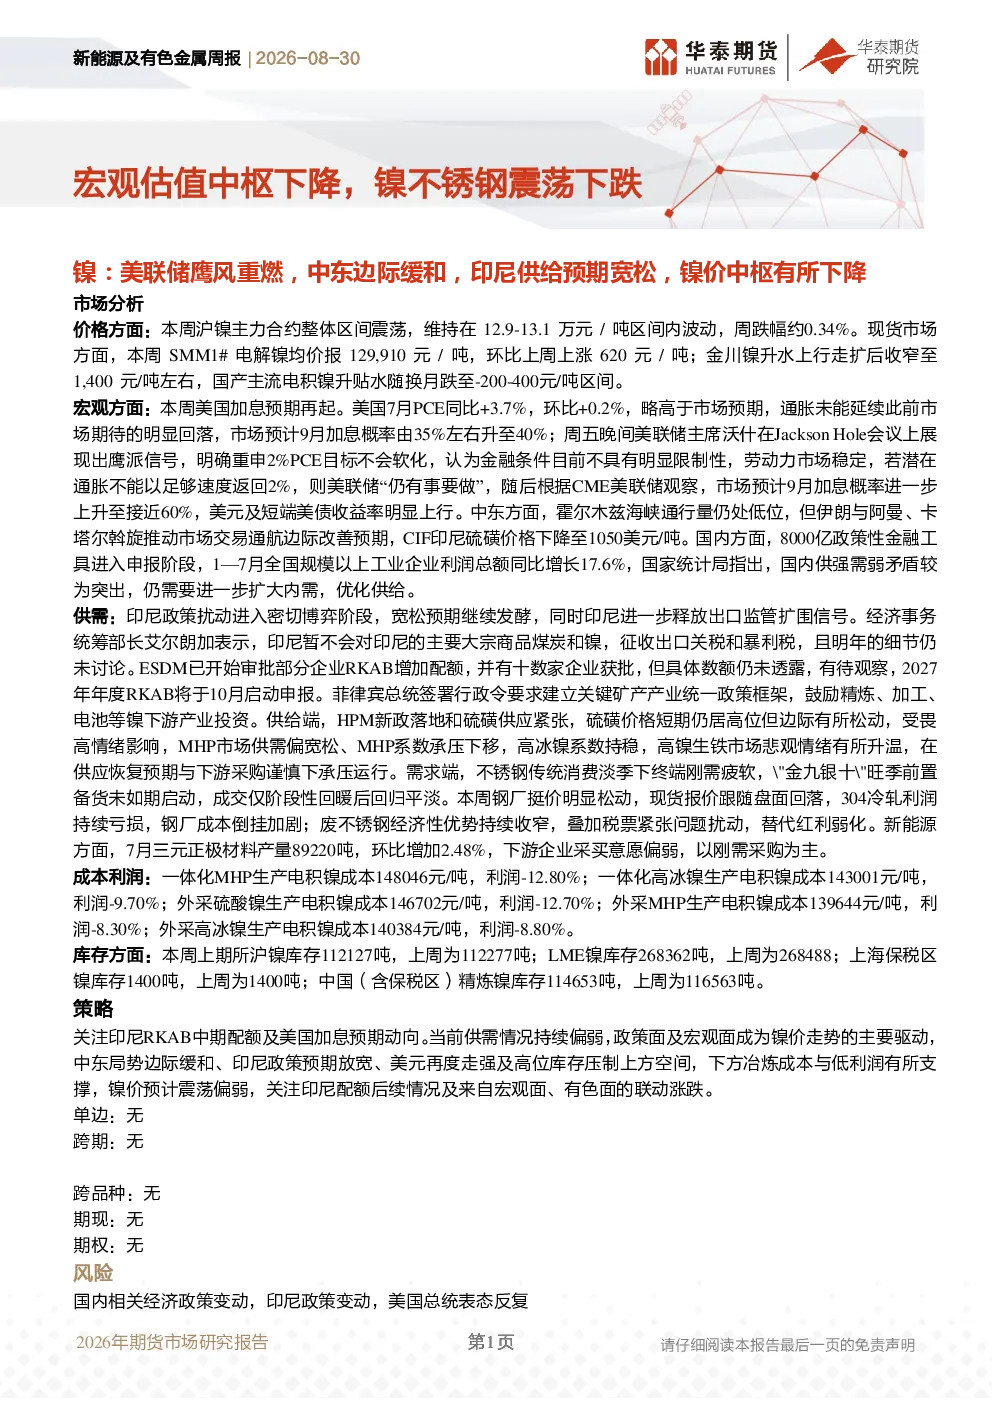
本周沪镍主力合约区间震荡,维持在12.9-13.1万元/吨,周跌幅0.34%;现货SMM1#电解镍均价报129,910元/吨,环比上涨620元/吨。不锈钢期货主力合约周跌1.27%,周内跌破14000元/吨关口;现货市场周初短暂回暖后回归平淡,主流钢厂挺价松动,主动降指导价出货,社会库存持续累库。
镍不锈钢行业发展趋势如何?
镍市场方面,印尼RKAB政策宽松预期发酵,ESDM审批部分企业配额,MHP市场供需偏宽松。不锈钢方面,8月粗钢排产环比增加,200系增幅显著,供给增长预期强于需求。新能源领域三元正极材料产量环比增长,但下游采买意愿偏弱,传统不锈钢需求行业持续低迷。
本报告重点分析了哪些方向?
本报告重点分析了镍不锈钢市场的价格与市场表现、宏观与供需关系、成本利润、库存变化以及策略与风险。具体包括沪镍与现货镍的价格波动、印尼政策对镍供给的影响、美国加息预期对宏观环境的影响、不锈钢消费淡季的供需矛盾、一体化及外采原料生产电积镍的成本利润差异、上期所沪镍库存变化、镍价震荡偏弱策略以及国内经济政策、印尼政策变动等风险提示。
当前镍不锈钢市场现状如何判断?
当前镍不锈钢市场现状表现为供需失衡。镍市场方面,供给端印尼政策宽松预期发酵,MHP市场供需偏宽松;需求端新能源领域三元正极材料产量增长但下游采买意愿偏弱。不锈钢市场方面,供给端8月粗钢排产环比增加,需求端传统行业持续低迷,社会库存持续累库。成本支撑仍在,但基本面供给增长预期强于需求。
本报告有哪些风险提示?
本报告提示的风险包括国内经济政策、房地产政策变动可能对不锈钢需求的影响,印尼政策变动可能对镍供给的影响,以及美国总统表态反复可能带来的宏观环境不确定性。此外,镍不锈钢市场存在供强需弱的矛盾,需关注终端消费能否好转以及库存变化情况。
你可能感兴趣
新能源及有色金属周报:宏观扰动政策放宽,镍不锈钢震荡下跌
华泰期货2026-06-14
新能源及有色金属周报:宏观氛围不佳叠加供给预期扰动,镍不锈钢震荡下跌
华泰期货2026-06-28
新能源及有色金属周报:宏观预期形成,镍不锈钢震荡下跌
华泰期货2026-09-13
新能源及有色金属日报:宏观情绪影响,镍不锈钢震荡下跌
华泰期货2026-03-04
新能源及有色金属周报:印尼配额预期宽松,镍不锈钢震荡下跌
华泰期货2026-08-16
新能源及有色金属周报:现实冲击预期,镍不锈钢震荡下跌
华泰期货2026-05-17
新能源及有色金属周报:宏观地缘政策多因共振,镍不锈钢震荡上涨
华泰期货2026-07-19
新能源及有色金属周报:受宏观情绪扰动,镍不锈钢震荡运行
华泰期货2025-07-27
新能源及有色金属周报:宏观因素仍存不定,镍不锈钢区间震荡
华泰期货2026-07-12
新能源及有色金属周报:地缘宏观扰动不定,镍不锈钢承压震荡
华泰期货2026-05-31