猜你想问
安培龙2026年中报核心数据有哪些?
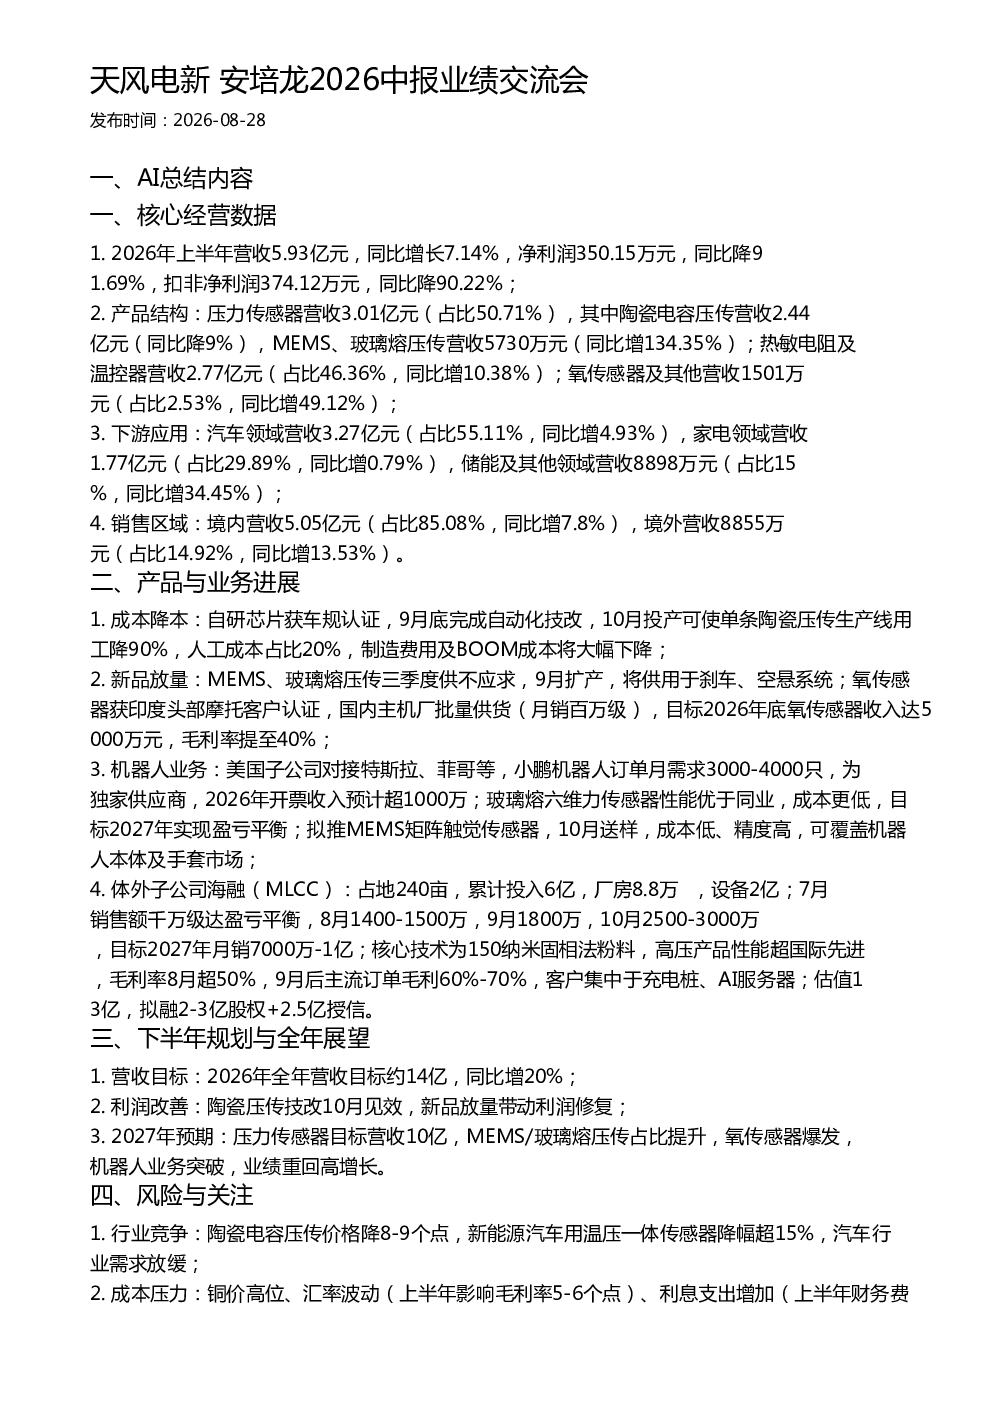
2026年上半年,安培龙营收5.93亿元,同比增长7.14%,但净利润大幅下降91.69%至350.15万元,扣非净利润同比下降90.22%至374.12万元。营收主要来自压力传感器(3.01亿元)和热敏电阻及温控器(2.77亿元),分别占比50.71%和46.36%。产品结构中,陶瓷电容压传营收2.44亿元(同比降9%),而MEMS和玻璃熔压传营收5730万元(同比增134.35%)。下游应用以汽车(3.27亿元,占比55.11%)为主,家电(1.77亿元)和储能(8898万元)次之。销售区域中,境内营收5.05亿元(占比85.08%)。
安培龙2026年中报产品与业务进展如何?
安培龙通过自研芯片获车规认证及自动化技改,大幅降低陶瓷压传生产线人工成本。MEMS和玻璃熔压传三季度供不应求,氧传感器获印度头部摩托客户认证,国内主机厂批量供货。机器人业务方面,美国子公司对接特斯拉等,小鹏机器人订单月需求3000-4000只,预计2026年开票收入超1000万;玻璃熔六维力传感器性能优异且成本低,目标2027年盈亏平衡;拟推MEMS矩阵触觉传感器,已送样。体外子公司海融(MLCC)累计投入6亿,7月达盈亏平衡,10月销售额2500-3000万,目标2027年月销7000万-1亿,高压产品性能超国际先进,毛利率60%-70%。
安培龙2026年中报赛道/行业发展趋势如何?
安培龙所处赛道中,陶瓷电容压传价格下降8-9个点,新能源汽车用温压一体传感器降幅超15%,汽车行业需求放缓。但MEMS和玻璃熔压传需求旺盛,氧传感器市场潜力大,机器人业务增长迅速。安培龙通过技术创新和产品结构优化,积极应对行业竞争,拓展汽车、家电、储能及机器人等新兴领域市场。
安培龙2026年中报市场现状如何?
安培龙2026年上半年营收5.93亿元,同比增长7.14%,但净利润大幅下滑91.69%至350.15万元,扣非净利润同比下降90.22%至374.12万元。产品结构中,MEMS和玻璃熔压传表现亮眼,营收同比增134.35%。汽车领域仍是主要收入来源,占比55.11%,但陶瓷电容压传面临价格压力。公司通过成本控制、新品放量及业务拓展,努力改善盈利能力。
安培龙2026年中报有哪些风险提示?
安培龙面临行业竞争加剧风险,陶瓷电容压传价格下降,汽车行业需求放缓。成本压力显著,铜价高位、汇率波动及利息支出增加影响毛利率和财务费用。业务拓展存在不确定性,机器人客户需求规模待确认,触觉传感器客户反馈待验证,海融股权融资进度需关注。公司需加强成本管理,拓展新客户,推进融资计划以应对潜在风险。