猜你想问
杭州银行2026年半年报主要有哪些业绩亮点?
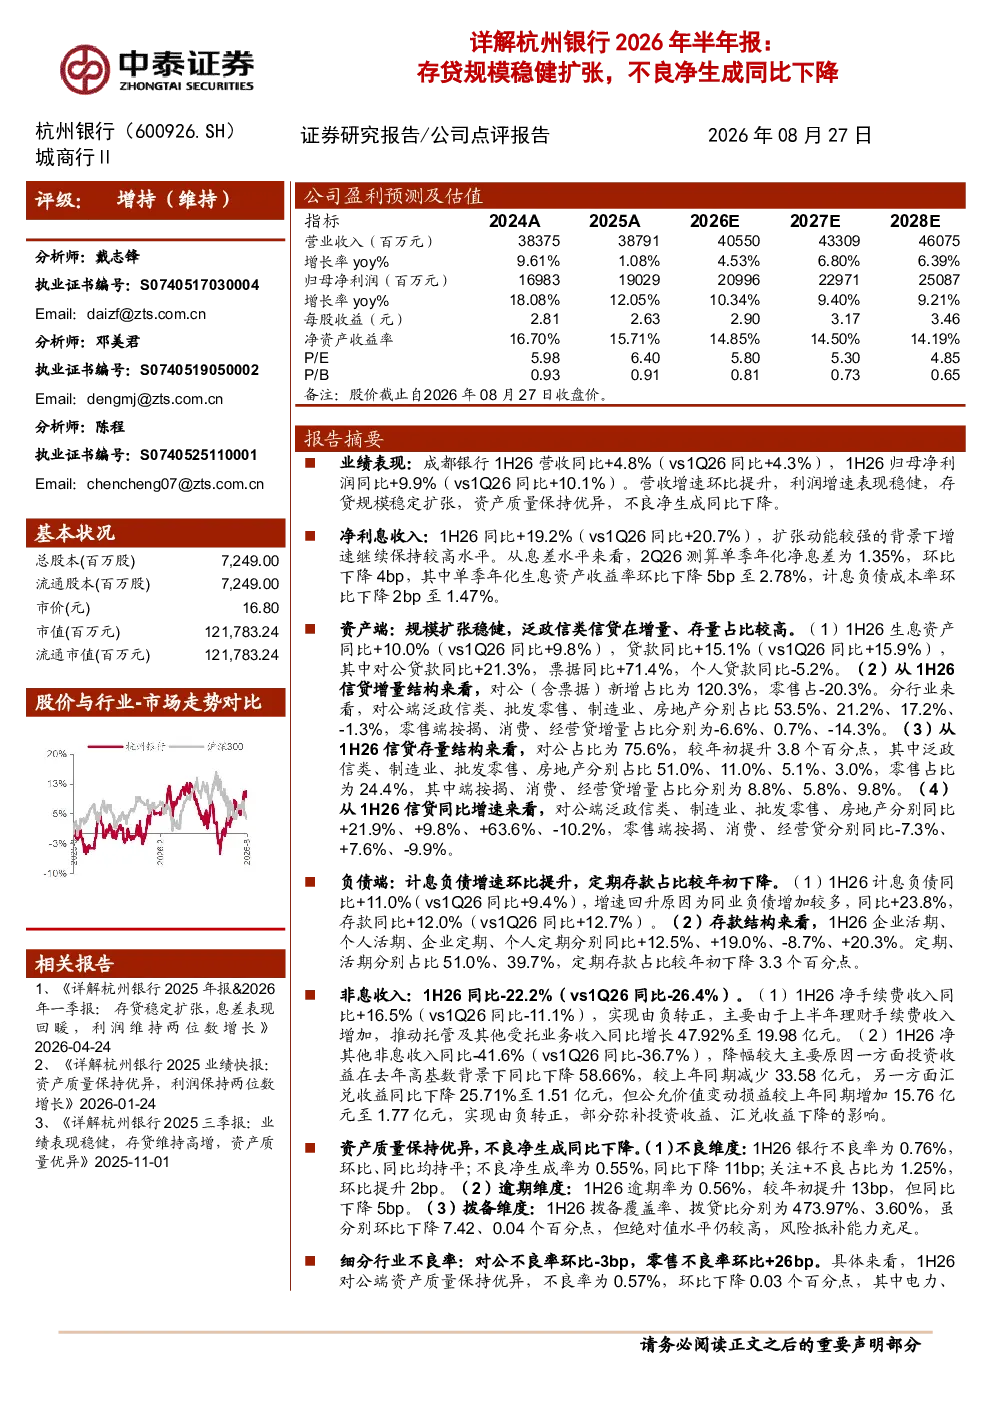
杭州银行2026年半年报显示,营收同比增长4.8%,归母净利润同比增长9.9%,存贷规模稳健扩张,不良净生成同比下降。净利息收入同比增长19.2%,扩张动能较强。生息资产同比增长10.0%,贷款同比增长15.1%,其中对公贷款增长21.3%,票据增长71.4%。这些数据表明杭州银行的业务增长强劲,盈利能力有所提升。
杭州银行2026年半年报中资产端的主要变化是什么?
杭州银行2026年半年报中资产端的主要变化包括:生息资产同比增长10.0%,贷款同比增长15.1%,其中对公贷款增长21.3%,票据增长71.4%,个人贷款下降5.2%。信贷增量结构显示对公(含票据)占比120.3%,零售占比-20.3%。信贷存量结构中,对公占比75.6%,泛政信类占比51.0%,制造业占比11.0%,批发零售占比5.1%,房地产占比3.0%。零售端按揭占比8.8%,消费占比5.8%,经营贷占比9.8%。这些数据反映了杭州银行在信贷结构上的调整和优化。
杭州银行2026年半年报负债端的主要变化是什么?
杭州银行2026年半年报负债端的主要变化包括:计息负债同比增长11.0%,增速回升原因为同业负债增加较多(同比23.8%),存款同比增长12.0%。存款结构中,企业活期同比增长12.5%,个人活期同比增长19.0%,企业定期下降8.7%,个人定期同比增长20.3%。定期存款占比较年初下降3.3个百分点(51.0%定期,39.7%活期)。这些数据表明杭州银行在负债端的结构调整和资金来源的多元化。
杭州银行2026年半年报中资产质量如何?
杭州银行2026年半年报中资产质量表现如下:不良率0.76%,环比、同比持平,不良净生成率0.55%,同比下降11bp。关注+不良占比1.25%,环比提升2bp。逾期率0.56%,较年初提升13bp,同比下降5bp。拨备覆盖率473.97%,环比下降7.42个百分点,拨贷比3.60%,环比下降0.04个百分点。对公不良率0.57%,环比下降0.03个百分点,其中电力、燃气及水的生产和供应业改善较大,房地产业不良率6.40%。零售不良率1.48%,环比提升0.26个百分点。总体来看,杭州银行资产质量保持稳定,但部分领域仍需关注。
杭州银行2026年半年报存在哪些风险提示?
杭州银行2026年半年报中存在的主要风险提示包括:宏观经济面临下行压力,可能影响银行的经营业绩。此外,公司经营不及预期也是一个潜在风险。虽然报告显示杭州银行的业绩表现稳健,但仍需关注宏观经济环境的变化对公司业务的影响。同时,银行需要持续优化资产结构和风险管理,以应对可能的市场波动。