猜你想问
渝农商行2026年半年报核心内容有哪些?
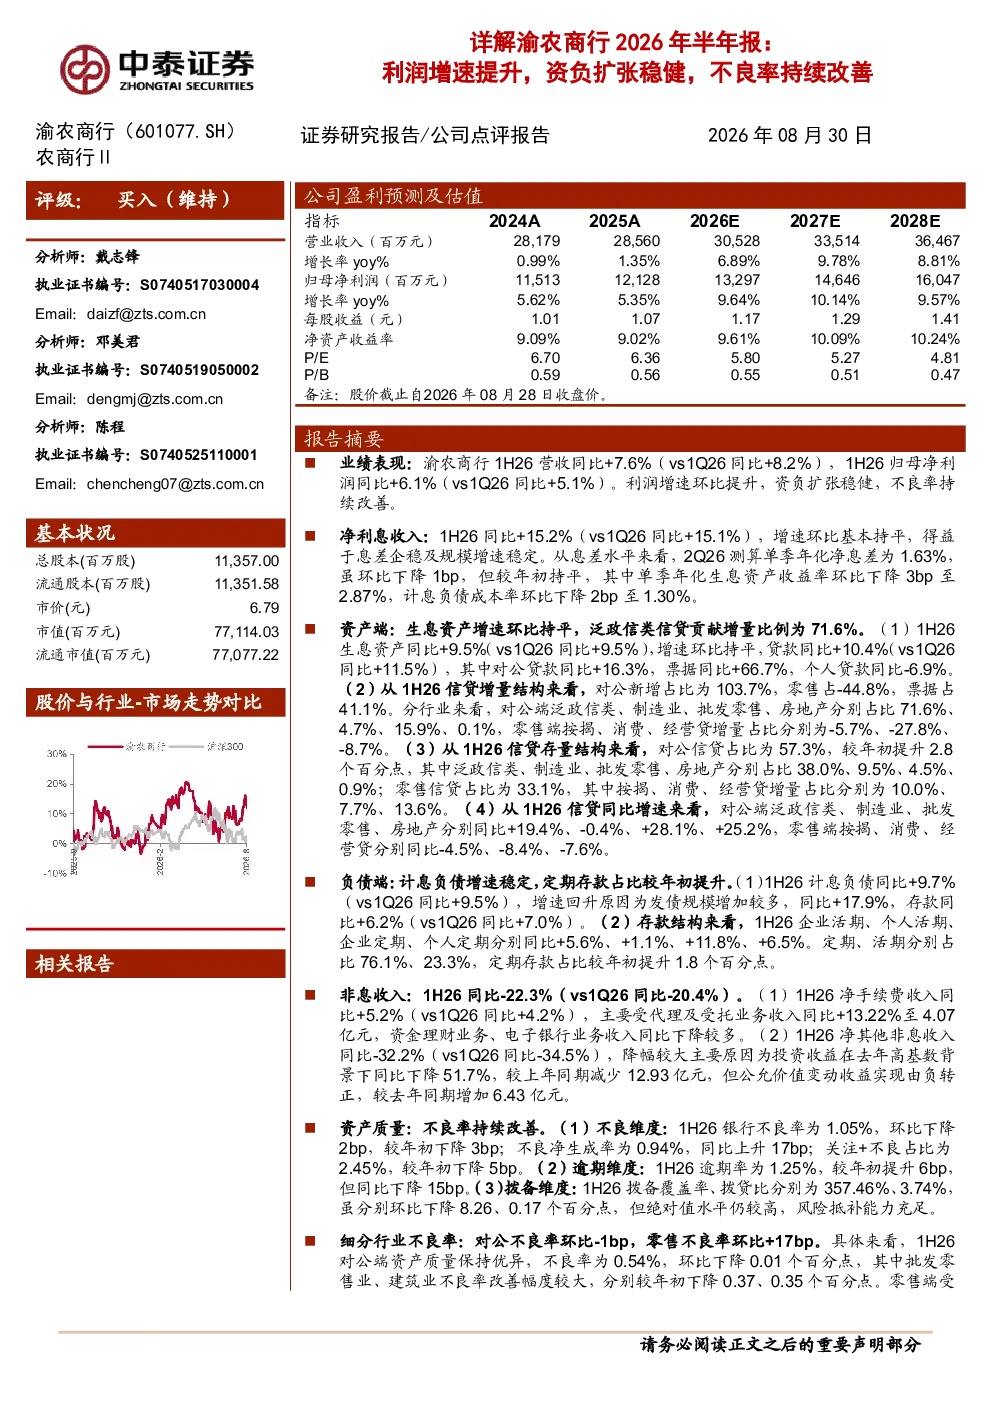
渝农商行2026年上半年营收同比增长7.6%,归母净利润同比增长6.1%,利润增速环比提升。资负规模稳健扩张,不良率持续改善至1.05%。净利息收入同比增加15.2%,主要得益于息差企稳和规模增长。生息资产增速同比9.5%,贷款增长10.4%,其中对公贷款增长16.3%。负债端计息负债增长9.7%,存款增长6.2%。拨备覆盖率357.46%,风险抵补能力充足。
银行业赛道2026年发展趋势如何?
2026年银行业赛道呈现稳健发展态势,头部银行通过数字化转型提升效率,区域性银行聚焦深耕本地市场。息差企稳成为普遍特征,但资产质量面临结构性挑战。监管政策持续优化,推动银行服务实体经济能力提升。部分银行不良率有所波动,但整体风险可控,拨备覆盖率维持在较高水平。
渝农商行报告重点分析了哪些方面?
报告重点分析了渝农商行的资产质量、盈利能力及业务结构。资产端,对公贷款占比提升至57.3%,票据业务增长显著。负债端,定期存款占比76.1%,低成本负债优势明显。非息收入受理财业务影响有所波动。报告还关注了不良率持续改善,逾期率同比下降,但不良净生成率同比上升需持续关注。
当前银行市场现状如何判断?
当前银行市场整体经营稳健,但面临经济下行压力和资产质量波动风险。大型银行通过多元化业务布局应对挑战,区域性银行依靠本地优势实现稳步增长。息差水平相对稳定,但部分银行受利率市场化影响较大。不良率总体可控,但需关注部分行业和区域的风险暴露。
研报提示了哪些风险因素?
研报提示宏观经济下行压力可能影响银行业绩,需关注经济波动对信贷资产质量的影响。部分银行非息收入结构单一,依赖代理业务可能存在收入波动风险。此外,利率市场化进程加速对银行净息差形成挑战,需关注息差收窄风险。
你可能感兴趣
2026年半年度业绩快报资负稳健扩张,利润增速回升,不良率持续改善
中泰证券2026-07-21
详解渝农商行 2025 年报:规模扩张提速,息差企稳回升,资产质量持续改善
中泰证券2026-03-26
详解杭州银行2026年半年报:存贷规模稳健扩张,不良净生成同比下降
中泰证券2026-08-27
详解渝农商行2023年报:基建+小微保持较高增速,资产质量持续
金融中泰证券2024-03-30
详解沪农商行2025年半年报营收利润增速改善,存贷平稳增长,基本面稳健持续
中泰证券2025-09-02
详解渝农商行2024半年报:非息高增带动营收负增收窄,基数拖累减弱净利润增速回升
金融中泰证券2024-08-31
苏农银行2026年半年报点评:不良率下行,净利息收入增速提升
国信证券2026-08-26
江苏银行(600919)详解江苏银行2025年半年报:营收增速回升,存贷持续高增,零售不良改善
金融中泰证券2025-08-23
2024年半年报点评:利润增速提升,不良率维持低位
金融国信证券2024-08-28
详解中国银行2026年半年报:利息收入支撑业绩增速边际向上,资产质量稳健持续
中泰证券2026-08-30