猜你想问
古茗最新研报核心内容是什么?
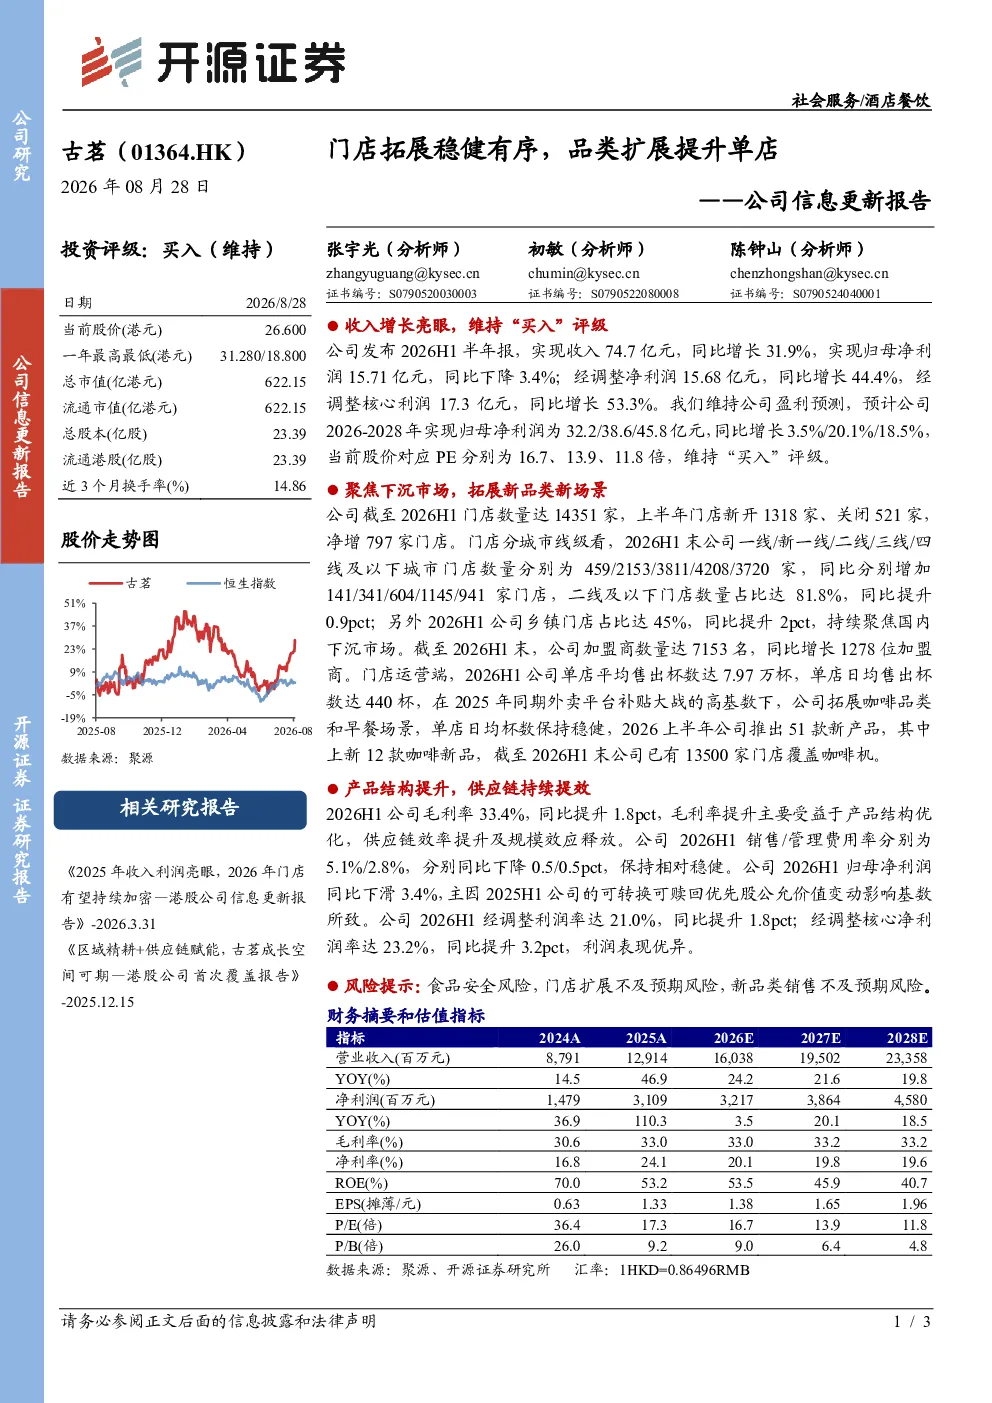
古茗最新研报维持“买入”评级,认为公司2025年收入利润亮眼,2026年门店有望持续加密。通过聚焦下沉市场、拓展新品类新场景,以及产品结构优化和供应链提效,实现稳健增长。报告指出,2026H1收入74.7亿元,同比增长31.9%;经调整净利润15.68亿元,同比增长44.4%;经调整核心利润17.3亿元,同比增长53.3%。截至2026H1末门店数量达14351家,上半年净增797家。单店平均售出杯数达7.97万杯,推出51款新产品,其中12款咖啡新品。2026H1毛利率33.4%,经调整利润率达21.0%,经调整核心净利润率达23.2%。
当前咖啡赛道发展趋势如何?
当前咖啡赛道发展趋势呈现下沉市场加速渗透、品类多元化及场景拓展特点。品牌如古茗聚焦二线及以下城市和乡镇,通过密集门店网络提升品牌渗透。品类方面,咖啡新品类持续推出,早餐场景拓展成为增长新动力。供应链提效和产品结构优化推动毛利率提升,但食品安全、门店扩张及新品销售仍存在不确定性。行业竞争激烈,头部品牌通过产品创新和渠道下沉保持竞争优势。
研报对古茗的重点分析方向有哪些?
研报重点分析古茗的下沉市场战略、新品类拓展及供应链效率提升。公司通过加密门店网络,特别是二线及以下门店占比达81.8%,乡镇门店占比达45%,强化市场覆盖。产品方面,推出51款新产品,包括12款咖啡新品,覆盖13500家门店,拓展咖啡场景。供应链优化推动毛利率提升,2026H1毛利率达33.4%,经调整核心净利润率达23.2%。此外,报告关注单店日均售出杯数及费用率控制。
古茗当前的市场表现如何?
古茗当前市场表现稳健,收入利润增长亮眼。2026H1实现收入74.7亿元,同比增长31.9%;经调整净利润15.68亿元,同比增长44.4%。门店网络持续扩张,截至2026H1末门店数量达14351家,上半年净增797家。单店效率保持稳定,平均售出杯数达7.97万杯,日均售出杯数达440杯。毛利率和利润率提升明显,2026H1毛利率33.4%,经调整利润率达21.0%。但归母净利润同比下降3.4%,需关注盈利能力变化。
研报提示哪些风险需要注意?
研报提示古茗面临食品安全风险、门店扩展不及预期风险及新品类销售不及预期风险。食品安全是行业普遍关注的问题,需加强品控管理。门店扩张速度可能受市场环境及资金压力影响,若扩张不及预期将影响收入增长。新品类销售存在不确定性,需关注市场接受度和竞争格局变化。此外,行业竞争加剧可能压缩利润空间,需持续提升运营效率以应对挑战。