猜你想问
保利物业上半年核心业绩表现如何?
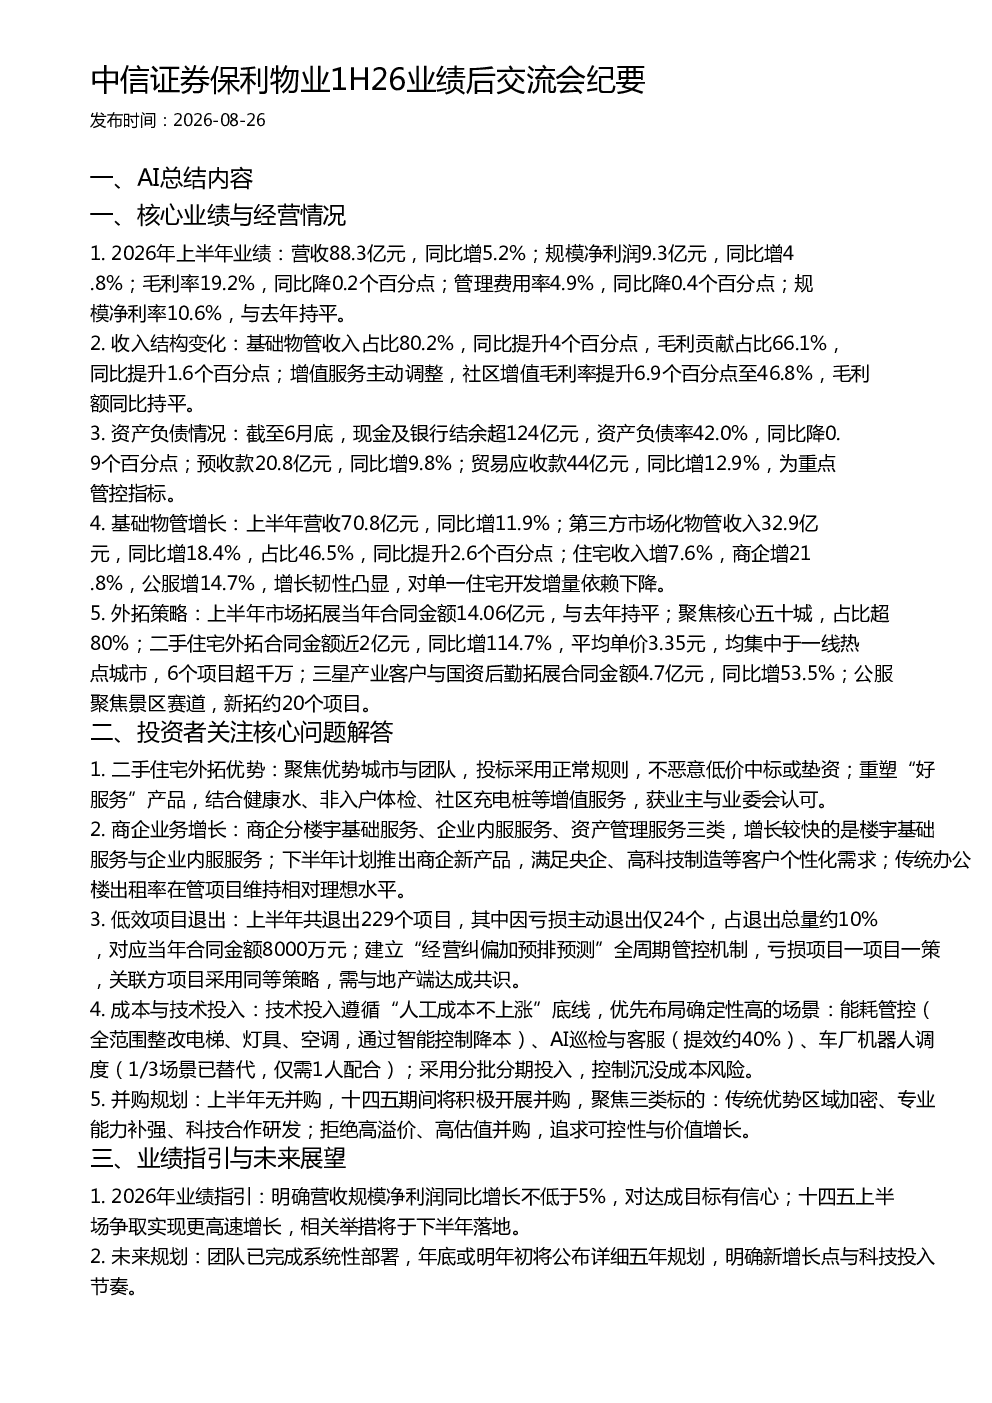
2026年上半年,公司营收88.3亿元,同比增长5.2%;规模净利润9.3亿元,同比增长4.8%。基础物管收入占比80.2%,同比提升4个百分点,毛利贡献占比66.1%,同比提升1.6个百分点。增值服务主动调整,社区增值毛利率提升6.9个百分点至46.8%,毛利额同比持平。
保利物业在二手住宅外拓方面有哪些优势?
聚焦优势城市与团队,投标采用正常规则,不恶意低价中标或垫资。重塑“好服务”产品,结合健康水、非入户体检、社区充电桩等增值服务,获业主与业委会认可。二手住宅外拓合同金额近2亿元,同比增114.7%,均集中于一线热点城市,6个项目超千万。
报告如何分析商企业务的增长趋势?
商企分楼宇基础服务、企业内服服务、资产管理服务三类,增长较快的是楼宇基础服务与企业内服服务。下半年计划推出商企新产品,满足央企、高科技制造等客户个性化需求。传统办公楼出租率在管项目维持相对理想水平。
保利物业当前的市场现状如何?
基础物管增长:上半年营收70.8亿元,同比增11.9%;第三方市场化物管收入32.9亿元,同比增18.4%,占比46.5%,同比提升2.6个百分点。住宅收入增7.6%,商企增21.8%,公服增14.7%,增长韧性凸显。外拓策略聚焦核心五十城,占比超80%。
研报提示了哪些潜在风险?
报告指出,需关注低效项目退出带来的经营压力,上半年共退出229个项目,其中因亏损主动退出仅24个。技术投入需控制沉没成本风险,采用分批分期投入。并购规划拒绝高溢价、高估值并购,追求可控性与价值增长。
你可能感兴趣
中信证券 九兴控股1H26业绩后交流纺织服饰
未知机构2026-08-25
华泰公用事业环保 陕西能源1H26业绩交流会纪要
未知机构2026-08-27
中金HH国际控股1H26业绩交流会纪要
未知机构2026-09-02
中信证券山推股份2026年中报业绩交流会纪要
未知机构2026-08-18
中信证券 翔宇医疗2026年中报业绩交流会纪要
未知机构2026-09-01
中信证券 杭可科技2026年中报业绩交流会纪要
未知机构2026-08-27
中信证券弘亚数控2026年中报业绩交流会纪要
未知机构2026-08-27
中信证券 广日股份2026年中报业绩交流会纪要
未知机构2026-08-25
中信证券恒源煤电2026年中报业绩交流会纪要
未知机构2026-08-21
中信证券中国外运2026年中报业绩交流会核心纪要
未知机构2026-08-26