猜你想问
陕西能源1H26业绩交流会核心内容有哪些?
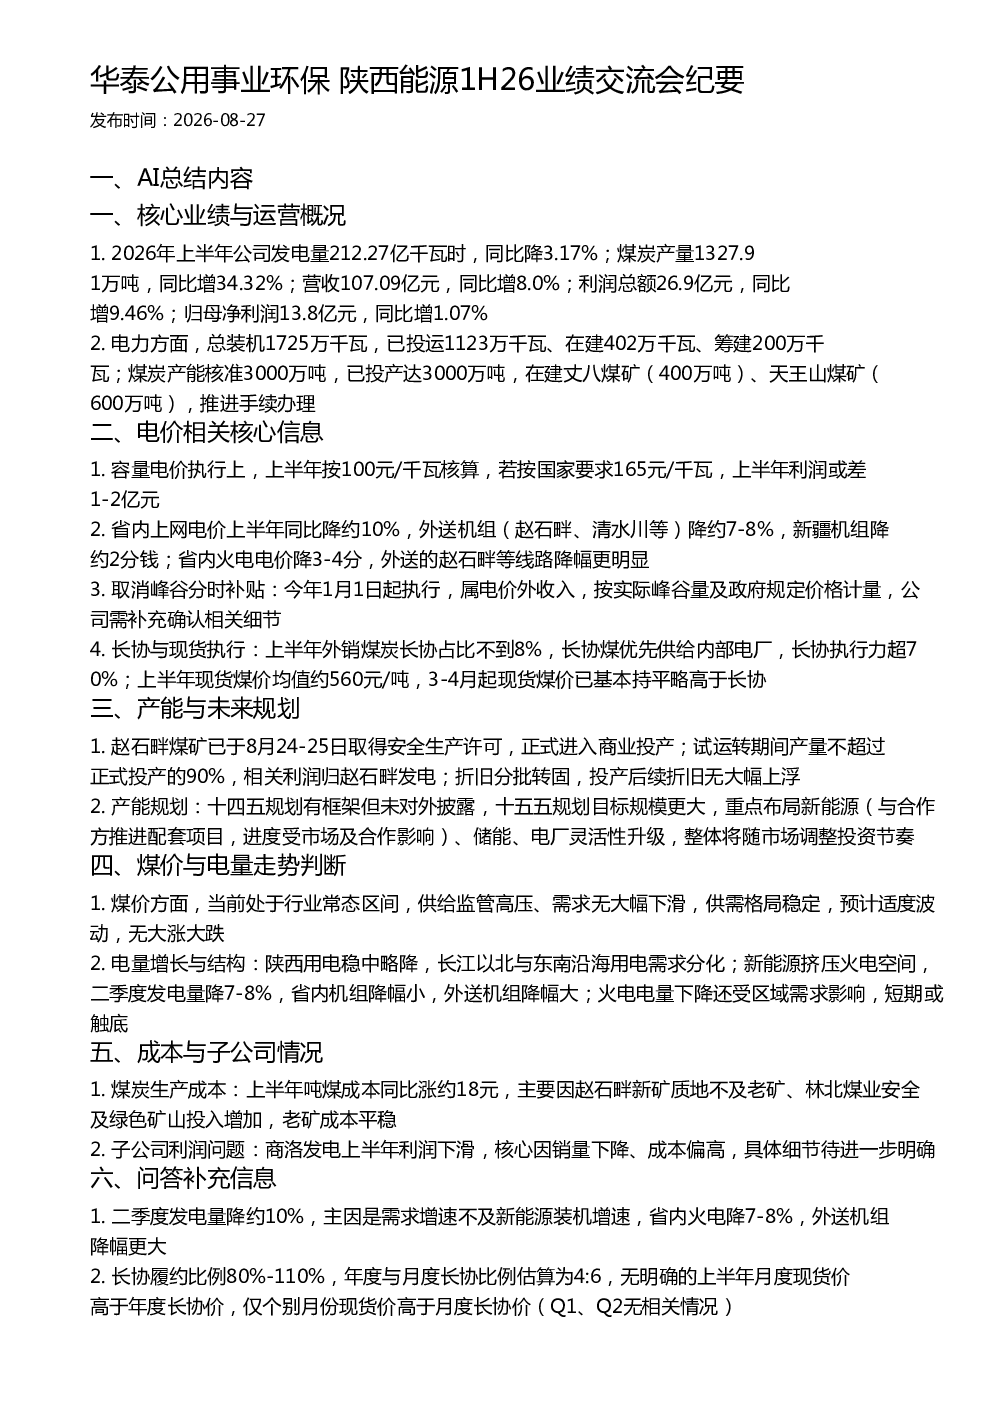
公司2026年上半年发电量212.27亿千瓦时,同比降3.17%;煤炭产量1327.91万吨,同比增34.32%;营收107.09亿元,同比增8.0%;利润总额26.9亿元,同比增9.46%;归母净利润13.8亿元,同比增1.07%。电力总装机1725万千瓦,已投运1123万千瓦、在建402万千瓦、筹建200万千瓦;煤炭产能核准3000万吨,已投产达3000万吨,在建丈八煤矿(400万吨)、天王山煤矿(600万吨)。
陕西能源所在赛道行业发展趋势如何?
当前煤价处于行业常态区间,供给监管高压、需求无大幅下滑,供需格局稳定,预计适度波动。陕西用电稳中略降,长江以北与东南沿海用电需求分化。新能源挤压火电空间,二季度发电量降7-8%,省内机组降幅小,外送机组降幅大。火电电量下降还受区域需求影响,短期或触底。十四五规划有框架但未对外披露,十五五规划目标规模更大,重点布局新能源、储能、电厂灵活性升级,整体将随市场调整投资节奏。
报告重点分析了哪些方向?
报告重点分析了公司电力业务运营情况,包括发电量、装机规模、电价变化等。煤炭业务方面,分析了产量增长、成本变化及长协煤执行情况。此外,还探讨了赵石畔煤矿投产情况、未来产能规划以及新能源、储能等新业务布局方向。
当前市场现状如何判断?
陕西能源市场现状表现为电力需求稳中略降,新能源装机增速快于需求增速,导致火电发电量下降。煤炭方面,供给监管高压,需求无大幅下滑,煤价预计适度波动。公司内部电厂需求导致外销煤炭长协占比不到8%,长协煤优先供给内部电厂,长协执行力超70%。
研报提示了哪些风险?
报告显示,容量电价执行低于国家要求,省内上网电价下降明显,取消峰谷分时补贴影响利润。煤炭生产成本上升,赵石畔新矿成本高于老矿。商洛发电利润下滑,主因销量下降、成本偏高。此外,全年利润增幅受市场波动影响较大,公司需努力完成年度经营考核目标。
你可能感兴趣
中金HH国际控股1H26业绩交流会纪要
未知机构2026-09-02
中信证券保利物业1H26业绩后交流会纪要
未知机构2026-08-26
陕西能源专场交流会20240709公
未知机构2024-07-10
华泰证券:香港中华煤气港华智慧能源1H26业绩交流纪要
未知机构2026-08-20
环保及公用事业行业周报:工程类环保企业翘盼再融资放松,陕西煤炭产量有望触底回升
公用事业民生证券2019-04-08
环保及公用事业行业周报:陕西煤矿复产进度缓慢,港口煤价短期有修复空间
公用事业民生证券2019-02-25
中金公司 好孩子国际1H26业绩交流会
未知机构2026-09-01
中金公司途虎1H26管理层业绩交流会
未知机构2026-08-27
中金公司朝云集团6601HK 1H26业绩交流会
未知机构2026-08-26
中金公司 百隆东方1H26业绩预告交流会
未知机构2026-07-08