猜你想问
好孩子国际1H26业绩交流会核心内容有哪些?
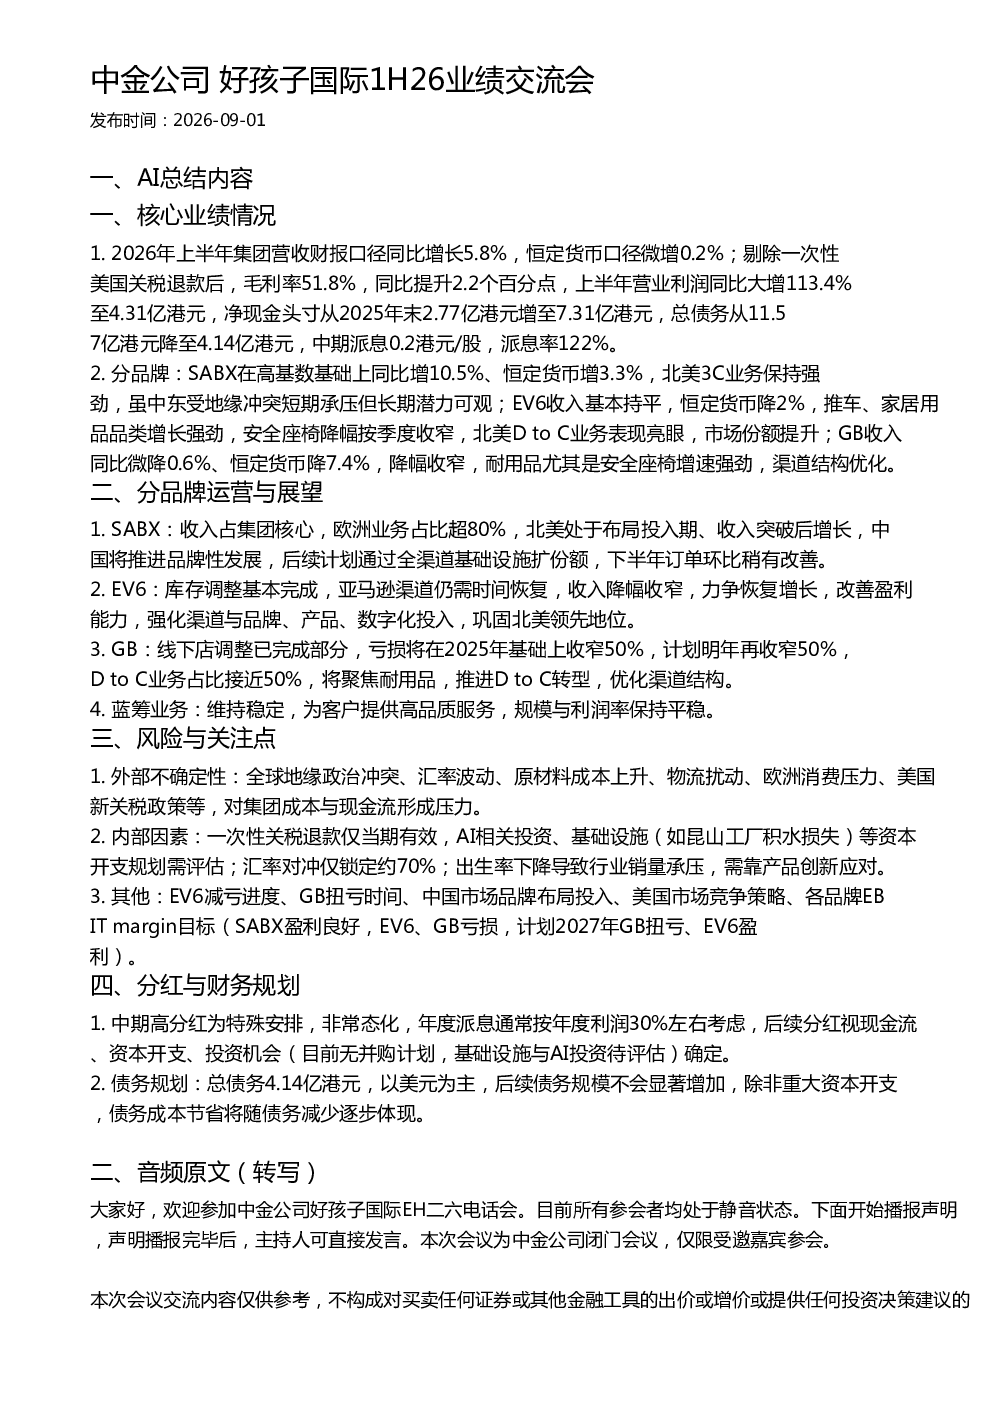
好孩子国际2026年上半年营收同比增长5.8%(财报口径),恒定货币口径微增0.2%;毛利率51.8%(剔除一次性美国关税退款后),同比提升2.2个百分点;营业利润同比大增113.4%至4.31亿港元。分品牌看,SABX在高基数基础上同比增10.5%(恒定货币增3.3%),EV6收入基本持平(恒定货币降2%),GB收入同比微降0.6%(恒定货币降7.4%)。
童装赛道行业发展趋势如何?
童装行业受全球地缘政治冲突、汇率波动、原材料成本上升等因素影响,面临成本与现金流压力。同时,出生率下降导致行业销量承压,需靠产品创新应对。好孩子国际通过品牌性发展、全渠道基础设施扩张、D to C转型等策略应对挑战,各品牌如SABX、EV6、GB也在积极调整运营策略以提升竞争力。
好孩子国际报告重点分析了哪些方向?
报告重点分析了集团层面业绩表现及各品牌运营情况。集团层面营收微增、利润大增、现金流改善;SABX北美3C业务强劲,EV6库存调整基本完成,GB线下店调整完成部分,D to C业务占比提升。报告还关注了各品牌的市场份额、渠道结构优化、盈利能力改善等方向。
当前童装市场现状如何?
当前童装市场面临外部不确定性,如全球地缘政治冲突、汇率波动等,同时行业内部存在出生率下降、竞争加剧等挑战。好孩子国际通过多品牌战略、渠道优化、产品创新等方式应对市场变化。SABX在欧洲市场表现突出,EV6北美市场领先,GB聚焦耐用品D to C转型,各品牌在不同市场展现差异化竞争优势。
好孩子国际报告有哪些风险提示?
报告提示了外部风险,包括全球地缘政治冲突、汇率波动、原材料成本上升、物流扰动等;内部风险包括一次性关税退款仅当期有效、AI相关投资、基础设施资本开支等。此外,报告关注EV6减亏进度、GB扭亏时间、中国市场品牌布局投入、美国市场竞争策略等,各品牌EBIT margin目标亦需持续关注。
你可能感兴趣
中金公司朝云集团6601HK 1H26业绩交流会
未知机构2026-08-26
中金公司途虎1H26管理层业绩交流会
未知机构2026-08-27
中金公司 百隆东方1H26业绩预告交流会
未知机构2026-07-08
中金HH国际控股1H26业绩交流会纪要
未知机构2026-09-02
中金公司 大北农1H26业绩回顾与未来展望
未知机构2026-08-28
中金公司 长城汽车1H26业绩预告交流电话会
未知机构2026-07-14
中金公司 绿城服务1H26中期业绩后电话会
未知机构2026-08-24
中金公司中国飞鹤1H26业绩电话会纪要
未知机构2026-08-27
中金公司隆平高科1H26业绩回顾与未来展望电话会
未知机构2026-08-24
中金公司 今世缘1H26业绩交流电话会纪要
未知机构2026-08-19