猜你想问
这份报告主要讲了什么内容?
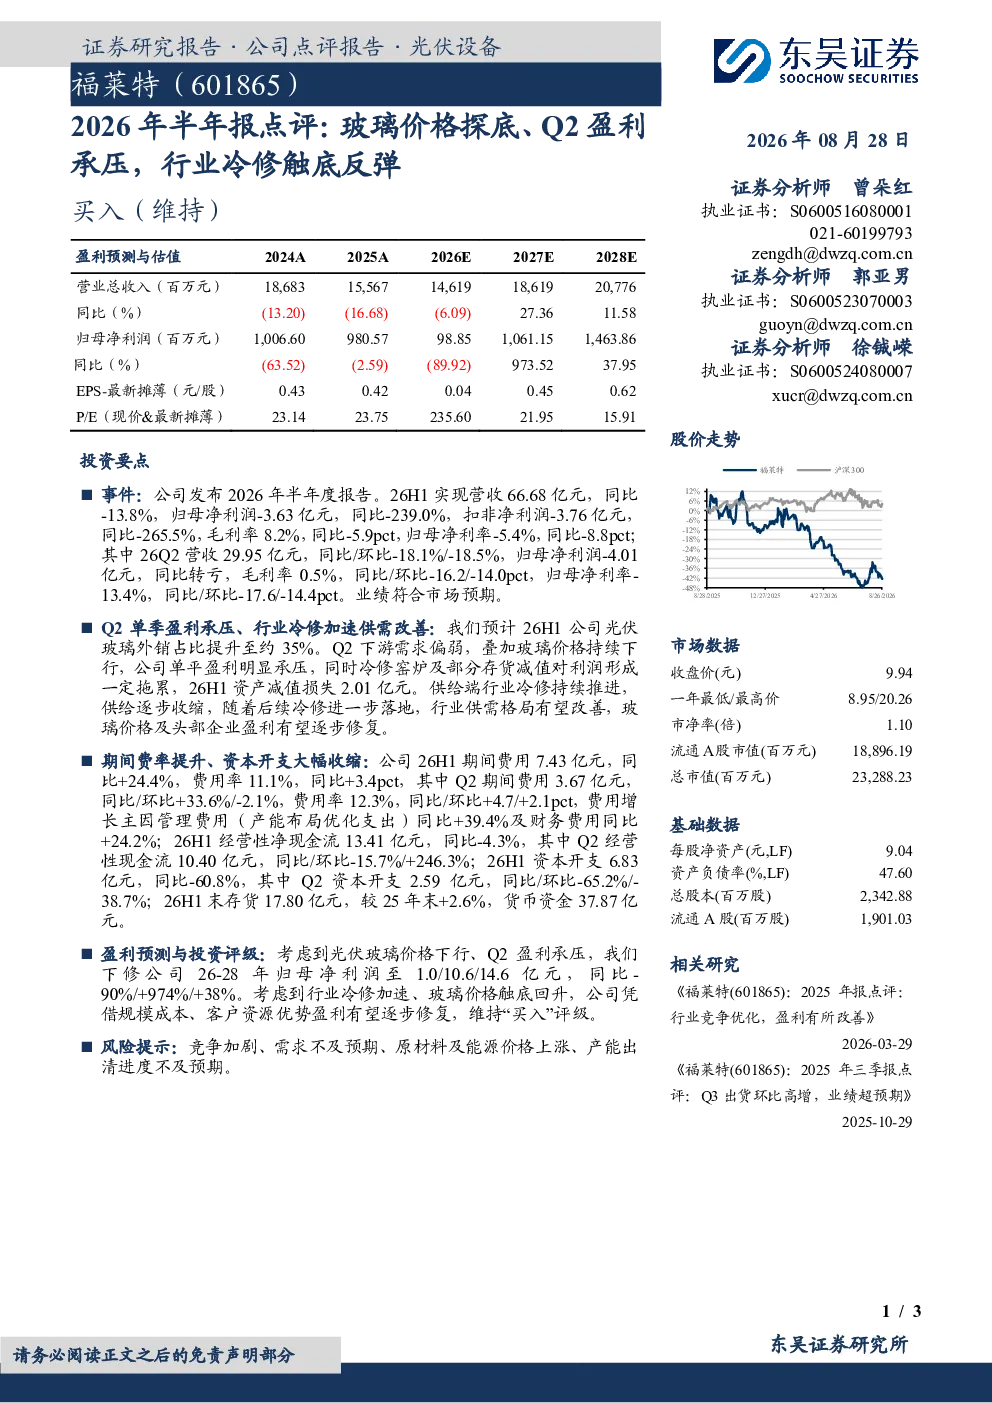
这份报告主要分析了2026年半年报数据,显示公司营收66.68亿元同比-13.8%,归母净利润-3.63亿元同比-239.0%。Q2单季营收29.95亿元同比/环比-18.1%,归母净利润-4.01亿元同比转亏。报告指出Q2下游需求偏弱,玻璃价格持续下行导致单季盈利承压,同时冷修窑炉及存货减值拖累利润。
玻璃行业未来发展趋势如何?
报告分析,供给端行业冷修持续推进,供需格局有望改善。当前玻璃价格持续下行触底,随着行业冷修加速,玻璃价格及头部企业盈利有望逐步修复。但短期内下游需求仍偏弱,行业整体仍面临挑战。
报告中提到了哪些关键分析点?
报告重点分析了Q2盈利承压的原因,包括下游需求偏弱、玻璃价格持续下行、冷修窑炉及存货减值等多重因素。同时,报告关注了期间费用率上升(管理费用及财务费用增长)和资本开支大幅下降(26H1资本开支6.83亿元同比-60.8%)的情况,以及公司26-28年归母净利润预测调整至1.0/10.6/14.6亿元。
当前玻璃市场现状如何判断?
当前玻璃市场呈现供需失衡状态,下游需求偏弱导致价格持续下行,头部企业盈利承压。但行业冷修持续推进,供给端收缩有助于改善供需格局,玻璃价格及企业盈利有望逐步修复。但短期内市场仍面临需求恢复不及预期的风险。
这份报告有哪些风险提示?
报告提示的主要风险包括:竞争加剧可能导致价格进一步承压;需求恢复不及预期将影响行业整体表现;原材料及能源价格上涨会增加企业成本;产能出清进度不及预期可能延缓行业供需改善进程。
你可能感兴趣
福莱特2026年中报点评:光伏玻璃降价盈利承压,行业冷修加速拐点可期
国金证券2026-08-25
浮法底部业绩承压关注行业冷修启动支撑价格反弹
建筑建材财通证券2022-10-27
福莱特2026年半年报点评:盈利阶段性承压,Q3玻璃价格上涨有望推动盈利修复
国联民生证券2026-08-25
纯碱:过剩将进一步凸显,价格继续承压 玻璃:旺季不旺,关注冷修进度
广发期货2024-09-17
纯碱:产能有一定恢复,价格继续承压 玻璃:旺季不旺,关注后市冷修进度
广发期货2024-09-22
纯碱:9月过剩将进一步凸显,价格承压 玻璃:旺季不旺,关注冷修进度
广发期货2024-08-31
纯碱:9月过剩将进一步凸显,价格承压 玻璃:旺季不旺,关注冷修进度
广发期货2024-09-08
铁矿石供需分化库存承压 玻璃冷修支撑价格底部
新世纪期货2026-05-15
Q2价差承压,Q3乙烷价格下行盈利或有望修复-2025年半年报点评
华创证券2025-08-15
2024年半年报点评:二季度盈利环比改善,行业冷修加速供需有望好转
建筑建材华创证券2024-09-01