猜你想问
福莱特2026年半年报核心内容是什么?
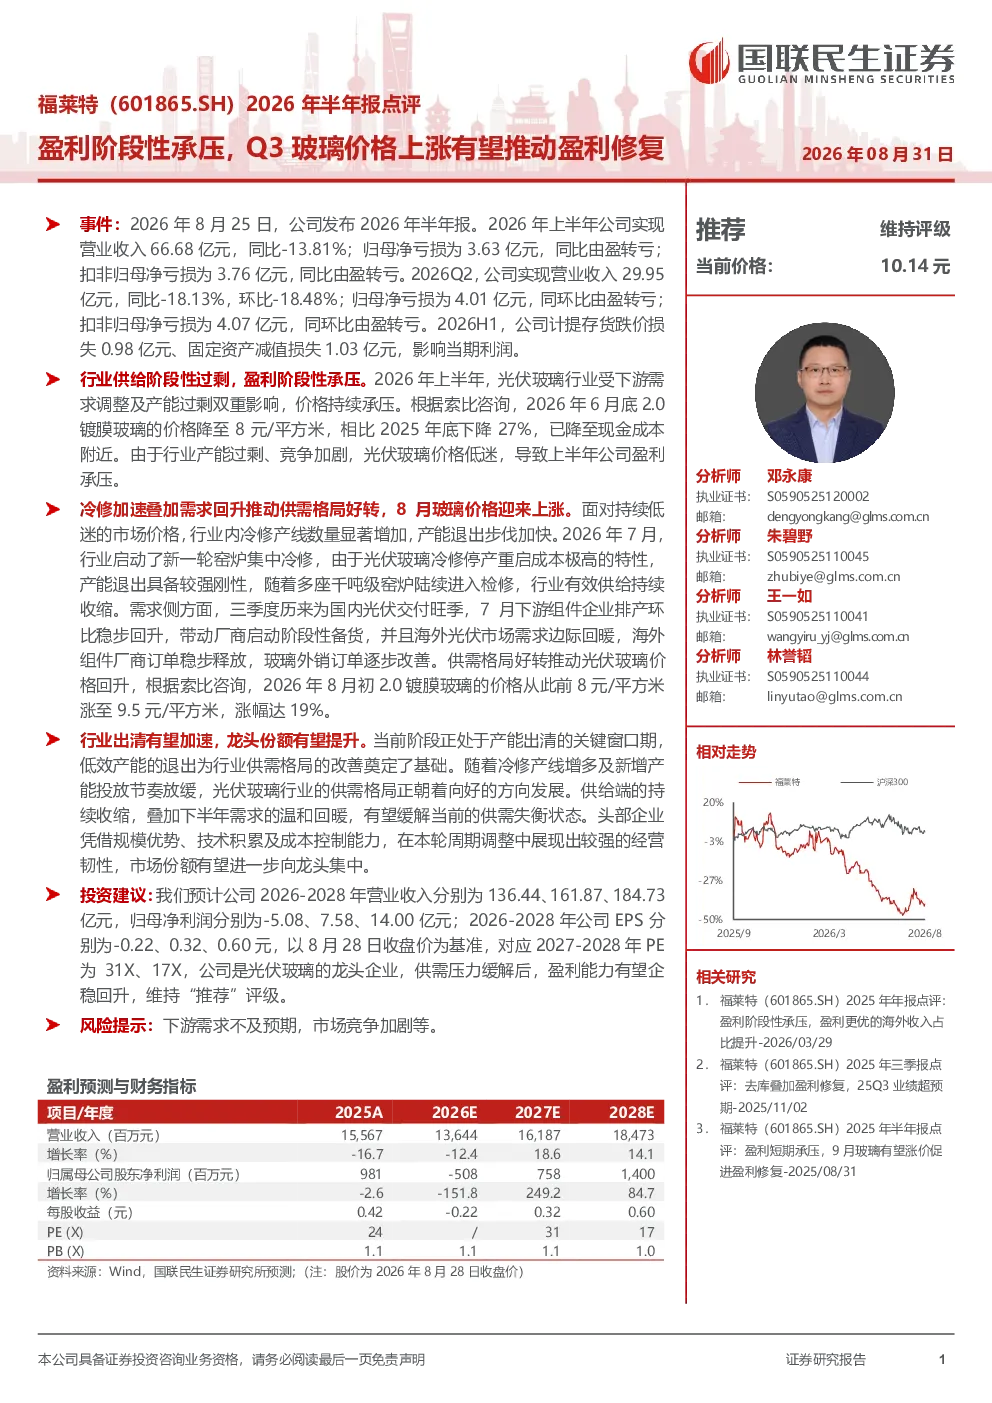
2026年上半年公司实现营业收入66.68亿元,同比-13.81%;归母净亏损3.63亿元,同比由盈转亏。主要受光伏玻璃行业供给过剩、价格持续承压影响。行业启动新一轮窑炉集中冷修,产能退出步伐加快;需求侧方面,三季度国内光伏交付旺季及海外市场需求回暖,推动供需格局好转,8月玻璃价格回升。低效产能退出为行业供需格局改善奠定基础。
光伏玻璃行业发展趋势如何?
当前阶段正处于产能出清的关键窗口期,低效产能退出为行业供需格局改善奠定基础。头部企业凭借规模优势、技术积累及成本控制能力,市场份额有望进一步向龙头集中。2026年7月行业启动新一轮窑炉集中冷修,产能退出步伐加快;需求侧方面,三季度国内光伏交付旺季及海外市场需求回暖,推动供需格局好转,8月玻璃价格回升。
福莱特报告重点分析了哪些方向?
报告重点分析了公司盈利阶段性承压的原因,包括行业供给过剩、价格持续承压等。同时分析了行业供需格局好转的迹象,如窑炉集中冷修、需求回暖及玻璃价格回升等。此外,报告还分析了龙头企业在产能出清关键窗口期的市场份额提升潜力,以及公司作为光伏玻璃龙头企业的竞争优势。
光伏玻璃市场现状如何判断?
2026年上半年光伏玻璃行业供给过剩,价格持续承压,导致公司实现营业收入66.68亿元(同比-13.81%),归母净亏损3.63亿元(同比由盈转亏)。但行业启动新一轮窑炉集中冷修,产能退出步伐加快,同时需求侧国内光伏交付旺季及海外市场需求回暖,推动供需格局好转,8月玻璃价格回升至9.5元/平方米,显示出市场正在逐步改善。
福莱特研报有哪些风险提示?
报告提示的主要风险包括下游需求不及预期和市场竞争加剧。下游需求不及预期可能导致光伏玻璃行业继续面临供大于求的局面,进而影响价格和公司盈利。市场竞争加剧可能使行业竞争更加激烈,对公司的市场份额和盈利能力构成挑战。
你可能感兴趣
福莱特2026年半年报点评:盈利阶段性承压,供给出清驱动格局修复
国泰海通证券2026-08-27
福莱特(601865):2024年报点评:业绩阶段性承压,价格触底回升有望带动盈利修复
华创证券2025-04-04
2026年半年报点评盈利阶段性承压,反内卷推进有助于盈利修复
国联民生证券2026-09-11
2024年年报点评:盈利短期承压,玻璃价格上涨有望促进盈利修复
建筑建材民生证券2025-03-30
Q2价差承压,Q3乙烷价格下行盈利或有望修复-2025年半年报点评
华创证券2025-08-15
2025年半年报点评:盈利短期承压,9月玻璃有望涨价促进盈利修复
建筑建材民生证券2025-08-31
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
隆基绿能2026年半年报点评:盈利阶段性承压,BC规模化提速
国联民生证券2026-09-01
2026年半年报点评盈利阶段性承压,新兴产业布局打开中长期成长空间
国联民生证券2026-09-04
2026年半年报点评:玻璃价格探底、Q2盈利承压,行业冷修触底反弹
建筑建材东吴证券2026-08-28