猜你想问
广和通2026年中报核心数据表现如何?
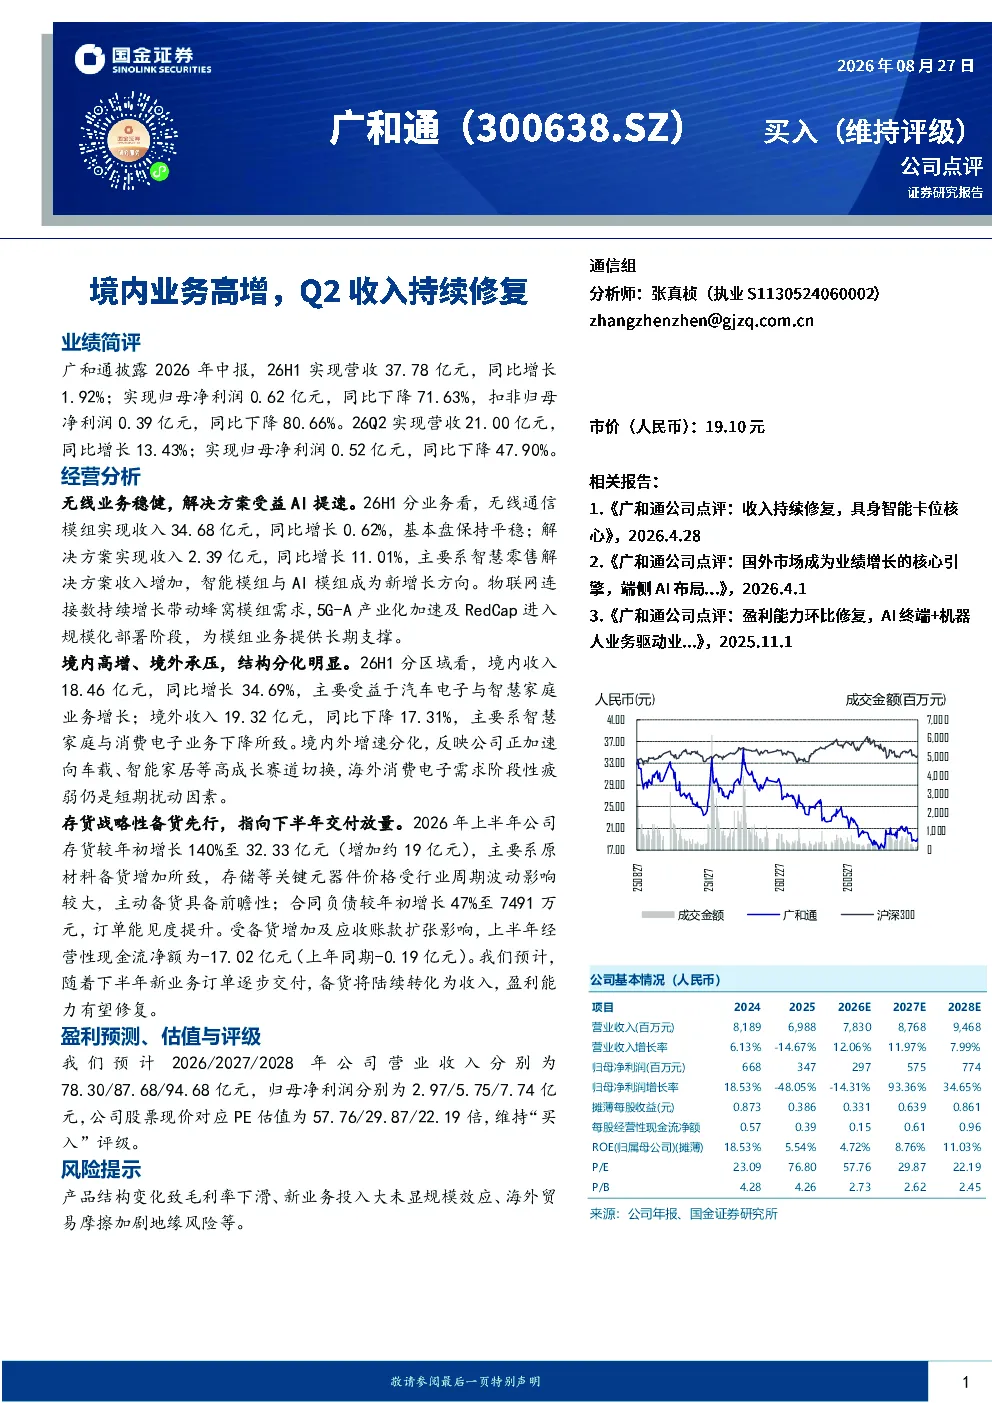
广和通2026年中报显示,公司实现营收37.78亿元,同比增长1.92%;归母净利润0.62亿元,同比下降71.63%,扣非归母净利润0.39亿元,同比下降80.66%。26Q2营收21.00亿元,同比增长13.43%;归母净利润0.52亿元,同比下降47.90%。营收增长主要得益于无线通信模组及解决方案业务,但净利润下滑反映盈利能力仍面临压力。
无线通信行业未来发展趋势如何?
无线通信行业未来发展趋势显示,5G-A产业化加速及RedCap规模化部署将为模组业务提供长期支撑。物联网连接数增长带动蜂窝模组需求,智能模组与AI模组成为新增长方向。行业正加速向车载、智能家居等高成长赛道切换,但海外消费电子需求疲弱仍是短期扰动因素。技术创新与产品结构优化是行业持续发展的关键。
报告重点分析了哪些业务方向?
报告重点分析了无线通信模组与解决方案业务。无线通信模组收入34.68亿元,同比增长0.62%,基本盘稳定;解决方案收入2.39亿元,同比增长11.01%,主要受益于智慧零售解决方案增长。此外,报告还关注了公司境内外区域结构分化,境内收入同比增长34.69%,境外收入同比下降17.31%,反映公司战略调整方向。
当前市场对无线通信行业的现状判断是什么?
当前市场对无线通信行业的现状判断显示,行业正经历结构性调整期。一方面,5G技术渗透率提升及物联网应用拓展带来增长机遇,尤其车载、智能家居等领域潜力巨大;另一方面,海外消费电子需求疲弱及原材料价格波动对行业短期表现造成压力。企业需平衡备货与市场需求,优化产品结构以提升盈利能力。
研报提示了哪些投资风险?
研报提示的主要投资风险包括:产品结构变化可能导致毛利率下滑;新业务投入较大尚未显现规模效应;海外贸易摩擦加剧地缘政治风险。此外,原材料价格周期波动及存货水平较高(较年初增长140%)可能影响短期经营性现金流。投资者需关注公司战略执行效果及行业周期变化带来的不确定性。
你可能感兴趣
2025年半年报点评:Q2单季度收入创新高,三大业务持续高增
民生证券2025-08-25
2025年中报点评:资管投行业务加速修复,自营经纪收入持续高增
金融民生证券2025-08-29
浙商轻工史凡可 盈趣科技 收入高增 Q2环比提速 多业务线齐头并进
未知机构2026-08-23
传统核心业务Q2转正增,看好持续修复——晨光股份2026年半年报点评
中泰证券2026-08-30
锐科激光 Q2业绩超预期 盈利能力持续修复 高管增持凸显信心
未知机构2026-07-21
平台化能力持续增强,Q2收入延续高增
食品饮料太平洋证券2025-07-28
Q2收入表现亮眼,业绩持续高增
机械设备信达证券2023-08-30
Q2预计收入持续高增,新品表现可期
食品饮料信达证券2025-07-17
瑞浦兰钧1H26收入高增、盈利超预期,储能业务驱动盈利加速修复,重申买入
交银国际2026-08-31
季报点评:境外展店带动收入高增,境内抖音及天猫渠道表现亮眼
国盛证券2024-10-26