猜你想问
瑞浦兰钧1H26报告核心内容是什么?
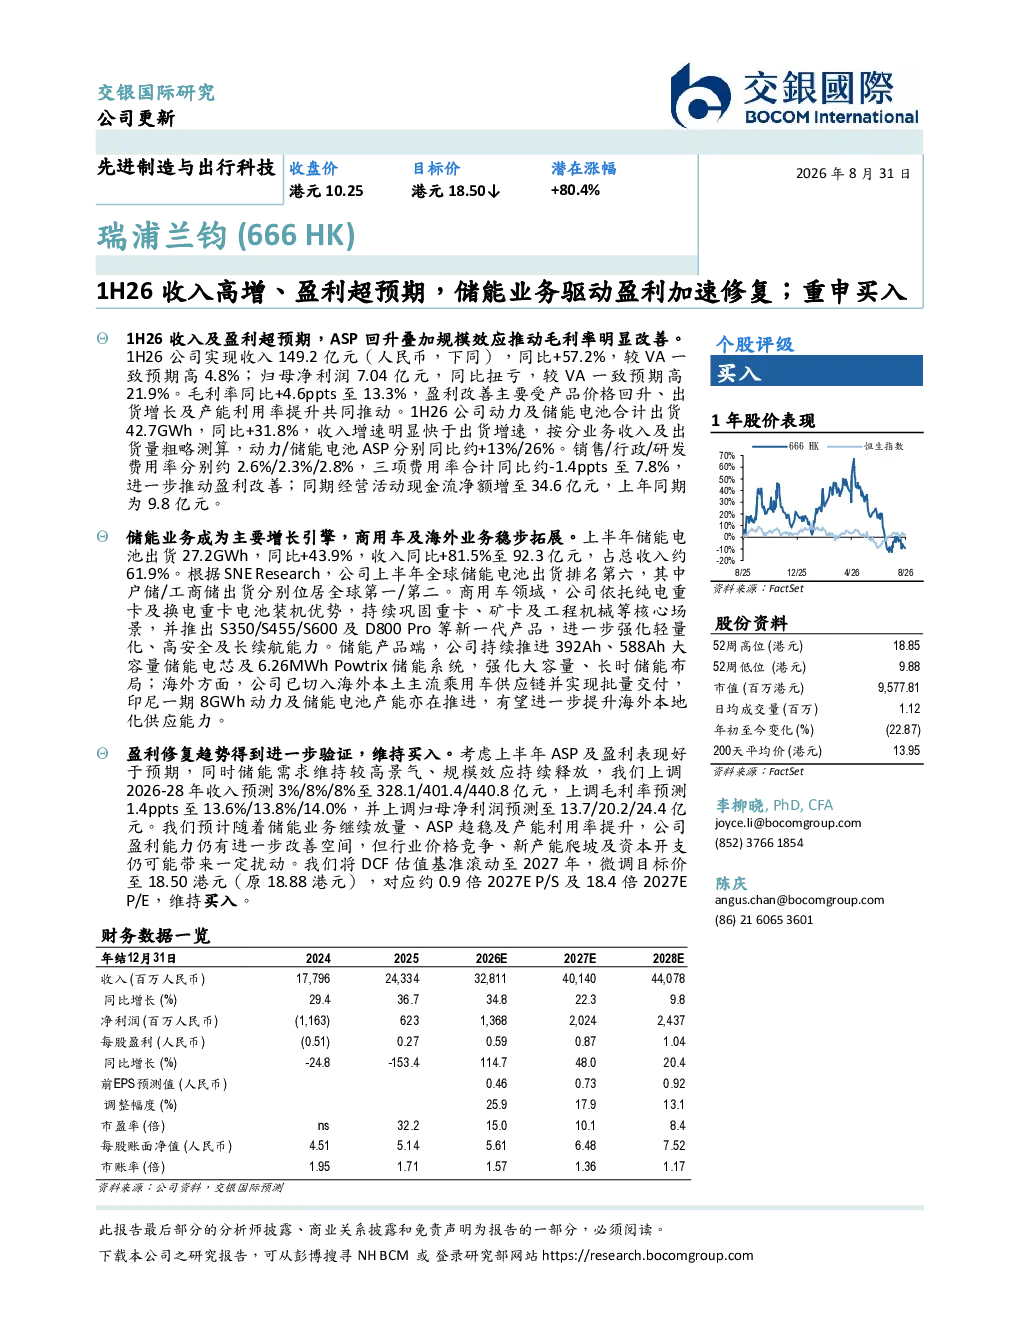
瑞浦兰钧2026年半年报显示收入149.2亿元,同比增57.2%,归母净利润7.04亿元,同比扭亏。ASP回升和规模效应推动毛利率提升4.6ppts至13.3%。动力及储能电池合计出货42.7GWh,同比增31.8%,ASP分别提升约13%/26%。费用率降1.4ppts至7.8%,经营活动现金流净额增至34.6亿元。
储能赛道发展趋势如何?
储能业务是瑞浦兰钧主要增长引擎,上半年储能电池出货27.2GWh,同比增43.9%,收入同比增81.5%至92.3亿元,占总收入约61.9%。公司全球储能电池出货排名第六,户储/工商储出货分别位居全球第一/第二。海外市场已切入主流乘用车供应链并实现批量交付,印尼一期产能推进中。
报告重点分析了哪些方向?
报告重点分析了瑞浦兰钧储能业务的增长驱动因素,包括ASP回升、规模效应、全球排名提升及海外市场拓展。同时关注商用车领域重卡、矿卡及工程机械等核心场景的产品布局,以及大容量电芯和储能系统的研发进展。
当前市场现状如何判断?
瑞浦兰钧盈利修复趋势得到验证,储能业务成为公司主要增长动力。公司全球储能电池出货排名靠前,产品已进入主流乘用车供应链。但行业面临价格竞争、新产能爬坡及资本开支等挑战,需关注其影响。
研报提示了哪些风险?
研报提示行业价格竞争可能影响盈利能力,新产能爬坡和资本开支可能带来财务压力。此外,储能市场需求变化、技术迭代及供应链稳定性等因素也可能影响公司经营表现。
你可能感兴趣
1H26收入利润高增,动力与储能业务份额持续提升;维持买入
交银国际2026-08-31
1H26智能割草机器人放量驱动增长,感知业务结构持续优化;重申买入
交银国际2026-08-25
2023年半年度业绩快报点评:出货高增盈利修复,驱动业绩超预期
华创证券2023-08-03
百亚股份(003006):线下发力驱动收入高增,盈利表现超预期
中泰证券2025-04-18
1H26业绩超预期,拓店与运营效率同步提升;上调目标价,重申买入
交银国际2026-08-26
1H26业绩超预期且指引维持,目标价下调至35.9港元,重申买入评级
美银证券2026-08-19
申万美护青松股份业绩超预期化妆品代工业务拐点向上战略聚焦驱动盈利高增
未知机构2026-01-23
2025年第四季度收入不及预期但盈利超预期;电气设备订单稳健;重申买入
美银美林2026-04-09
组件板块加速修复,储能业务超预期发展
国盛证券2023-03-13
南华期货2026年度碳酸锂二季度展望:带电量高增托底动力需求,零碳园区驱动储能超预期
南华期货2026-03-31