猜你想问
这份研报主要分析了哪些公司?
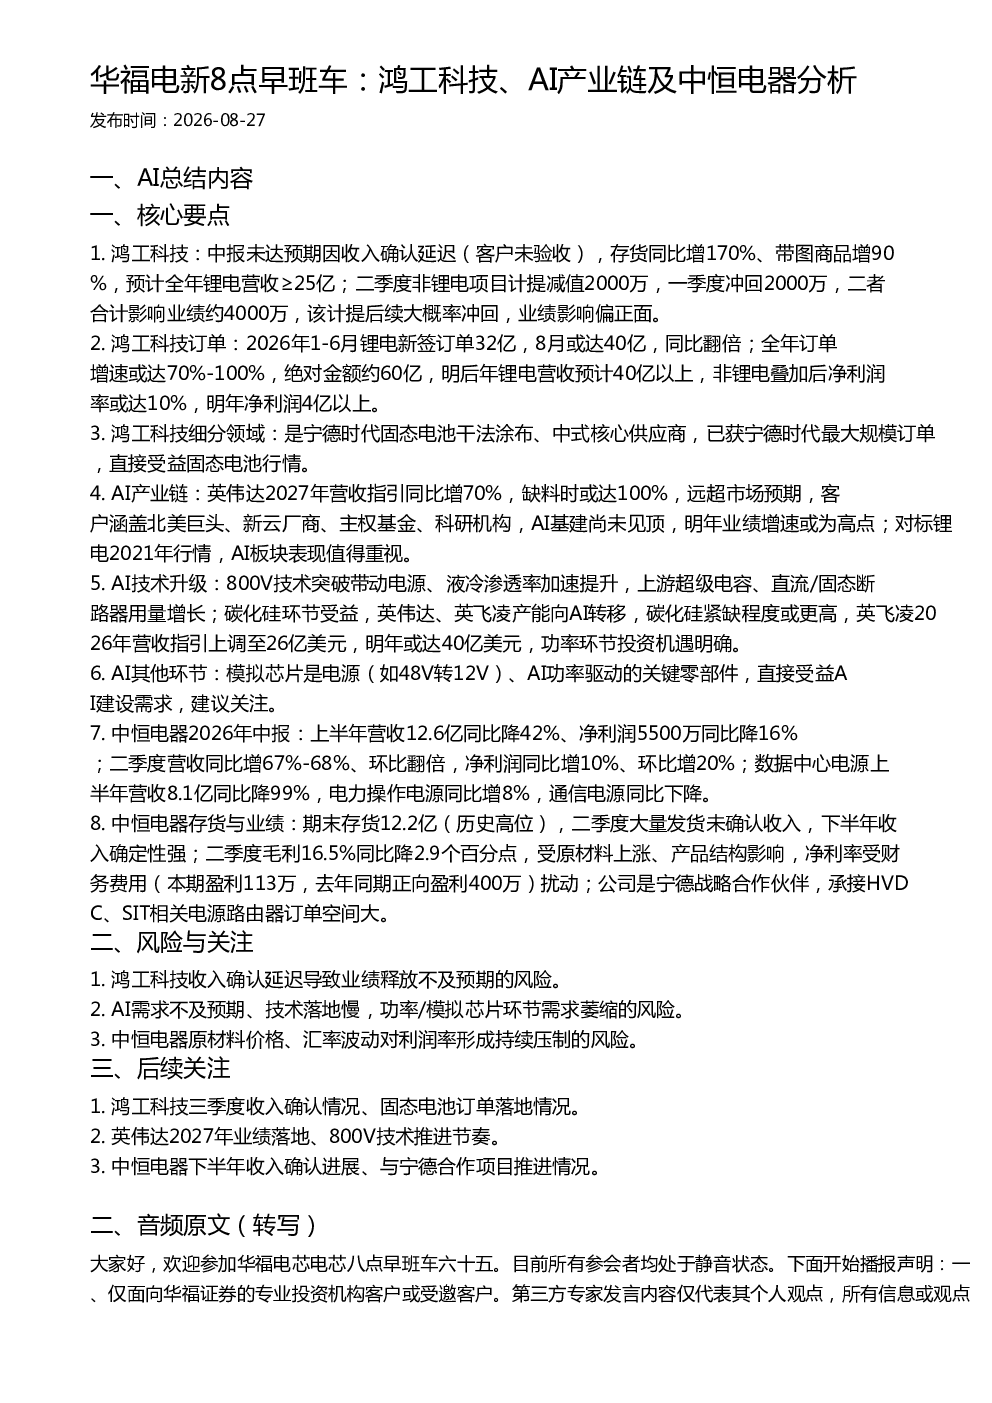
这份研报主要分析了鸿工科技、AI产业链及中恒电器。鸿工科技是宁德时代固态电池干法涂布、中式核心供应商,AI产业链重点关注英伟达业绩和技术升级,中恒电器是宁德战略合作伙伴,承接HVDC、SIT相关电源路由器订单。
AI产业链的发展趋势如何?
AI产业链发展趋势向好,英伟达2027年营收指引同比增70%,远超市场预期,AI基建尚未见顶。800V技术突破带动电源、液冷渗透率加速提升,碳化硅环节受益,英伟达、英飞凌产能向AI转移。模拟芯片作为电源和AI功率驱动的关键零部件,也将直接受益于AI建设需求。
鸿工科技的重点分析方向是什么?
鸿工科技的重点分析方向包括其业绩影响、订单情况和细分领域地位。二季度非锂电项目计提减值2000万,一季度冲回2000万,合计影响业绩约4000万,后续大概率冲回。2026年1-6月锂电新签订单32亿,全年订单增速或达70%-100%,绝对金额约60亿。公司是宁德时代固态电池干法涂布、中式核心供应商,直接受益固态电池行情。
当前市场对AI产业链的判断是什么?
当前市场对AI产业链判断积极,认为AI基建尚未见顶,明年业绩增速或为高点。英伟达业绩超预期,客户涵盖北美巨头、新云厂商、主权基金、科研机构。800V技术、碳化硅和模拟芯片等环节需求持续增长,推动产业链整体发展。
研报提示了哪些风险?
研报提示了鸿工科技收入确认延迟导致业绩释放不及预期的风险,AI需求不及预期、技术落地慢,功率/模拟芯片环节需求萎缩的风险,以及中恒电器原材料价格、汇率波动对利润率形成持续压制的风险。
你可能感兴趣
华福电新8点早班车:锂电板块与德普科技分析
未知机构2026-09-10
华福电新8点早班车:锂电板块、平高许记恒电东磁中报解读
未知机构2026-08-20
华福电新8点早班车:电网与AI板块投资观点
未知机构2026-08-04
华福电新8点早班车:碳化硅需求爆发及相关标的
未知机构2026-07-28
华福电新 电新8点早班车 20260819
未知机构2026-08-19
华福电新 电新8点早班车
未知机构2026-07-28
华福电新 电新8点早班车 20260814
未知机构2026-08-14
华福电新 电新8点早班车
未知机构2026-06-02
华福电新 电新8点早班车
未知机构2026-07-21
华福电新 电新8点早班车
未知机构2026-07-08