猜你想问
这份研报主要讲了什么内容?
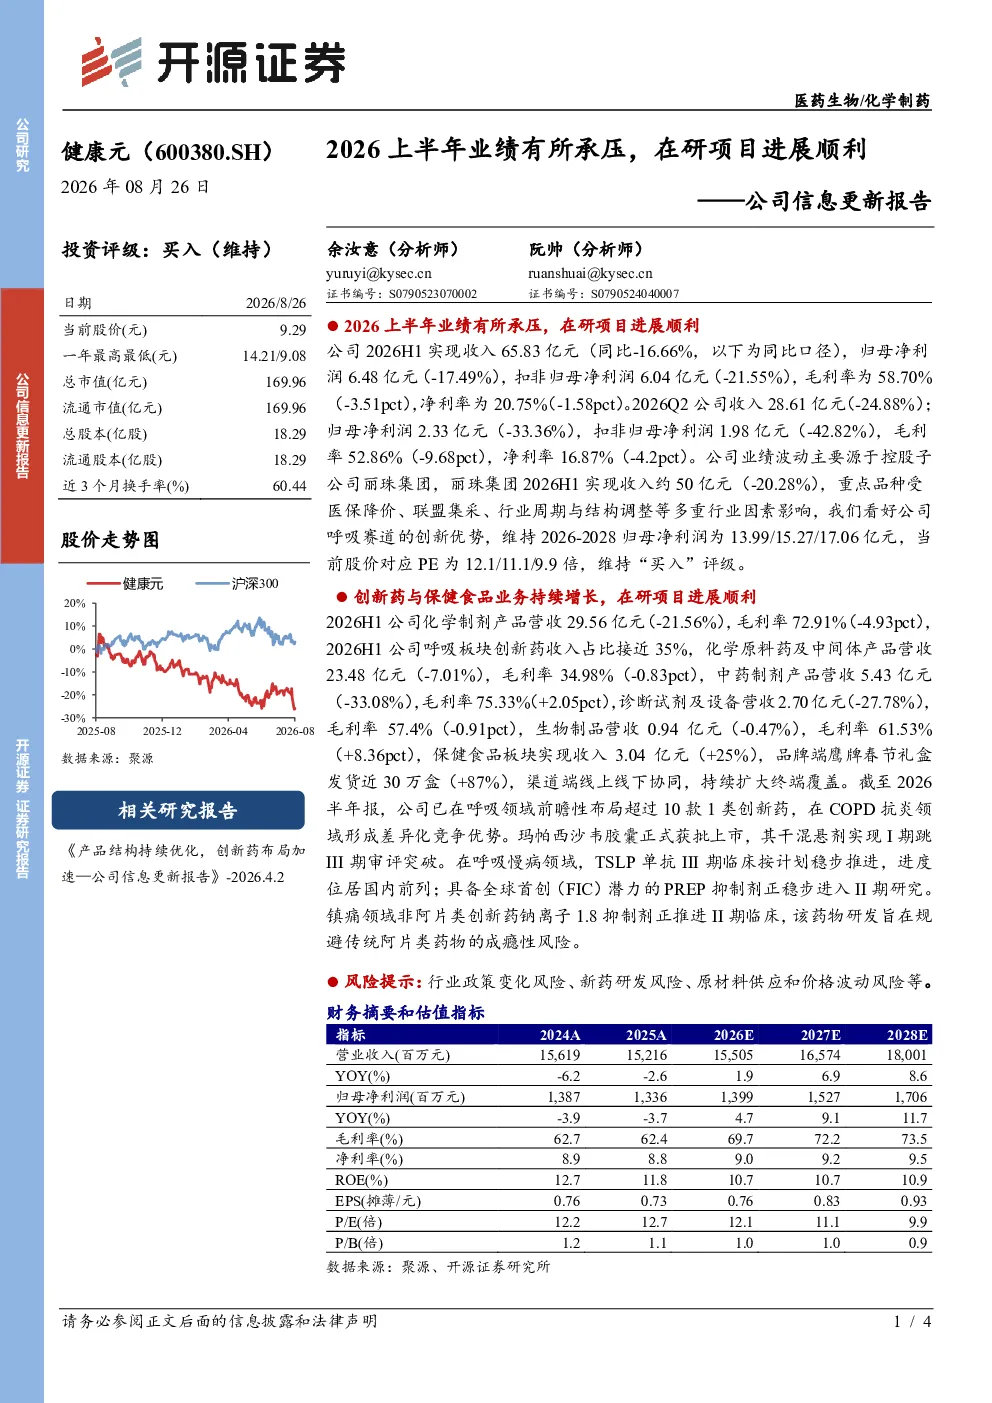
这份研报主要分析了健康元公司2026上半年的业绩表现、业务结构、创新药进展、财务预测以及投资建议。报告指出公司业绩受控股子公司丽珠集团下滑影响,但公司在呼吸领域创新药布局加速,并维持买入评级,看好其呼吸赛道的创新优势。
健康元公司呼吸赛道的行业发展趋势如何?
健康元公司呼吸赛道主要受医保降价、集采等多重因素影响,但公司积极布局超过10款1类创新药,如玛帕西沙韦胶囊已获批上市,TSLP单抗III期临床稳步推进,显示出较强的创新能力和发展潜力。
研报重点分析了健康元的哪些方面?
研报重点分析了健康元2026上半年的业绩表现,特别是收入和净利润的下滑情况,以及业务结构中各板块的收入变化,同时详细介绍了公司在呼吸领域创新药的研发进展和财务预测情况。
目前健康元公司的市场现状如何?
健康元公司目前面临业绩承压的挑战,主要收入来源化学制剂和中药制剂板块收入下滑明显,但呼吸板块创新药收入占比近35%,且公司创新药研发进展顺利,展现出转型发展的积极态势。
研报提到了哪些风险提示?
研报提示了行业政策变化风险、新药研发风险以及原材料供应和价格波动风险等。这些风险可能对公司业绩和未来发展产生影响,需要投资者密切关注。
你可能感兴趣
公司信息更新报告:产品结构持续优化,全年业绩加速修复
开源证券2023-01-30
港股公司信息更新报告产品结构持续优化,同店销售重拾增长
开源证券2025-11-28
港股公司信息更新报告:2026H1业绩阶段承压,产品结构持续优化+海外销量如期高增
开源证券2026-08-27
公司信息更新报告:2024Q3业绩短期承压,产品结构持续优化
基础化工开源证券2024-10-30
公司信息更新报告:2025Q2利润超预期,产品结构持续优化
开源证券2025-08-31
港股公司信息更新报告:产品结构持续优化,同店销售降幅收窄
开源证券2025-06-19
公司信息更新报告:完成2022年股权激励考核目标,产品结构持续优化,利润快速增长
开源证券2023-02-22
公司信息更新报告:2023年业绩大幅增长,产品结构持续优化
基础化工开源证券2024-03-26
公司信息更新报告:下游需求迅速回暖,产品结构持续优化
电子设备开源证券2020-10-28
公司信息更新报告:Q3归母净利润yoy+39.58%,产品结构持续优化驱动盈利能力提升
开源证券2022-10-24