猜你想问
这份研报主要讲了哪些核心内容?
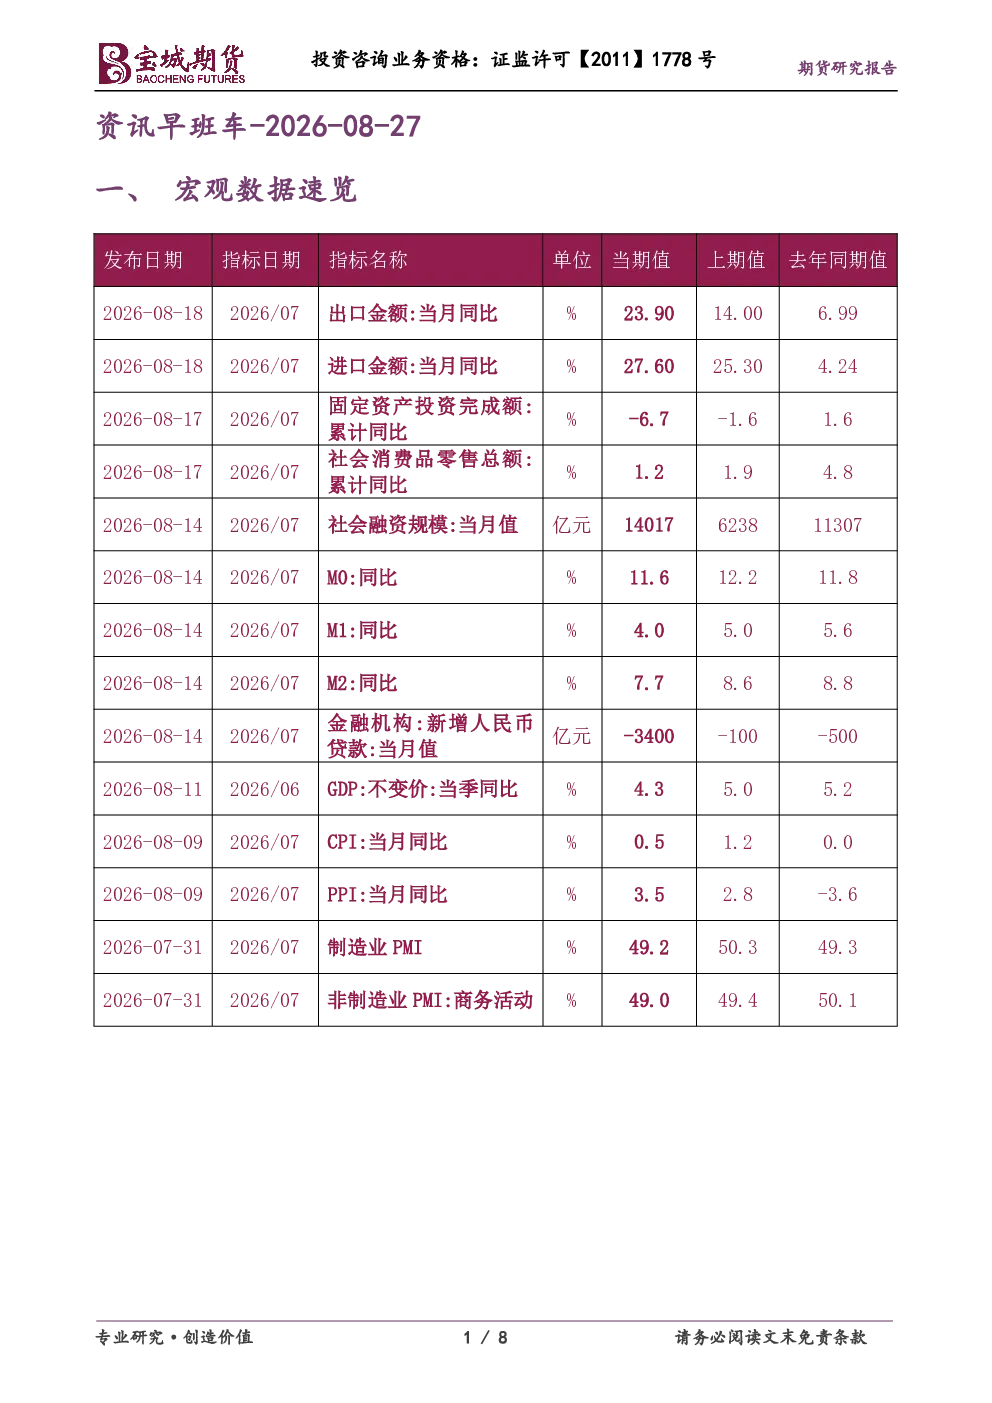
这份研报主要涵盖了宏观数据速览、商品投资参考、股票市场要闻三大板块。宏观数据方面,7月出口、进口金额均实现同比增长,固定资产投资完成额同比下降,社会融资规模及M2增长,新增人民币贷款为负,GDP、CPI、PPI数据均有披露,制造业与非制造业PMI均处于收缩区间。商品投资参考部分,期货公司营收、净利润双降,提及了中美经贸关切、中国新型工业化发展方向、英伟达业绩增长、美国PCE物价指数等国际动态,以及金属、煤焦钢矿、能源化工、农产品等行业的具体库存及价格变化情况。股票市场要闻则报道了A股主要指数上涨,以及香港恒生指数相关表现。
研报对哪些赛道/行业的发展趋势进行了分析?
研报对多个赛道/行业的发展趋势进行了分析。在商品投资方面,重点关注了金属、煤焦钢矿、能源化工、农产品等板块。金属领域,现货白银上涨,COMEX白银库存下降,但伦敦金属交易所显示部分金属库存增加。煤焦钢矿行业,锂矿采矿项目环境影响报告书被撤销,同时预计2026年末钢厂利润率可能低迷。能源化工领域,有机硅市场周期反转,DMC市场均价上涨,同时提及了伊朗石油产量及出口情况、美国海上封锁对伊朗的影响、日本增强能源供应韧性的计划。农产品方面,发布了《全国农产品产地市场体系发展“十五五”规划》,提及了小麦最低收购价执行预案及芝加哥小麦价格上涨情况。
研报重点分析了哪些方向?
研报重点分析了宏观经济数据、商品市场动态及股票市场表现。在宏观经济方面,详细披露了7月份的出口、进口、固定资产投资、社会融资规模、M2、贷款、GDP、CPI、PPI等关键指标,并提及了制造业与非制造业PMI数据。在商品市场方面,重点分析了全国期货公司经营数据,以及金属、煤焦钢矿、能源化工、农产品等行业的库存及价格变化情况。股票市场方面,报道了A股主要指数上涨,以及香港恒生指数相关表现。这些分析为投资者提供了全面的宏观及市场参考信息。
当前市场处于什么状态?
当前市场呈现出多维度动态。宏观经济方面,7月数据显示出口、进口增长,但固定资产投资下降,社会融资规模扩大,M2增速较快,新增贷款为负,GDP增速放缓,CPI温和上涨,PPI涨幅扩大,PMI处于荣枯线以下,显示经济存在下行压力。商品市场方面,期货公司经营承压,部分金属库存减少但部分增加,能源化工领域有机硅价格反弹,农产品价格上涨,整体市场波动较大。股票市场方面,A股主要指数震荡攀升,显示市场情绪有所回暖,但需关注宏观经济及行业基本面的变化。
研报提示了哪些风险?
研报提示了多方面风险。宏观经济层面,经济下行压力较大,PMI处于收缩区间,通胀压力持续存在,货币政策及财政政策效果有待观察。商品市场层面,期货公司经营风险加剧,部分行业库存波动可能影响价格走势,地缘政治风险对能源化工、农产品等板块影响显著。股票市场层面,市场虽有所反弹,但经济基本面仍需时间修复,行业分化明显,投资者需关注政策变化及行业景气度变化带来的风险。