猜你想问
铁合金日报核心内容是什么?
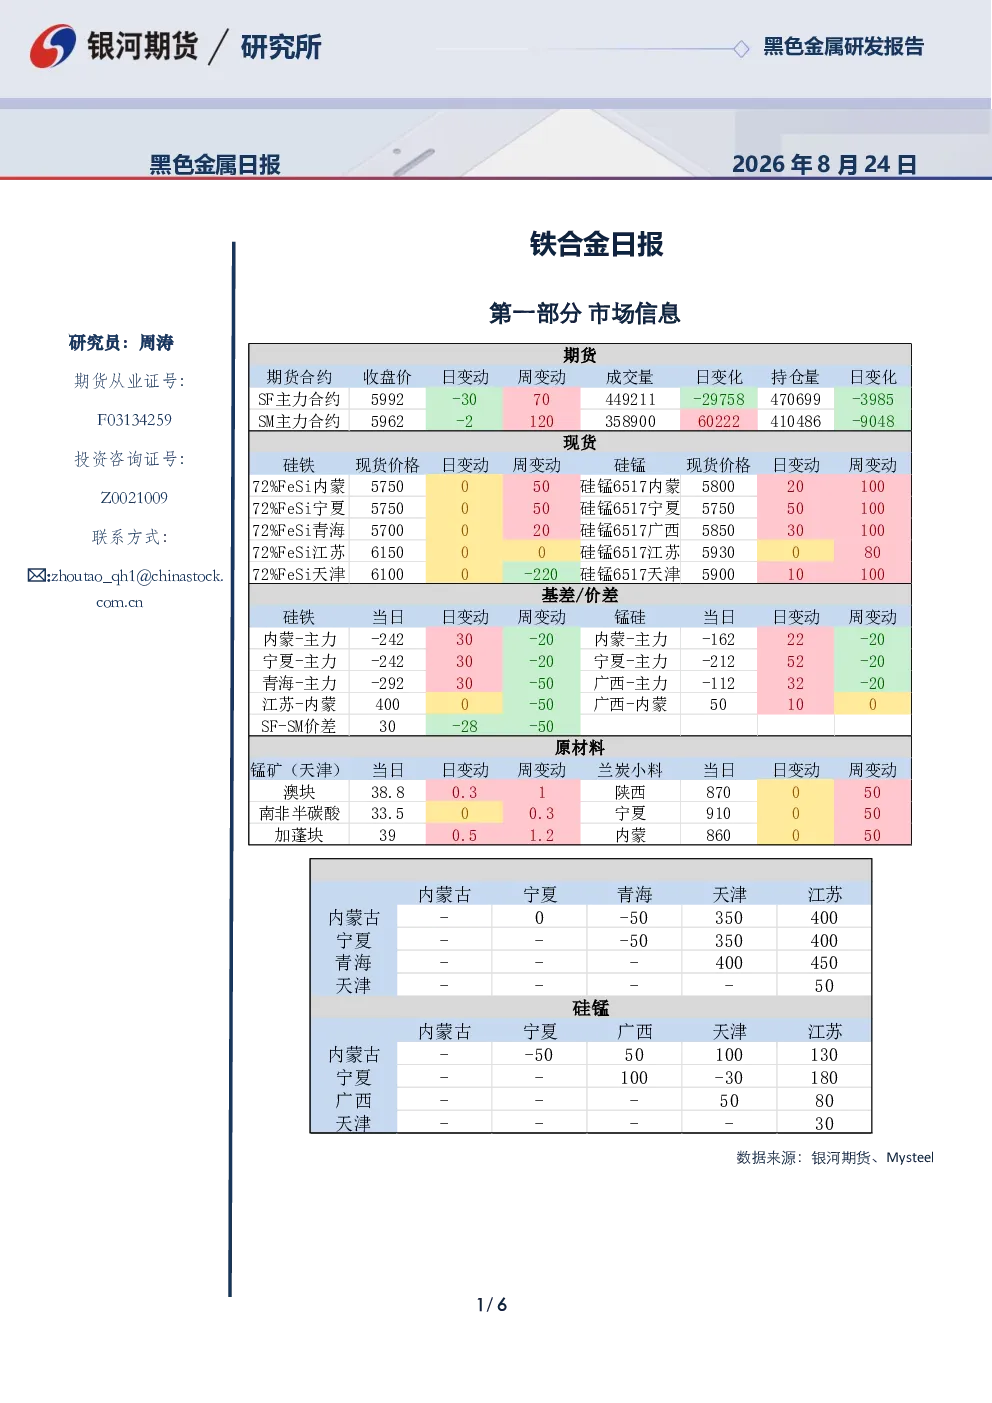
铁合金日报由研究员周涛撰写,分析硅铁和锰硅期货市场。报告显示硅铁和锰硅主力合约价格整体下跌,硅铁主力合约5992元/吨,下跌0.5%,持仓减少3985手;锰硅主力合约5962元/吨,下跌0.03%,持仓减少9048手。报告还指出硅铁供应端企业产量回升,需求端部分钢材库存下降,价格短期震荡上行但需警惕供应端复产增多带来的风险。锰硅方面,锰矿现货稳中偏强,供应端产量增加,短期价格有反弹驱动,锰硅与锰矿之间转向正反馈。
铁合金行业发展趋势如何?
铁合金行业发展趋势需关注供需变化。报告显示硅铁和锰硅供应端企业产量连续两周回升,部分企业复产,未来产量预计小幅回升。需求端部分钢材库存下降,高炉检修减少,市场仍有阶段性正反馈预期。成本端主产区电价平稳,成本支撑较强。全球粗钢产量在2026年7月同比下降0.3%至1.492亿吨,显示全球钢铁需求可能放缓。行业需关注供应端复产增多带来的中期回调风险。
铁合金日报重点分析了哪些方向?
铁合金日报重点分析了硅铁和锰硅的期货市场。报告详细分析了硅铁和锰硅的现货价格、供应端产量变化、需求端钢材库存情况、成本端支撑力度以及市场预期。硅铁方面,报告指出短期价格震荡上行但需警惕供应端复产增多带来的风险;锰硅方面,报告指出短期价格有反弹驱动,锰硅与锰矿之间转向正反馈。报告还提供了交易建议,包括单边短期价格震荡上行需注意风险、套利观望、卖出跨式期权组合等。
铁合金市场现状如何判断?
铁合金市场现状表现为价格整体下跌但存在反弹驱动。硅铁和锰硅主力合约价格均出现下跌,但报告指出需求端部分钢材库存下降,高炉检修减少,市场仍有阶段性正反馈预期。硅铁供应端企业产量回升,锰硅供应端产量增加,但锰矿现货稳中偏强,带动成本端支撑。市场短期价格有反弹驱动,但供应端复产增多带来中期回调风险。
铁合金日报有哪些风险提示?
铁合金日报提示短期价格震荡上行但需警惕供应端复产增多带来的中期回调风险。报告指出硅铁和锰硅供应端企业产量连续两周回升,部分企业复产,未来产量预计小幅回升,这可能对价格形成压力。此外,全球粗钢产量可能放缓,需求端表现不确定性增加,也需关注。成本端虽有一定支撑,但若供需失衡加剧,成本支撑可能减弱。投资者需关注供应端变化和市场预期变化带来的风险。