猜你想问
这份研报主要分析了哪些内容?
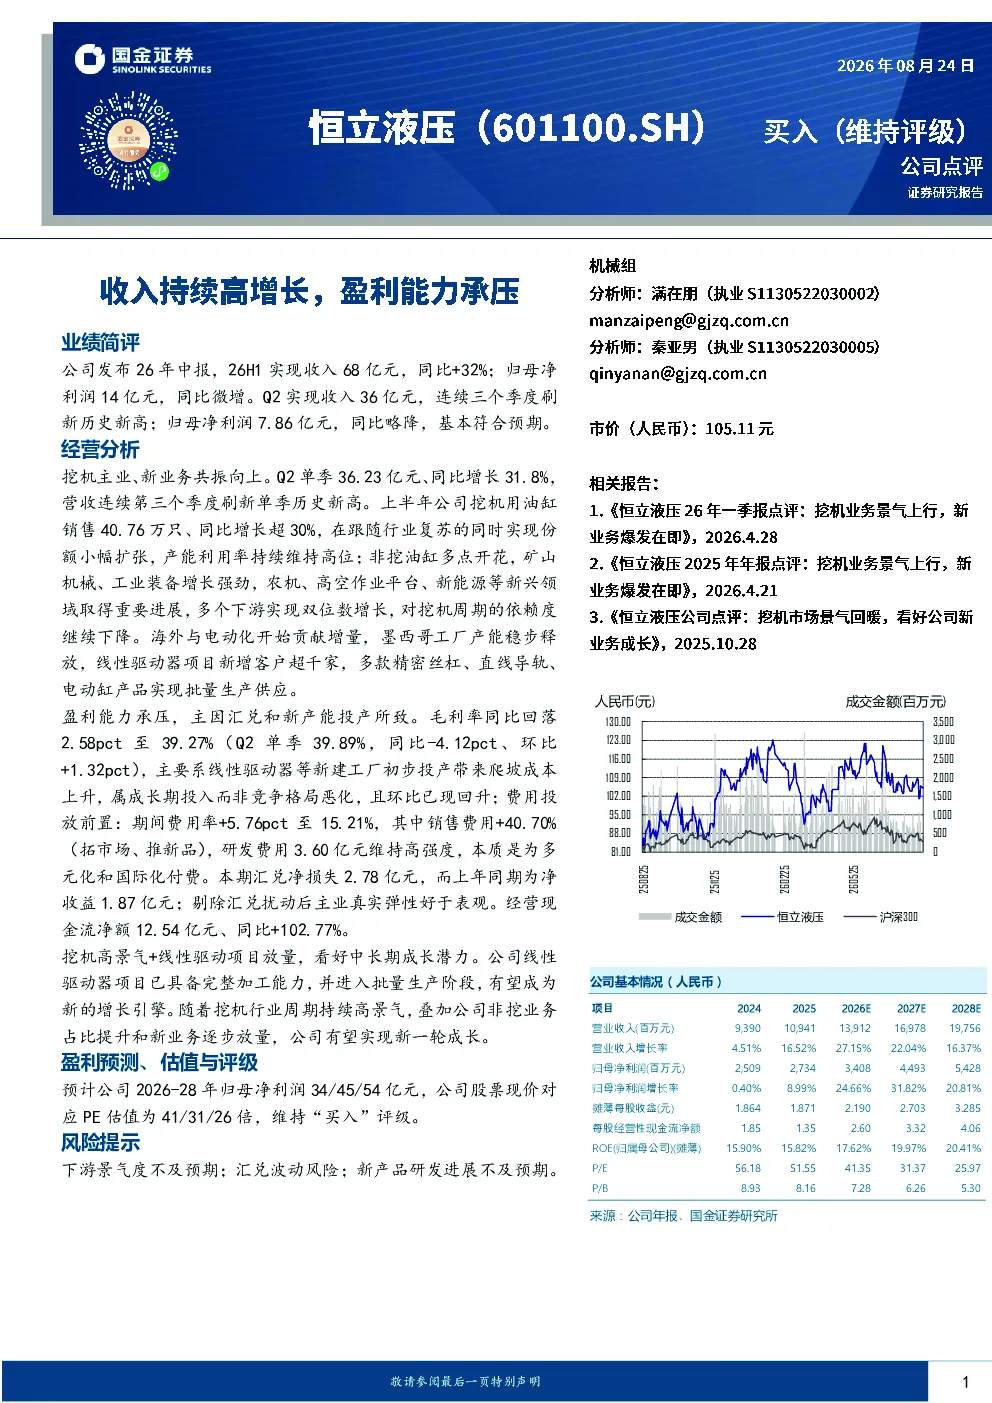
这份研报主要分析了恒立液压2026年中期业绩,包括收入和利润增长情况,以及公司经营分析、中长期成长潜力、盈利预测与评级。报告指出公司上半年收入68亿元,同比增长32%,但盈利能力承压,主要原因是毛利率和期间费用率变动。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势显示,挖机主业与新业务共振向上,非挖油缸业务多点开花,矿山机械、工业装备增长强劲,农机、高空作业平台、新能源等领域实现双位数增长,对挖机周期的依赖度下降。海外与电动化贡献增量,线性驱动器项目放量,有望成为新的增长引擎。
报告重点分析了恒立液压的哪些方面?
报告重点分析了恒立液压的挖机主业与新业务共振向上的情况,非挖油缸业务的多点开花,以及海外与电动化贡献增量。同时,报告也分析了盈利能力承压的原因,包括毛利率同比回落、期间费用率上升、汇兑净损失等。
当前市场对恒立液压的判断是什么?
当前市场对恒立液压的判断显示,公司收入持续高增长,但盈利能力承压。报告指出,挖机高景气叠加线性驱动器项目放量,有望成为新的增长引擎。非挖业务占比提升和新业务逐步放量,推动公司新一轮成长。但同时也存在汇兑波动风险等市场因素。
研报提到了哪些风险提示?
研报提到了以下风险提示:下游景气度不及预期,可能导致公司业绩增长放缓;汇兑波动风险,可能影响公司财务表现;新产品研发进展不及预期,可能影响公司未来增长潜力。这些风险因素需要投资者关注。
你可能感兴趣
收入持续高增长,盈利能力短期承压
机械设备太平洋证券2026-09-05
收入高增长,利润短期承压,期待下半年盈利能力改善
轻工制造华西证券2021-08-31
收入高增长,短期盈利能力承压
家用电器国盛证券2023-08-30
收入端持续承压,盈利能力优化
食品饮料西南证券2024-10-31
盈利能力持续回暖,淡季收入短暂承压
家用电器德邦证券2023-10-30
2023Q3业绩点评:收入短期承压,盈利能力持续好转
家用电器国泰君安证券2023-10-30
收入端整体承压,盈利能力持续修复
食品饮料西南证券2024-10-29
收入持续承压,公司盈利能力下滑
家用电器国盛证券2025-10-29
三季度收入韧性增长,盈利能力持续承压
食品饮料国联证券2023-10-25
收入持续稳步增长,盈利能力阶段承压
电子设备太平洋证券2023-09-03