猜你想问
这份研报的核心内容是什么?
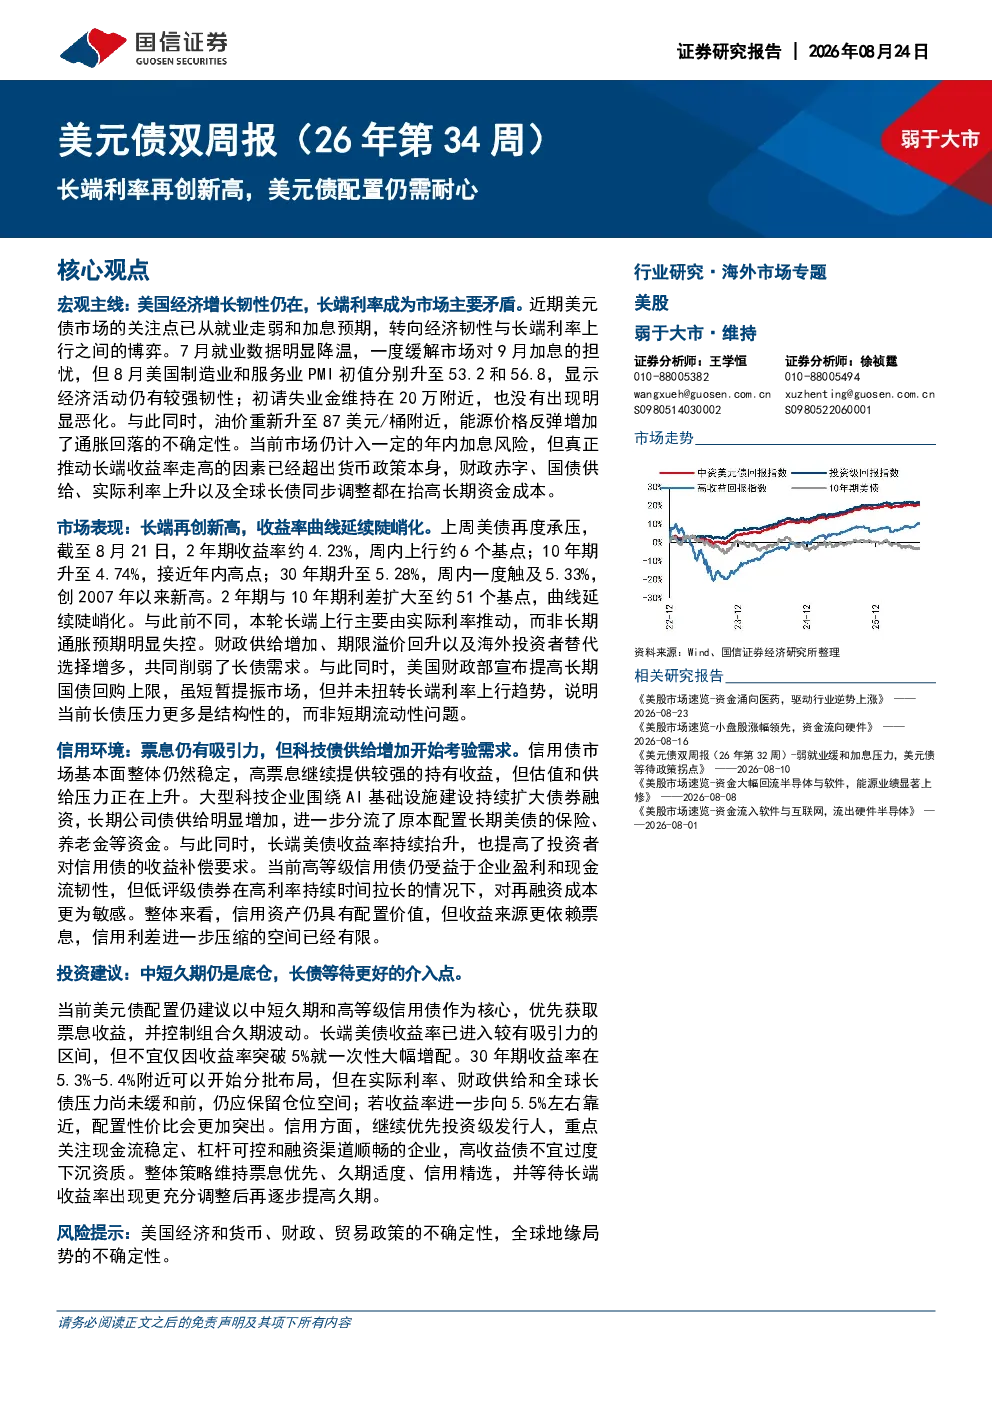
本报告指出美国经济增长韧性仍在,长端利率成为市场主要矛盾。近期美元债市场的关注点已从就业走弱和加息预期,转向经济韧性与长端利率上行之间的博弈。7月就业数据降温一度缓解市场对9月加息的担忧,但8月美国制造业和服务业PMI初值分别升至53.2和56.8,显示经济活动仍有较强韧性。同时,油价反弹增加了通胀回落的不确定性。推动长端收益率走高的因素已超出货币政策本身,财政赤字、国债供给、实际利率上升以及全球长债同步调整都在抬高长期资金成本。
美元债市场的行业发展趋势如何?
美元债市场当前面临长端利率上行压力,主要由实际利率推动而非长期通胀预期失控。财政供给增加、期限溢价回升以及海外投资者替代选择增多,共同削弱了长债需求。信用债市场基本面整体稳定,但高票息吸引下估值和供给压力正在上升。大型科技企业围绕AI基础设施建设持续扩大债券融资,长期公司债供给明显增加,分流了配置长期美债的资金。长端美债收益率持续抬升,提高了投资者对信用债的收益补偿要求。整体来看,信用资产仍具有配置价值,但收益来源更依赖票息,信用利差进一步压缩的空间有限。
研报重点分析了哪些方向?
本报告重点分析了美国经济增长韧性对长端利率的影响,以及美元债市场的供需变化。报告指出,美国经济活动仍有较强韧性,通胀回落的不确定性增加,推动长端收益率走高的因素已超出货币政策本身。同时,报告分析了美债收益率曲线的陡峭化趋势,以及财政赤字、国债供给等因素对长端利率的影响。此外,报告还分析了信用债市场的供需变化,指出高票息吸引下估值和供给压力正在上升,但高等级信用债仍受益于企业盈利和现金流韧性。
当前美元债市场的现状如何判断?
当前美元债市场面临长端利率上行压力,主要受实际利率、财政供给、国债供给等因素影响。美债收益率曲线延续陡峭化,2年期与10年期利差扩大至约51个基点。信用债市场基本面整体稳定,但估值和供给压力正在上升,高票息继续提供较强的持有收益。长端美债收益率持续抬升,提高了投资者对信用债的收益补偿要求。整体来看,美元债市场仍需耐心配置,中短久期和高等级信用债可作为核心配置,长端美债等待更好的介入点。
研报提示了哪些风险?
本报告提示了美国经济和货币、财政、贸易政策的不确定性,以及全球地缘局势的不确定性。美国经济增长韧性仍在,通胀回落的不确定性增加,这些因素都可能对美元债市场产生影响。此外,美债收益率持续抬升,提高了投资者对信用债的收益补偿要求,也增加了信用资产的风险。投资者在配置美元债时需关注这些风险因素,并采取相应的风险管理措施。