猜你想问
这份ETF周报主要分析了哪些内容?
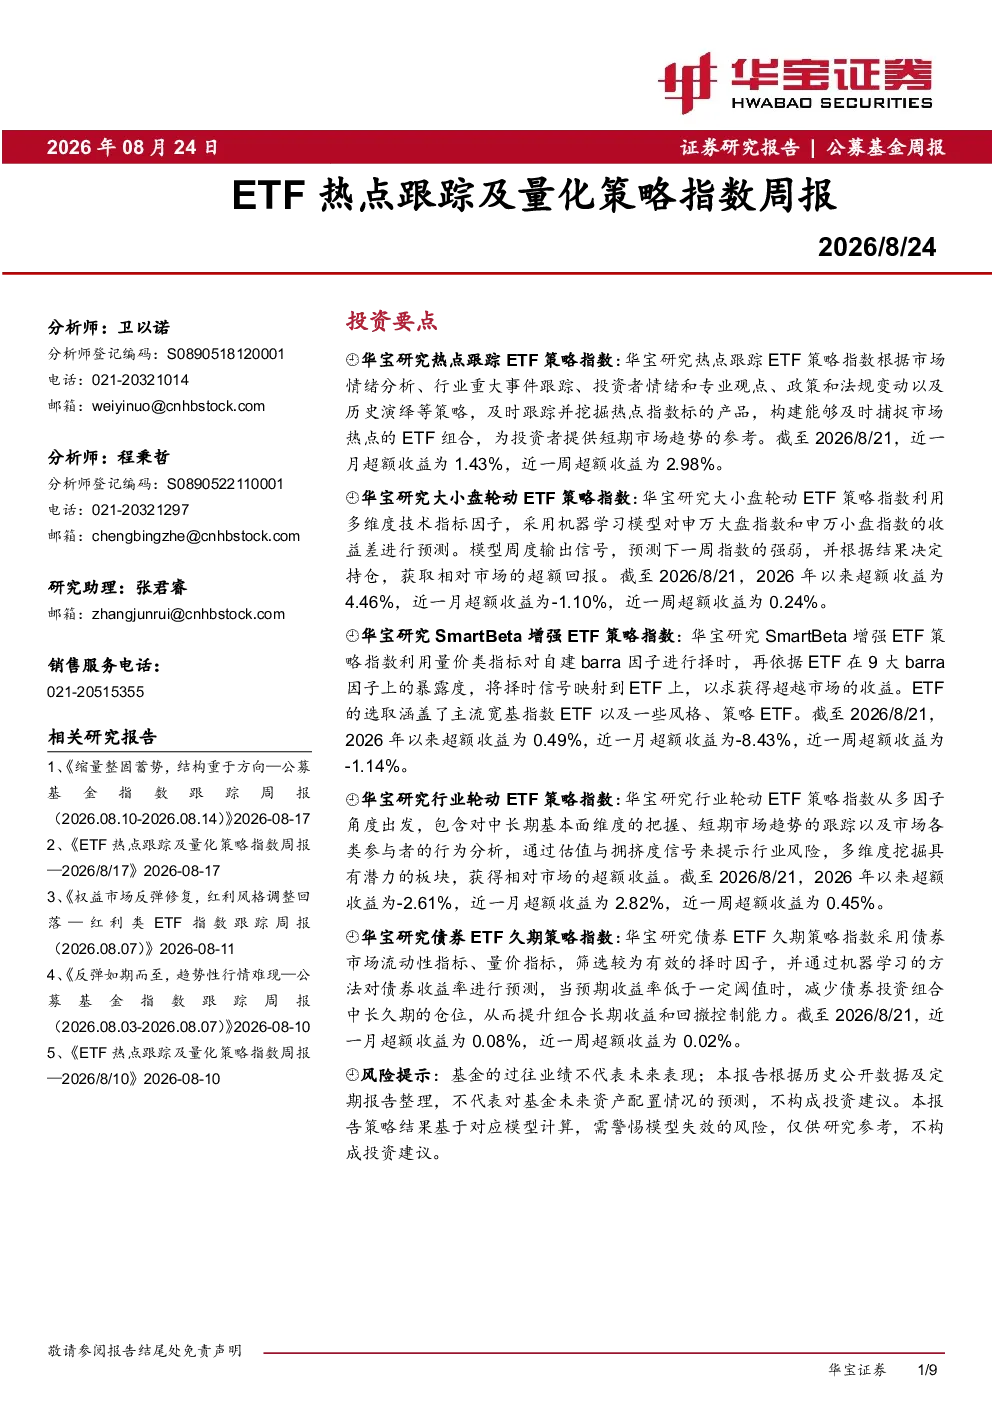
这份ETF周报由华宝证券发布,分析了华宝研究系列ETF策略指数的表现,涵盖热点跟踪、大小盘轮动、SmartBeta增强、行业轮动和债券ETF久期策略指数。报告详细展示了各指数的构建逻辑、近期业绩表现及核心数据,如热点跟踪ETF近一周超额收益2.98%,大小盘轮动ETF2026年以来超额收益4.46%等。通过多维度策略分析,报告为投资者提供了量化策略配置的参考视角。
当前量化策略赛道的发展趋势如何?
当前量化策略赛道呈现多元化发展趋势。热点跟踪策略通过捕捉市场情绪和事件驱动短期趋势,如恒生科技方向的布局;大小盘轮动策略利用机器学习预测指数收益差;SmartBeta增强策略基于量价指标择时;行业轮动策略则通过多因子分析挖掘潜力板块。各策略表现分化,反映市场对不同量化方法的认可度差异,投资者需结合自身风险偏好选择配置方向。
报告中哪些ETF策略指数表现较为突出?
报告显示,热点跟踪和大小盘轮动策略指数近期表现较为突出。热点跟踪ETF近一周超额收益达2.98%,大小盘轮动ETF2026年以来超额收益4.46%,均体现量化策略在捕捉市场短期机会方面的能力。相比之下,SmartBeta增强指数表现相对较弱,近一周超额收益为-1.14%,而行业轮动指数2026年以来超额收益为-2.61%。这些数据为投资者评估不同策略有效性提供了量化依据。
当前市场环境下,量化ETF配置有哪些参考方向?
当前市场环境下,量化ETF配置可关注多策略组合。热点跟踪策略适合捕捉短期趋势,大小盘轮动策略可辅助判断市场风格切换,SmartBeta增强策略提供稳健收益补充,行业轮动策略有助于把握结构性机会,债券ETF久期策略则通过久期控制实现风险收益平衡。投资者需结合市场环境变化,动态调整策略配置比例,并注意策略间的相关性管理。
投资量化ETF需要警惕哪些风险?
投资量化ETF需警惕模型失效风险和策略周期性风险。报告指出,模型结果仅供参考,不保证持续有效性,尤其在市场环境剧烈变化时可能面临策略失效问题。此外,不同策略间可能存在相关性,单一策略表现不佳可能影响整体收益。投资者还应关注基金流动性风险和跟踪误差,避免过度依赖历史业绩,理性评估策略适配性。基金过往业绩不代表未来表现,投资决策需谨慎。