猜你想问
这份研报主要分析了什么内容?
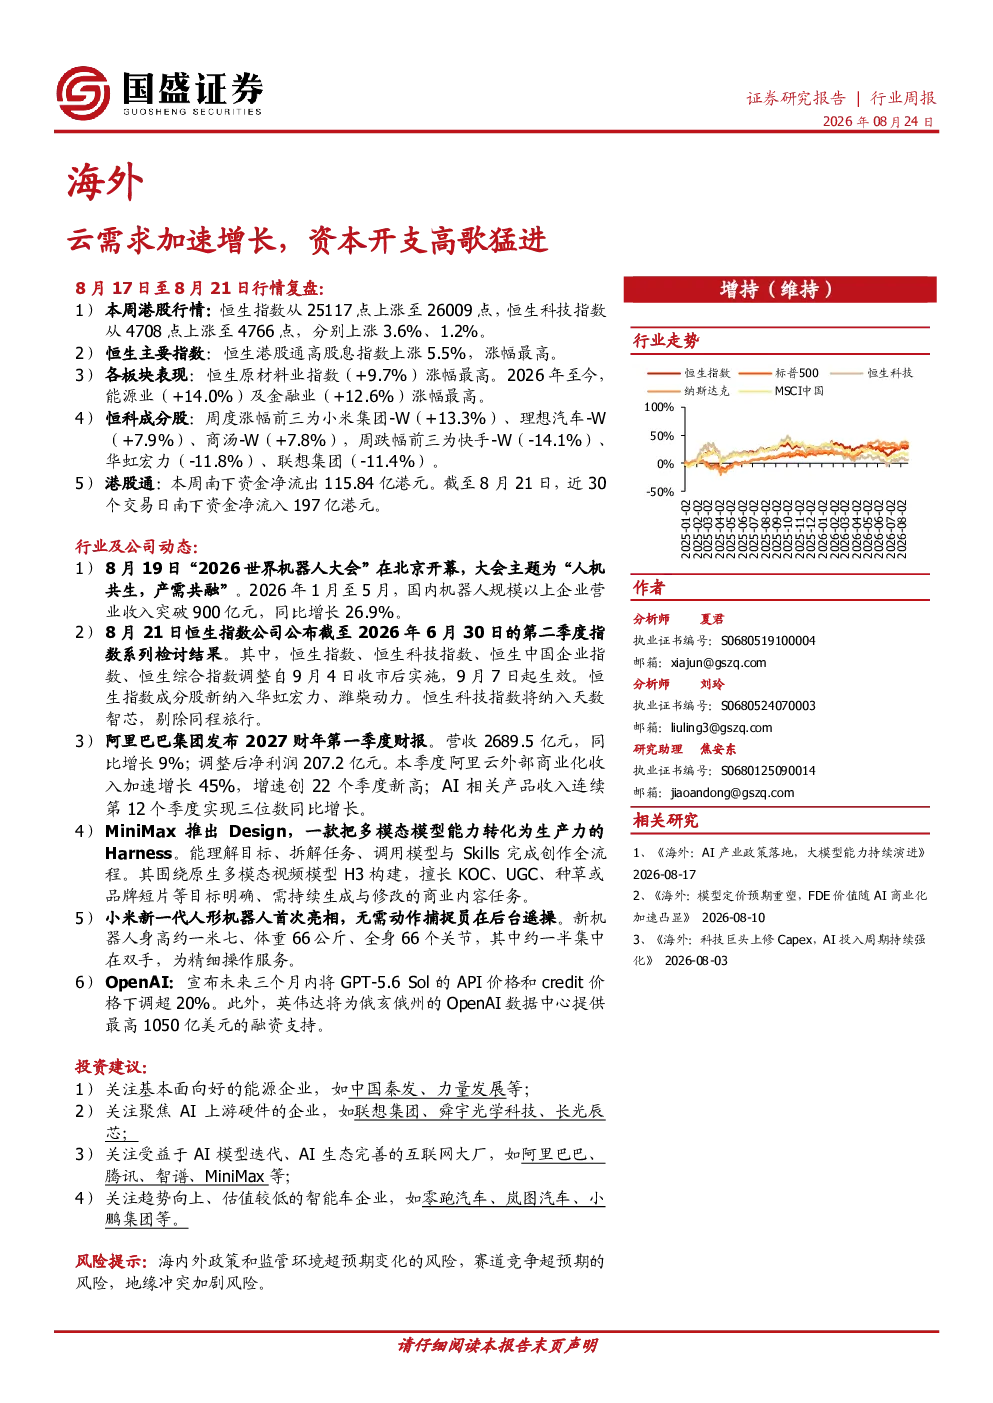
这份研报主要分析了本周港股行情及主要指数涨跌幅,恒生原材料业指数上涨9.7%,涨幅最高。同时,报告还梳理了近期行业动态,如商务部鼓励新能源汽车下乡、机器人行业营收增长等,以及重点公司动态,如DeepSeek发布新版API价格、阿里巴巴AI商业化加速等。此外,报告还提供了八月海外&行业金股推荐,关注能源、AI上游硬件、互联网大厂及智能车企业。最后,报告对重点公司进行了观点分析,如长光辰芯中报亮眼、联想集团服务器利润高增等。
AI行业发展趋势如何?
AI行业发展趋势呈现多方面特点。首先,政策层面,国家金融监督管理总局支持内地保险资金参与港股通投资ETF,为AI发展提供资金支持。其次,技术层面,SK海力士提出“以光为中心”架构重塑内存与处理器连接方式,推动AI硬件创新。再次,应用层面,DeepSeek发布RC.8版本,多模态能力进一步补齐,小米推出新一代人形机器人,显示AI在机器人领域的应用深化。最后,投资层面,报告推荐关注聚焦AI上游硬件的企业,如联想集团、舜宇光学科技、长光辰芯,以及受益于AI模型迭代、AI生态完善的互联网大厂,如阿里巴巴、腾讯、智谱、MiniMax。
报告重点分析了哪些方向?
报告重点分析了港股市场动态及AI行业发展趋势。在港股市场方面,报告详细复盘了恒生指数及主要指数涨跌幅,恒生港股通高股息指数上涨5.5%,涨幅最高。同时,报告关注了各板块表现,如恒生原材料业指数上涨9.7%,涨幅最高。在AI行业方面,报告梳理了近期行业动态,如机器人行业营收增长、AI模型价格调整等,并推荐关注AI上游硬件及互联网大厂等投资方向。此外,报告还分析了重点公司动态,如DeepSeek发布新版API价格、阿里巴巴AI商业化加速等。
当前市场现状如何判断?
当前市场现状呈现多维度特征。首先,港股市场表现活跃,恒生指数上涨3.6%,恒生科技指数上涨1.2%,其中恒生原材料业指数上涨9.7%,涨幅最高。其次,南下资金流动呈现波动,本周南下资金净流出115.84亿港元,但近30个交易日净流入197亿港元。再次,AI行业持续升温,政策支持、技术突破及应用落地均推动行业发展,如DeepSeek发布RC.8版本、小米推出新一代人形机器人等。最后,投资层面,报告推荐关注能源、AI上游硬件、互联网大厂及智能车企业等赛道。
研报提示哪些风险?
研报提示的风险主要集中在以下几个方面。首先,港股市场波动风险,本周南下资金净流出,显示市场情绪存在不确定性。其次,AI行业竞争加剧风险,随着技术快速迭代,企业面临激烈竞争压力,如OpenAI宣布下调GPT-5.6 Sol的API价格。再次,技术路线不确定性风险,如SK海力士提出的“以光为中心”架构尚处于探索阶段,存在技术路线不确定风险。最后,宏观经济环境变化风险,美联储维持政策利率在高位,可能影响企业融资成本及市场投资情绪。