猜你想问
本周铝价走势如何?
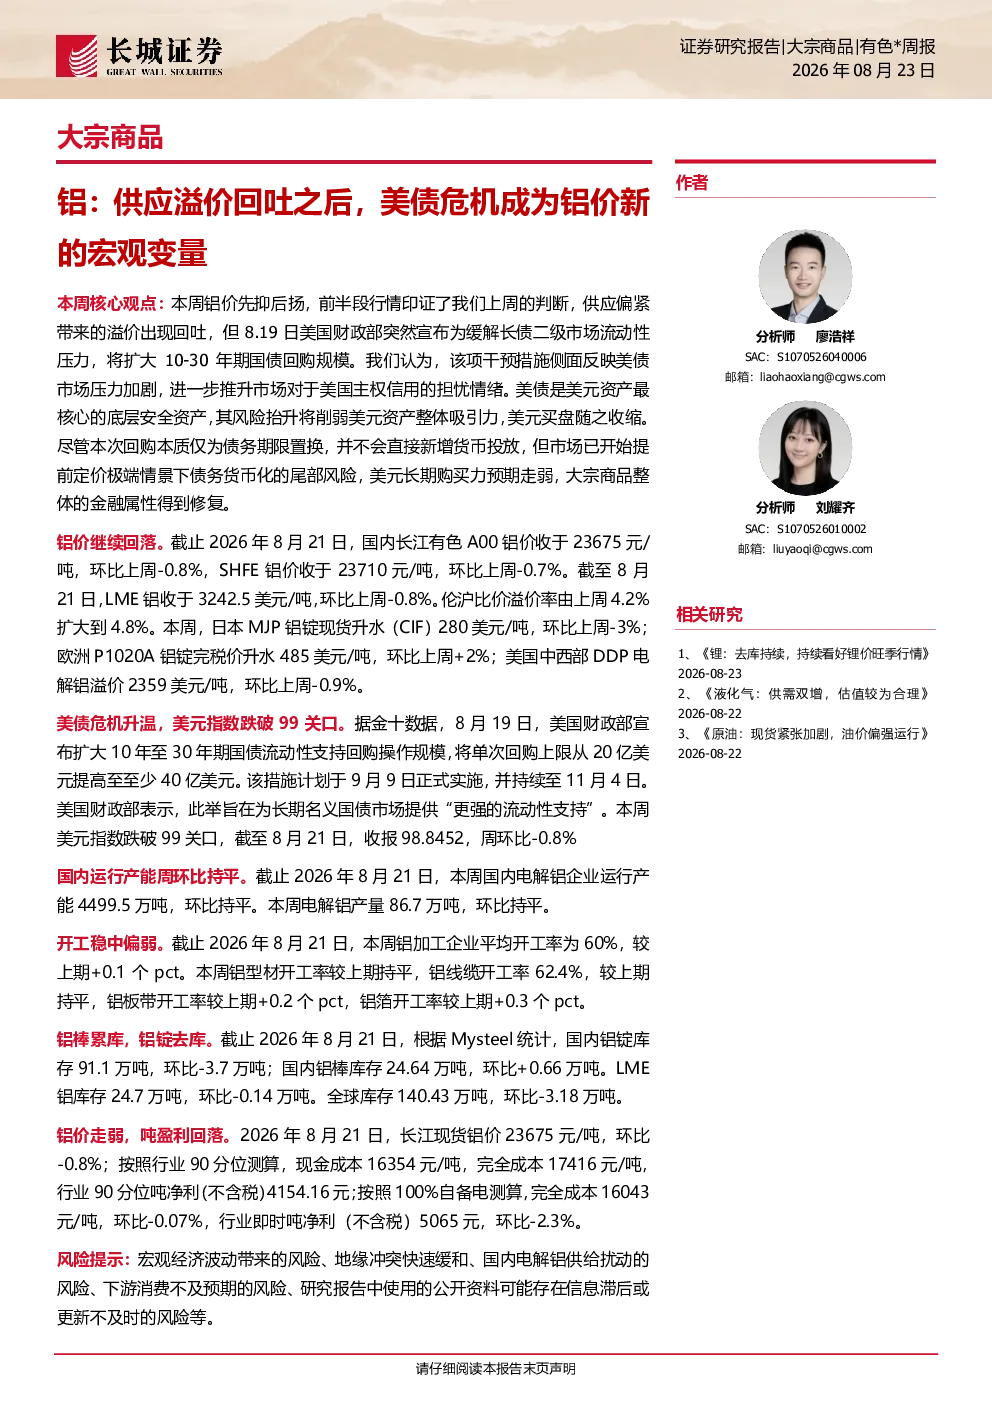
本周铝价先抑后扬,前期受供应偏紧影响溢价回吐,随后因美国财政部扩大国债回购规模引发对主权信用的担忧,推升美元买盘收缩,大宗商品金融属性得到修复。长江铝价23675元/吨(-0.8%),SHFE铝价23710元/吨(-0.7%),LME铝价3242.5美元/吨(-0.8%),伦沪比价溢价率4.8%
铝行业未来发展趋势是什么?
国内电解铝运行产能和产量稳定,无新增减产或复产。下游开工稳中偏弱,铝棒累库,铝锭去库。全球供需方面,上调海外供给预期,预计2027、2028年电解铝供需将转为过剩。但需关注宏观经济波动、地缘冲突缓和、国内供给扰动、下游消费不及预期等风险因素
本报告重点分析了哪些方向?
本报告重点分析了铝价受供应和宏观因素双重影响的变化,国内产能产量稳定性,下游开工及库存变化,以及全球供需格局演变。报告指出美国国债市场压力对铝价金融属性的修复作用,并提示了未来供需过剩的可能性
当前铝市场现状如何判断?
当前铝市场呈现供应稳定、需求偏弱的特点。国内铝价受前期供应偏紧影响溢价回吐,但美元走弱带动金融属性修复。铝锭库存下降,铝棒库存上升,显示下游加工需求疲软。需关注美国财政政策对大宗商品市场的持续影响
本报告有哪些风险提示?
主要风险包括宏观经济波动可能影响下游消费,地缘冲突缓和不确定性,国内供给端可能出现的扰动,以及下游消费需求不及预期的风险。此外,全球供需格局变化可能导致未来电解铝市场出现过剩,需持续跟踪海外供给预期变化
你可能感兴趣
大宗商品:铝,供应溢价回吐之后,美债危机成为铝价新的宏观变量
有色金属长城证券2026-08-23
大宗商品:铝,EGA复产提速,供应偏紧溢价面临回吐
有色金属长城证券2026-08-16
宏观溢价回吐,胶价大幅走弱-天然橡胶周报
基础化工招商期货2025-08-03
天然橡胶周报:宏观溢价回吐,胶价大幅走弱
招商期货2025-08-03
供应风险弱化,锂价回吐溢价
东证期货2025-09-14
电解铝:溢价回吐后关注议息会议 铝价波动或扩大
银河期货2026-09-14
燃气Ⅱ行业跟踪周报:地缘冲突推升国内、美国气价,欧气回吐部分溢价,重视资源价值首华燃气+长协成本优势新奥股份、新奥能源
公用事业东吴证券2026-03-16
铝周报:地缘溢价出清与供应拉锯,铝价承压区间震荡
铜冠金源期货2026-06-22
2016年4月石油化工行业研究月报:厄尔尼诺成为影响天胶价格的新变量
化石能源国金证券2016-04-10